혼인신고 후 대출 관련 정책은 그동안 신혼부부에게 불이익으로 작용하는 결혼 페널티 문제로 많은 예비부부의 고민이었습니다. 부부 합산 소득 기준으로 인해 대출이나 공공임대주택 자격에서 오히려 불이익을 받는 경우가 발생했기 때문입니다. 이에 2026년 하반기부터 정책대출 소득 요건 합리화 및 주택 공급 개선안이 시행될 예정이며, 이는 신혼부부의 주거 안정성을 높이는 데 기여할 것으로 기대됩니다.
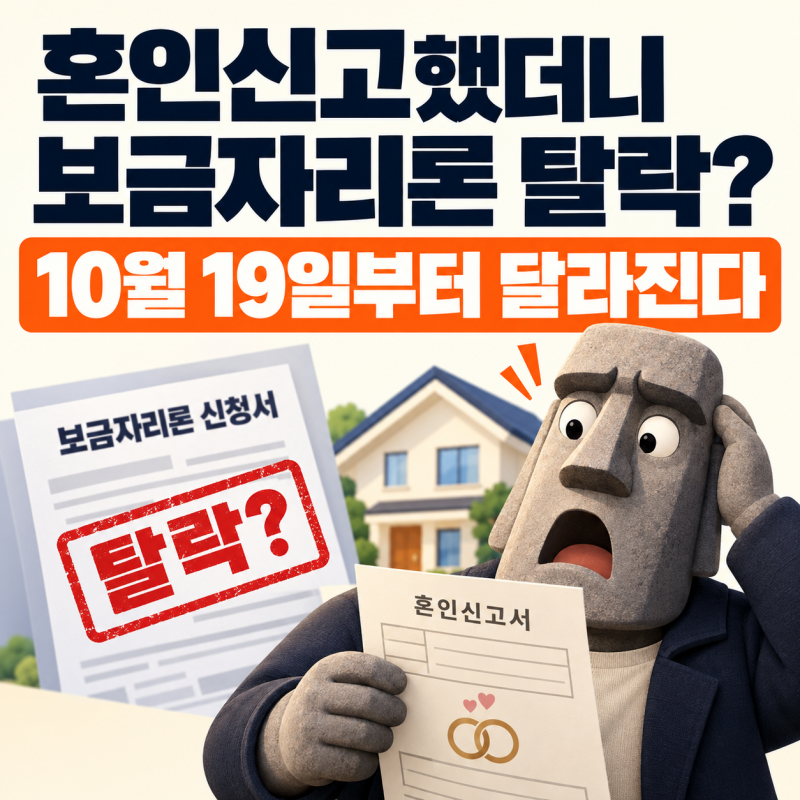
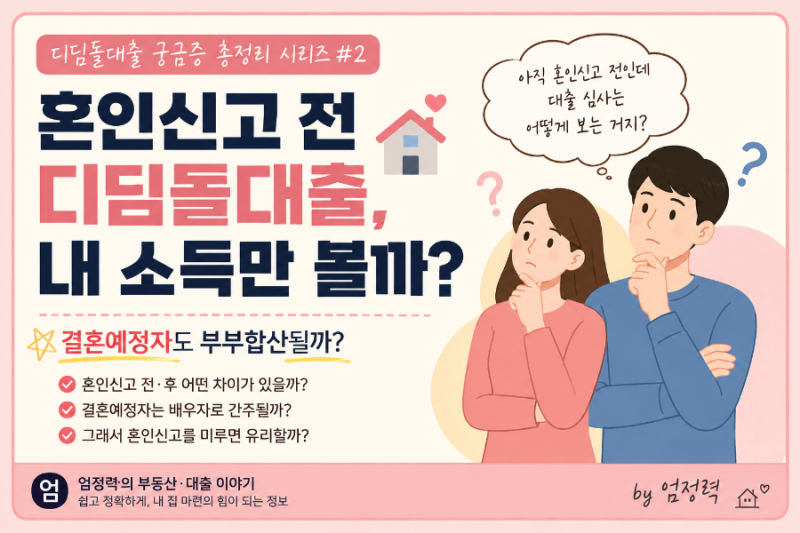
블로거들은 혼인신고 전후의 소득 기준 변화와 대출 한도 및 금리 차이에 대해 상세히 분석하고 있습니다. 특히 맞벌이 부부의 경우 혼인신고 후 합산 소득이 기준을 초과하여 대출 신청 대상에서 제외될 수 있다는 점을 강조하며, 혼인신고 시점을 신중하게 결정해야 한다고 조언합니다. 반면, 일부 블로거들은 2026년 10월 19일부터 보금자리론 소득 기준이 완화되어 혼인신고를 미룰 필요가 없어졌다고 언급하며, 정책 변화에 따른 긍정적인 전망을 제시하고 있습니다.
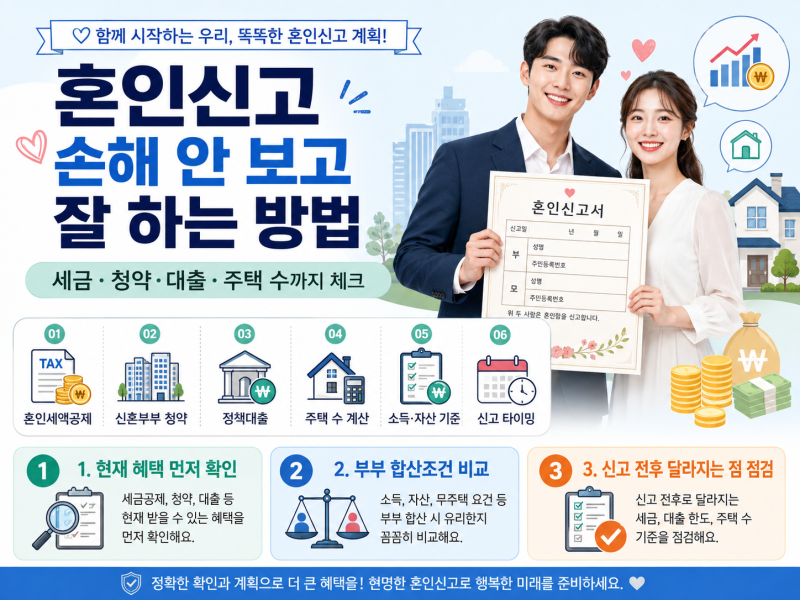
실제 블로그 글에서는 혼인신고 전 디딤돌대출이나 보금자리론 등 정책대출 조건을 꼼꼼히 확인하고, 매수할 집의 가격과 필요한 대출금까지 고려하여 비교해야 한다고 조언합니다. 특히 혼인 후 가산금리 인하, 신혼부부 대출 신청 요건 완화, 주택 공급 및 공공임대 관련 개선 등 2026년 하반기부터 시행될 제도개선 내용을 숙지하는 것이 중요합니다. 이러한 정보들을 통해 신혼부부들이 현명하게 대출을 계획하고 주거 안정을 도모할 수 있습니다.