
해외주식 양도소득세 납부는 연간 250만 원 초과 수익에 대해 22%의 단일 세율(국세 20%, 지방소득세 2%)이 적용되며, 매년 5월 1일부터 31일까지 확정 신고 및 납부해야 합니다. 여러 증권사 거래 내역을 합산하여 신고하며, 손익 통산과 환차손익이 과세표준에 반영됩니다. 특히 매매 차익의 귀속 연도는 주문 체결일이 아닌 결제일을 기준으로 판단하므로 연말 매매 시 유의해야 합니다.
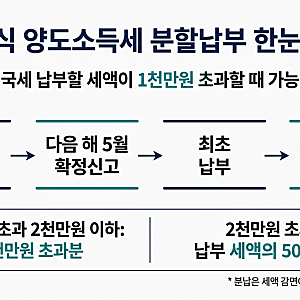
납부할 국세가 1천만 원을 초과할 경우 분할납부가 가능하며, 이는 홈택스 신고서의 분납할 세액 항목에 직접 입력하는 방식으로 진행됩니다. 1천만 원 초과 2천만 원 이하일 경우 1천만 원 초과분, 2천만 원 초과 시에는 납부세액의 50% 이하를 2개월 이내에 분납할 수 있습니다. 국세와 별개로 지방소득세는 7월경 고지서가 발송되며 위택스를 통해 납부합니다.
해외주식 양도소득세 절세를 위해서는 연말에 평가 손실 종목을 매도하여 손익을 상계하거나, 배우자 및 직계존비속에게 증여 후 양도하는 방안을 고려할 수 있습니다. 신고 기한을 넘기거나 세금을 미납하면 무신고가산세와 납부지연가산세가 부과되므로, 정해진 기한 내에 정확히 신고하고 납부하는 것이 중요합니다. 증권사 대행 신고 서비스나 홈택스를 통한 직접 신고를 활용할 수 있습니다.