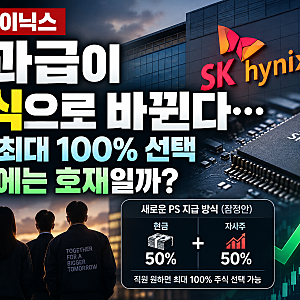
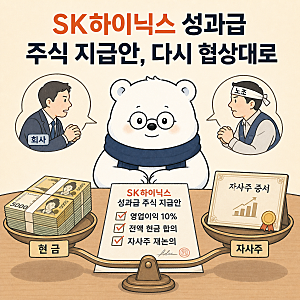
SK하이닉스 성과급 주식 지급 방식은 현금과 주식을 혼합하는 형태로, 특히 2025년 사상 최대 실적 달성 이후 영업이익의 10%를 성과급 재원으로 책정하면서 그 규모가 크게 증가하였습니다. 회사는 막대한 현금 지급 부담을 줄이고 직원들의 주주가치 연동을 위해 성과급의 일부를 자사주로 지급하는 방안을 노조에 제안하였으며, 이는 기존 전액 현금 지급 합의를 1년 만에 재논의하는 배경이 되었습니다.
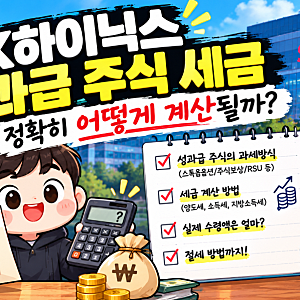
블로거들은 성과급을 주식으로 받더라도 근로소득으로 간주되어 세금이 면제되지 않음을 강조합니다. 주식 지급일 시가를 기준으로 근로소득세가 과세되며, 이는 현금 성과급과 동일하게 연말정산 시 종합소득세율 구간에 영향을 미칠 수 있습니다. 또한, 4대 보험 보수월액 산정에도 영향을 주어 건강보험료 추가 납부 가능성도 제기되므로, 개인별 세금 계획 수립 시 이러한 점을 고려해야 합니다.
성과급으로 받은 주식을 매도할 때 발생하는 매매차익은 근로소득세와 별개로 취급됩니다. 일반 소액주주의 국내 상장주식 매매차익은 원칙적으로 비과세이나, 대주주 요건에 해당하면 양도소득세가 부과됩니다. 이연 지급분 주식의 경우, 각 지급 시점의 주가로 평가되어 과세되므로 주가 흐름에 따라 근로소득으로 잡히는 금액이 달라질 수 있어, 최종 합의안의 세부 조건 확인이 중요합니다.