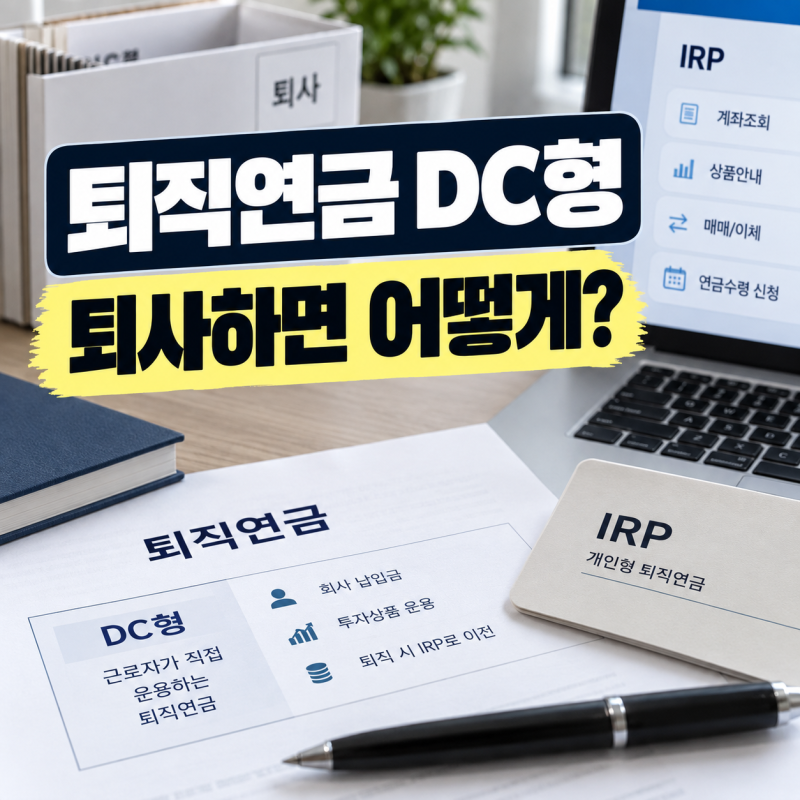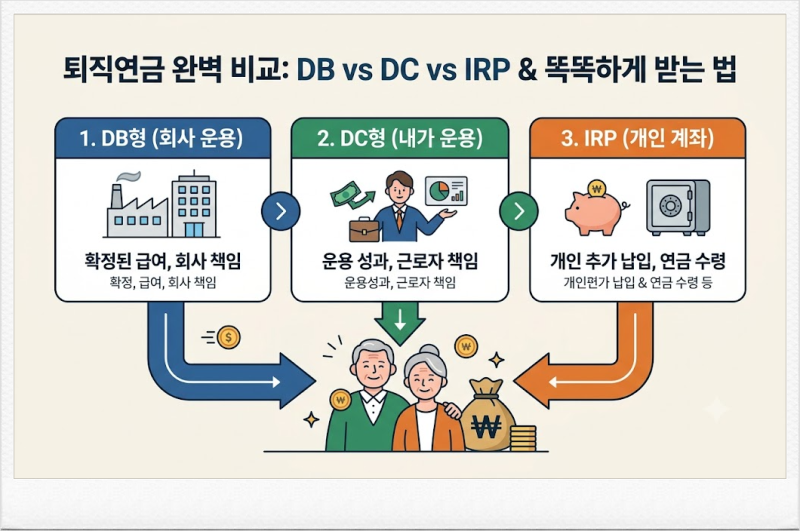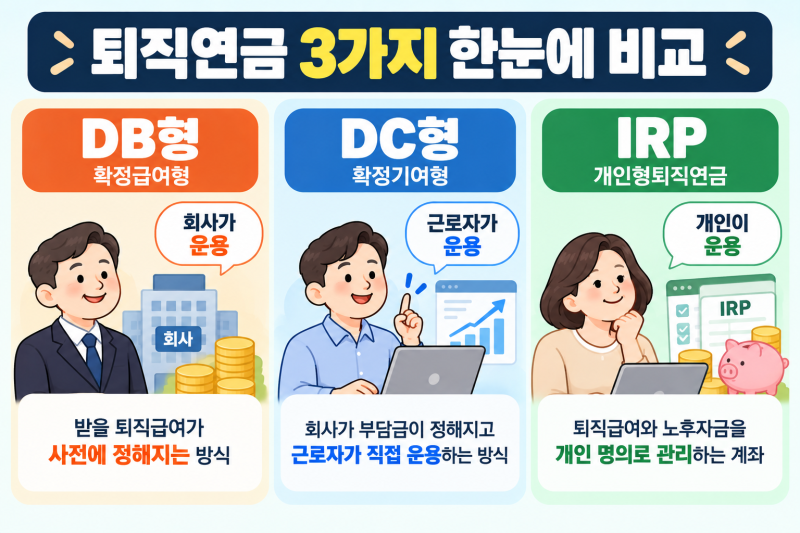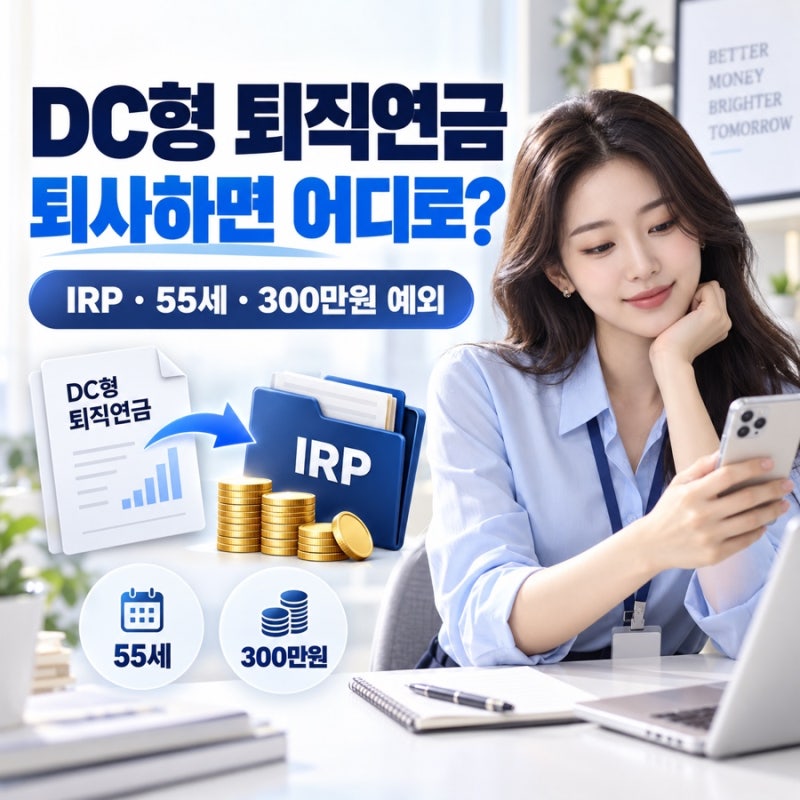
퇴직연금 DC형은 회사가 부담금을 납입하고 근로자가 직접 운용하는 방식으로, 퇴사 시 급여 통장이 아닌 개인형IRP 계좌로 이전되는 것이 원칙입니다. 2025년 말 기준 퇴직연금 적립금은 500조 원을 넘어섰으며, 연평균 수익률도 6.47%를 기록하는 등 규모가 크게 성장하고 있습니다. 그러나 상위 10%가 평균을 견인하고 있으며, 절반에 가까운 가입자들은 여전히 2~4%대 수익률에 머물러 있어 운용 방식의 중요성이 강조되고 있습니다.
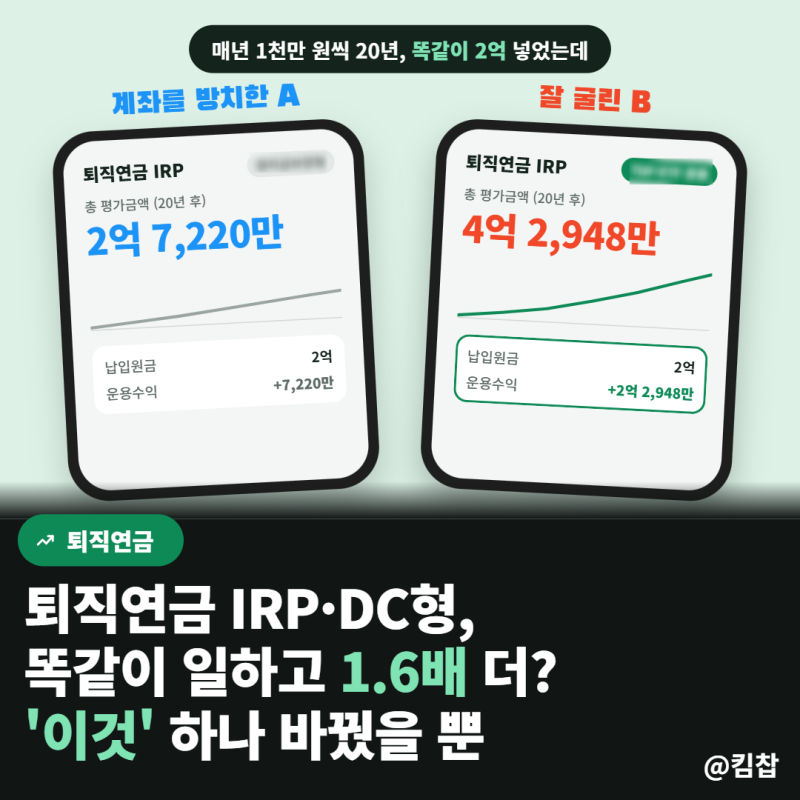
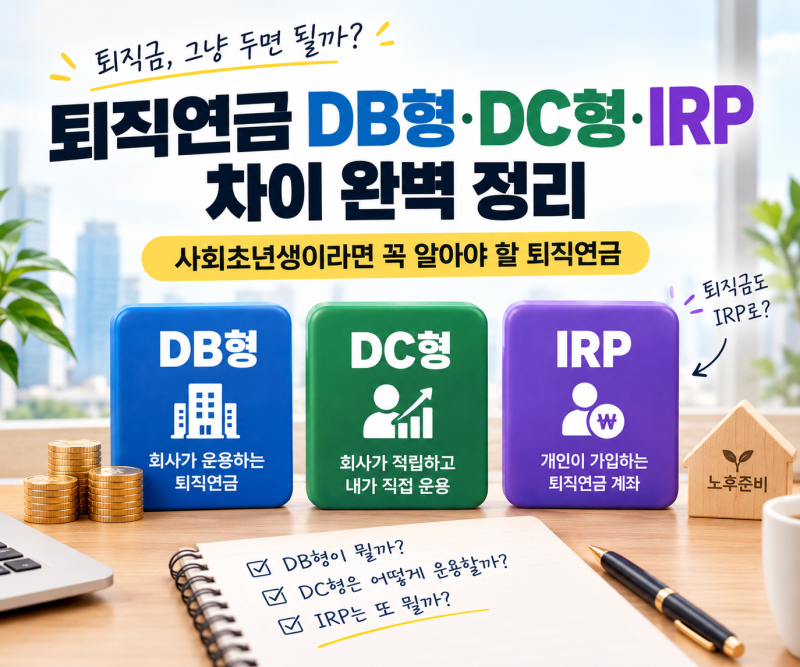
블로거들은 퇴직연금 DC형과 IRP의 차이를 '누가 운용하는지'를 기준으로 쉽게 구분할 수 있다고 설명합니다. DC형은 근로자가 직접 운용하는 반면, IRP는 퇴직급여를 관리하거나 개인이 노후자금을 추가로 납입할 수 있는 개인형 계좌의 역할을 합니다. 특히, 같은 원금을 넣어도 운용 방식에 따라 20년 뒤 수령액이 1.6배까지 차이 날 수 있다는 시뮬레이션 결과는 적극적인 자산 배분의 필요성을 보여줍니다. 반면, 원리금보장형에만 머물러 있는 경우 물가 상승률을 겨우 따라가는 수준에 그칠 수 있습니다.
퇴직연금 DC형 퇴직급여를 IRP로 이전할 때는 몇 가지 예외 사항을 미리 확인하는 것이 중요합니다. 퇴직 당시 만 55세 이상이거나 퇴직급여액이 300만원 이하인 경우에는 IRP 이전 의무가 면제될 수 있습니다. 또한, 퇴직연금 담보대출 상환, 사망, 외국인 근로자의 국외 출국 등 특별한 경우에도 예외가 적용되므로, 자신의 상황에 맞는 지급 조건을 사전에 파악하여 불이익을 방지해야 합니다.