
퀄컴은 모바일 AP 시장의 선두 주자로서, 최근 AI PC 시장 진출과 온디바이스 AI 기술을 통해 새로운 성장 동력을 확보하고 있습니다. 특히 AI PC 시장은 향후 10년간 연평균 42.8%의 높은 성장률이 예상되어 퀄컴의 신사업 파이프라인으로 주목받고 있습니다. 퀄컴은 스냅드래곤 X 플랫폼을 기반으로 150개 이상의 디자인 윈을 확보하며 향후 2~3년간의 매출 확대를 기대하고 있습니다.
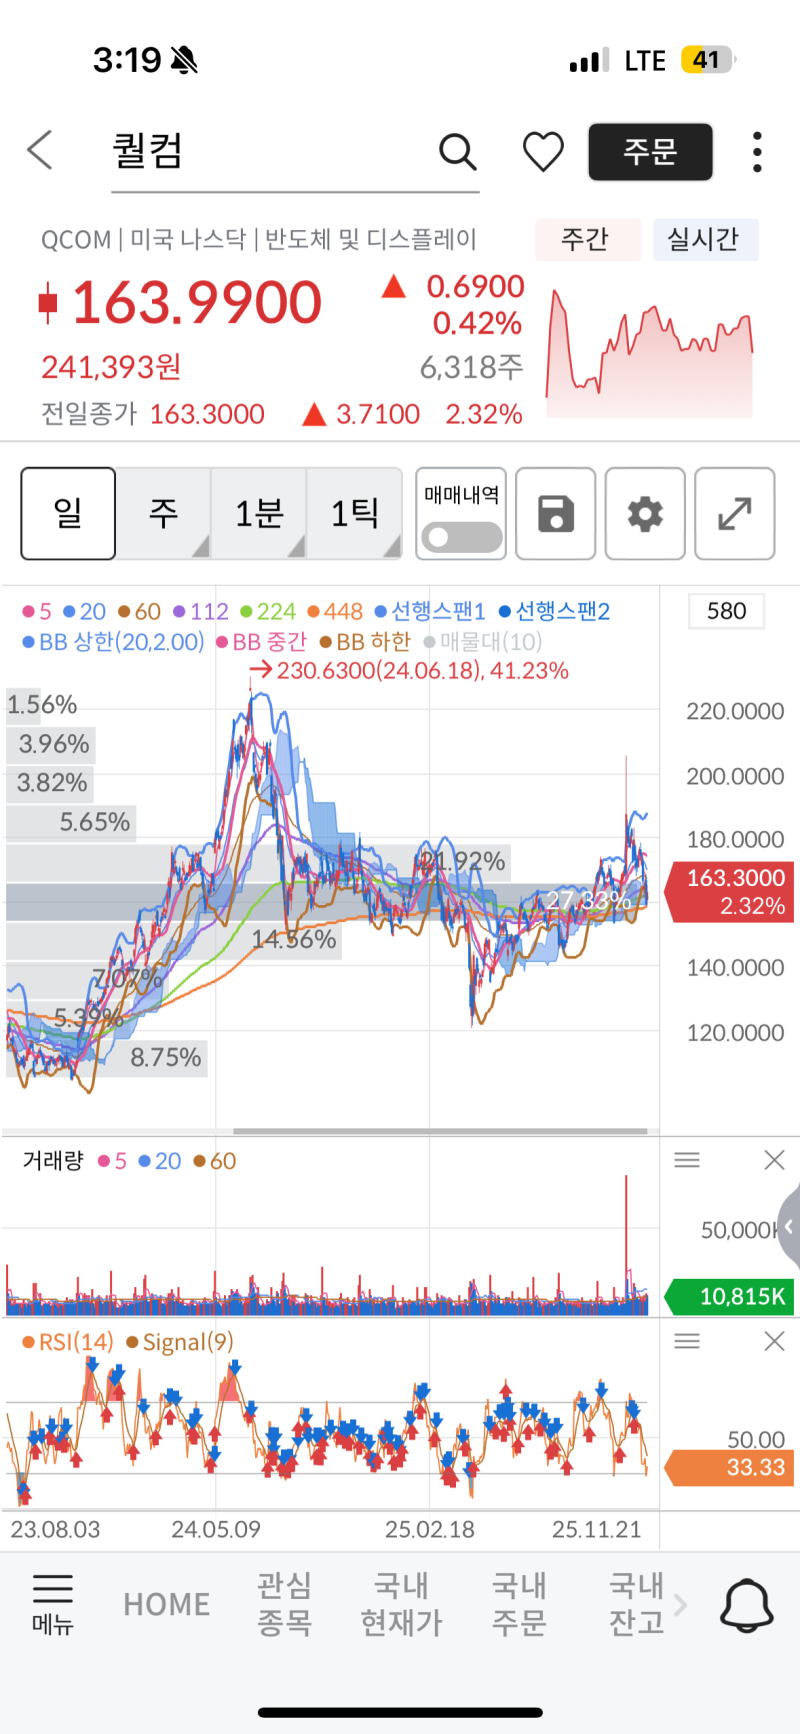
일부 투자자들은 퀄컴의 꾸준한 실적 성장과 안정적인 재무 상태를 긍정적으로 평가하며, 자동차 및 데이터센터 산업으로의 사업 다각화 전략에 주목합니다. 반면, 애플과의 라이선싱 계약 만료와 자체 모뎀 개발로 인한 매출 손실 가능성은 퀄컴 주가에 잠재적인 리스크로 작용할 수 있다는 분석도 있습니다. 이러한 상반된 관점 속에서 투자자들은 퀄컴의 장기적인 성장 잠재력과 단기적인 리스크 요인을 면밀히 분석하여 투자 전략을 수립하고 있습니다.
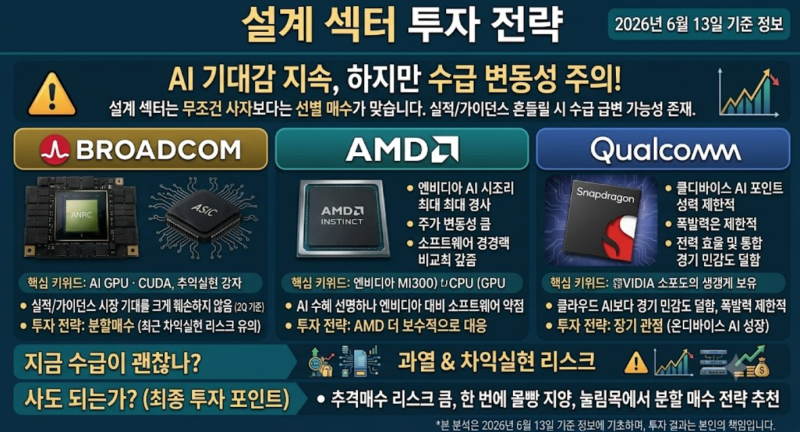
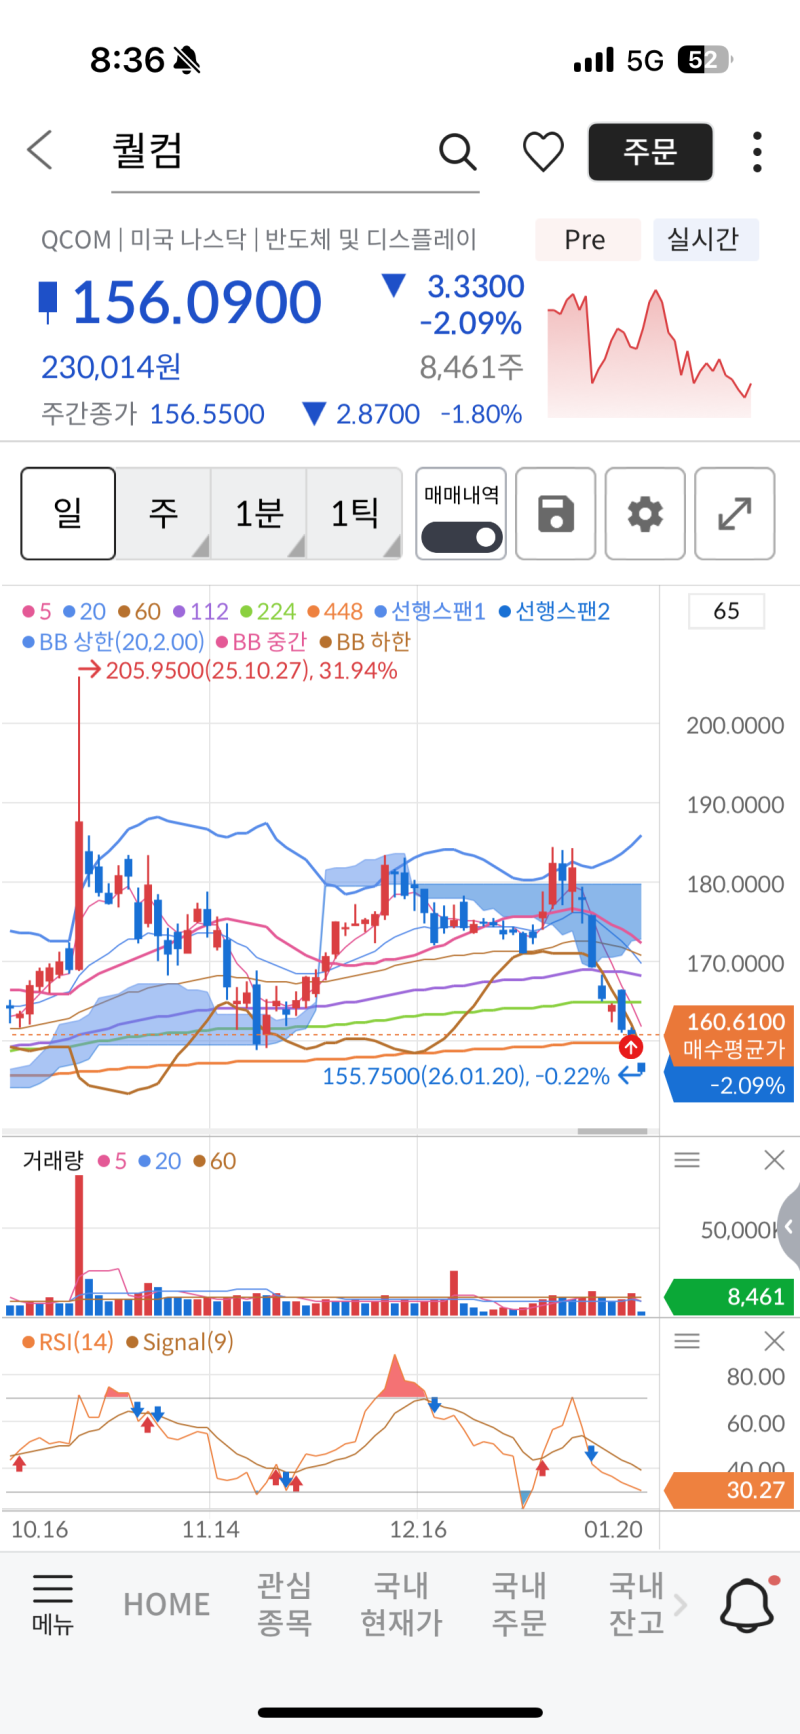
퀄컴 투자 시에는 AI 반도체 시장의 전반적인 업황과 함께 개별 기업의 실적 가이던스 변화를 주시하는 것이 중요합니다. 특히 브로드컴의 사례처럼 기대치가 높은 종목은 좋은 실적 발표에도 불구하고 차익 실현 매물이 나올 수 있으므로, 추격 매수보다는 실적 확인 후 눌림목에서 분할 매수하는 보수적인 접근 방식이 권장됩니다. 애플과의 관계 변화에 따른 매출 변동성 또한 지속적으로 모니터링해야 할 핵심 요소입니다.