카드론(장기카드대출)은 카드사 앱에서 간편하게 수천만 원까지 즉시 입금되는 2금융권 고금리 대출입니다. 이용이 편리한 만큼 대가가 매우 크며, 최종 한도와 월 납입액은 단순히 화면에 표시된 가상 한도가 아닌 개인의 연소득, 기존 부채, 신용평점, 상환 방식 등 세 가지 핵심 금융 숫자의 결합으로 결정됩니다. 특히 총부채원리금상환비율(DSR) 40% 규제와 개인신용평점별 차등 금리(연 12%~19%)가 한도와 이자율에 큰 영향을 미칩니다. 동일한 1,000만 원을 대출받더라도 신용점수와 상환 방식에 따라 이자 비용이 100만 원에서 300만 원 이상 차이 날 수 있습니다.
실제 블로그 후기들을 보면, 카드론은 총 대출액 1억 원 초과 시 DSR 40% 규제 대상에 포함되어 연소득 대비 원리금 합계가 40%를 넘으면 신청 시 한도가 거절되거나 대폭 축소될 수 있습니다. 신용평점 900점 이상의 우량 차주도 연 11~13%대의 높은 금리가 적용되며, 700~800점대 중신용자는 연 15~18.5%의 초고금리를 부담하게 됩니다. 또한, 카드론은 주택담보대출(주담대) 한도를 크게 깎아먹는 주범으로 지목되는데, DSR 계산 시 실제 약정 만기(보통 1~3년)가 그대로 적용되어 신용대출보다 한도 차감 폭이 치명적입니다.
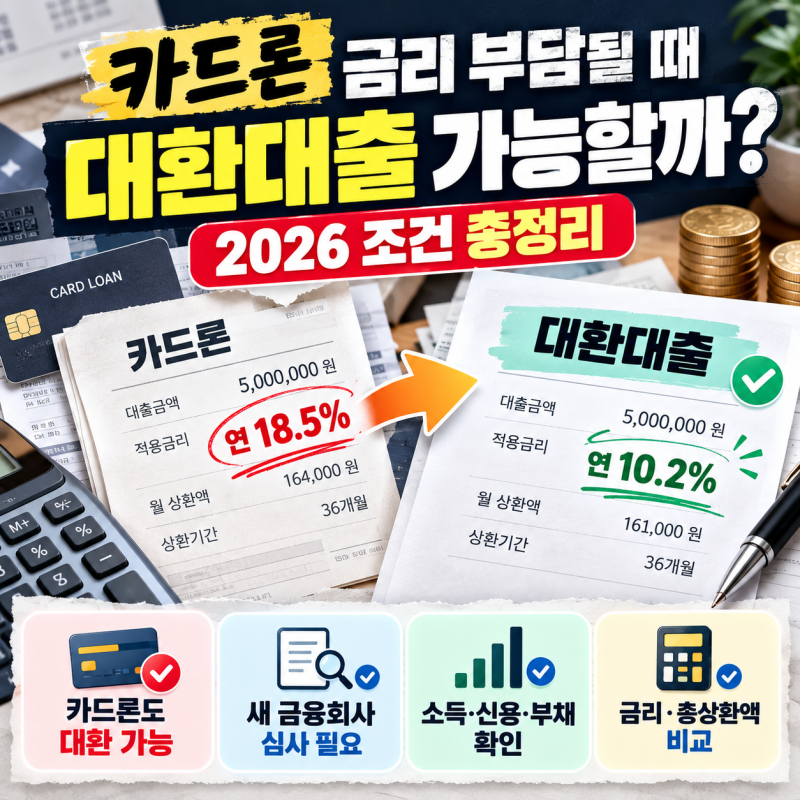
블로거들은 카드론 금리 부담이 클 경우 대환대출을 고려할 수 있다고 조언합니다. 금융위원회 사례에서도 카드론 18.5% 금리를 은행 대출 8.72%로, 15.2%를 4.5%로 갈아탄 경우가 있습니다. 하지만 대환대출도 소득, 신용점수, 기존 부채, DSR 등 일반 대출과 동일한 심사 과정을 거치므로 무조건 낮은 금리로 바꿀 수 있는 것은 아닙니다. 금리만 볼 것이 아니라 실제로 절약되는 이자를 계산하여 신중하게 결정하는 것이 중요하며, DSR 규제는 대환대출에도 동일하게 적용됩니다.