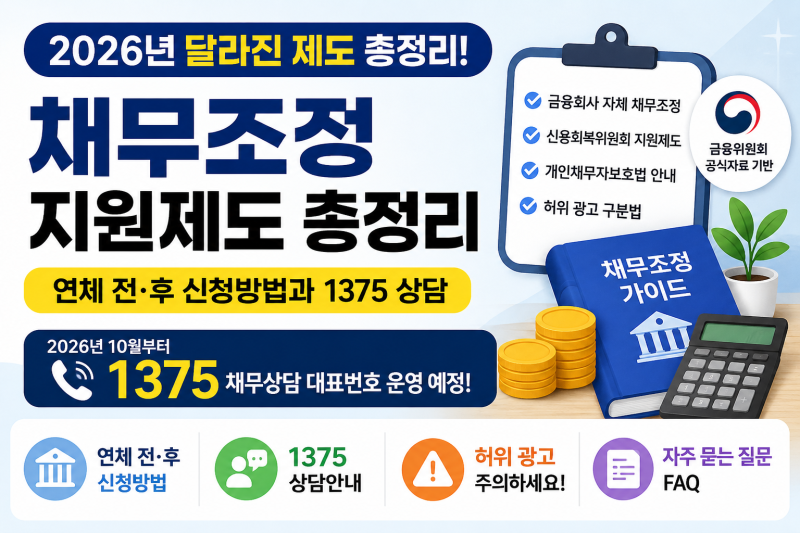
개인의 총 채무를 확인하는 방법은 금융권 대출뿐만 아니라 카드론, 저축은행, 캐피탈 등 다양한 금융회사의 채무를 통합적으로 조회하는 것이 중요합니다. 특히 2026년에는 신용회복위원회를 중심으로 채무자 지원 체계가 강화되고 있으며, 연체 전후 신청 방법 등 채무조정 지원 제도에 대한 관심이 높아지고 있습니다. 이는 단순히 빚을 갚는 것을 넘어, 개인의 상환 능력을 고려한 현실적인 해결책을 모색하려는 사회적 흐름을 반영합니다.
실제 블로그 후기들을 살펴보면, 한국신용정보원의 크레딧포유나 금융위원회의 어카운트인포와 같은 신용정보 조회 서비스를 활용하여 본인의 신용정보와 대출 내역을 통합 조회하는 것이 효율적이라는 의견이 많습니다. 다만, 지인에게 빌린 돈이나 일부 개인 간 채무는 자동 조회되지 않으므로 별도 확인이 필요하며, 연체된 오래된 채무의 경우 채권자가 바뀔 수 있어 현재 채권을 보유한 회사를 정확히 확인하는 것이 중요합니다. 단순히 광고성 문구에 현혹되기보다는 공식 상담을 통해 본인에게 맞는 제도를 찾는 것이 핵심입니다.
블로거들은 채무조정 신청 시 금융회사에 직접 요청하거나 신용회복위원회를 활용하는 실질적인 팁을 제공합니다. 특히 기초생활수급자의 경우 신용카드 고객센터에 직접 채무조정을 요청하거나, 신용회복위원회를 통해 신속채무조정, 개인워크아웃 등을 상담받는 것이 현실적인 대처 방법으로 제시됩니다. 또한, 압류방지 전용통장 개설과 같이 채무자의 재산을 보호하는 실질적인 조치들도 함께 고려해야 합니다.