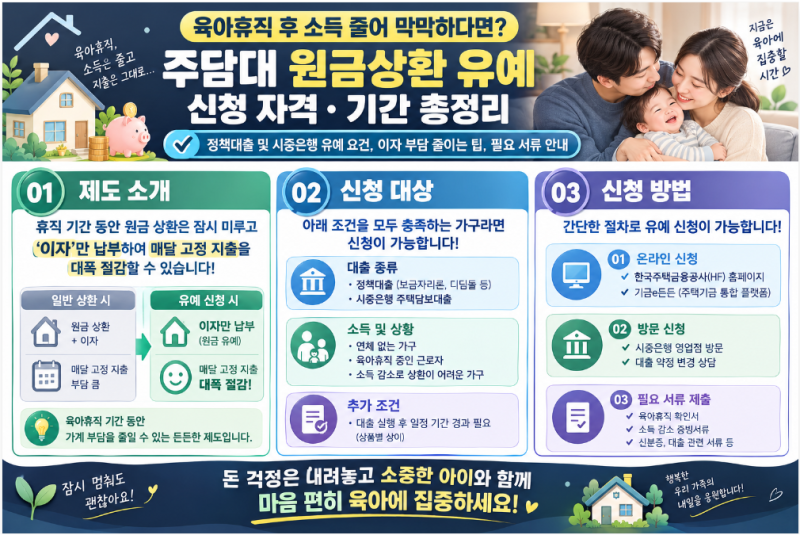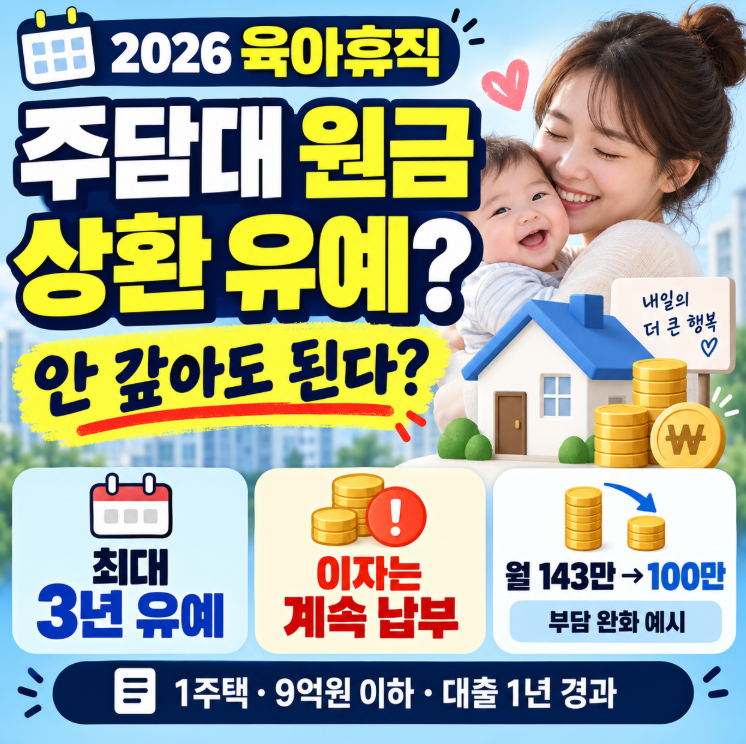
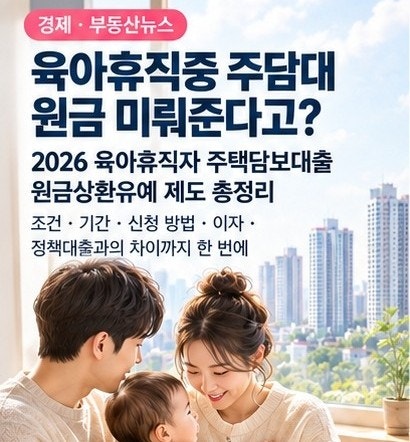
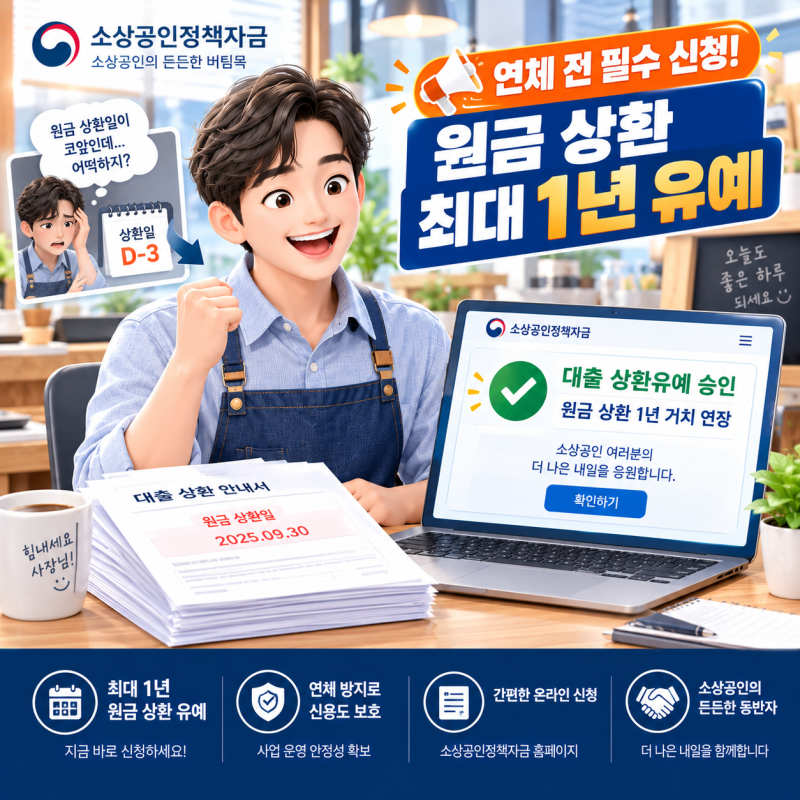
대출금 상환 유예 제도는 일시적인 자금난을 겪는 차주들이 원금 상환 부담을 덜 수 있도록 지원하는 제도입니다. 특히 소상공인 정책자금의 경우 중도상환 수수료가 면제되어 여윳돈이 생길 때마다 원금을 상환하여 이자 비용을 절감할 수 있습니다. 또한, 육아휴직이나 출산 등으로 소득이 감소한 경우 주택담보대출 원금 상환 유예를 신청할 수 있어 가계 부담을 줄이는 데 도움이 됩니다.
실제 블로그 후기들을 살펴보면, 상환 유예 신청 시 가장 중요한 점은 '연체 발생 전'에 신청해야 한다는 것입니다. 단 하루라도 연체가 발생하면 신용 정보에 등록되어 유예 신청 자체가 불가능해질 수 있기 때문입니다. 소상공인 정책자금의 경우 매출 감소 등 경영 애로를 증빙하면 최대 1년까지 원금 상환을 유예받을 수 있으며, 주택금융공사의 보금자리론 및 디딤돌대출도 출산, 육아휴직, 실직, 소득 감소 등의 사유로 원금 상환 유예가 가능합니다.
대출 상환 유예를 고려하고 있다면, 자동이체 계좌의 잔액을 상환일 최소 하루 전에 점검하는 습관이 필요합니다. 정책자금의 경우 소상공인정책자금 누리집을 통해 전산으로 신청하며, 주택담보대출은 한국주택금융공사에서 안내하는 조건과 필요 서류를 확인해야 합니다. 각 대출 상품별로 유예 기간, 신청 자격, 필요 서류가 다르므로 본인이 이용 중인 대출 상품의 구체적인 조건을 미리 확인하고 준비하는 것이 중요합니다.