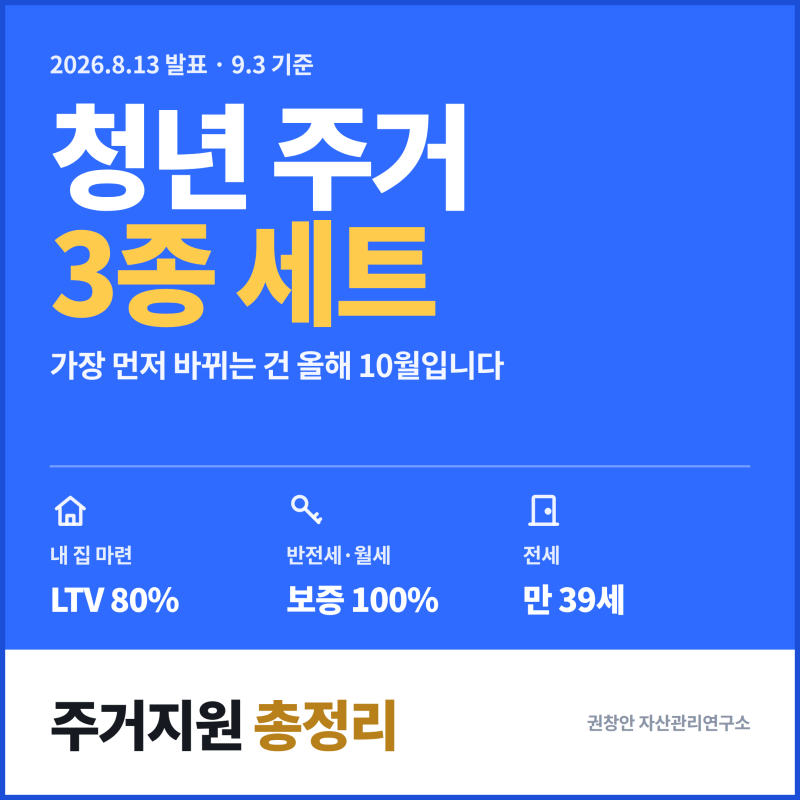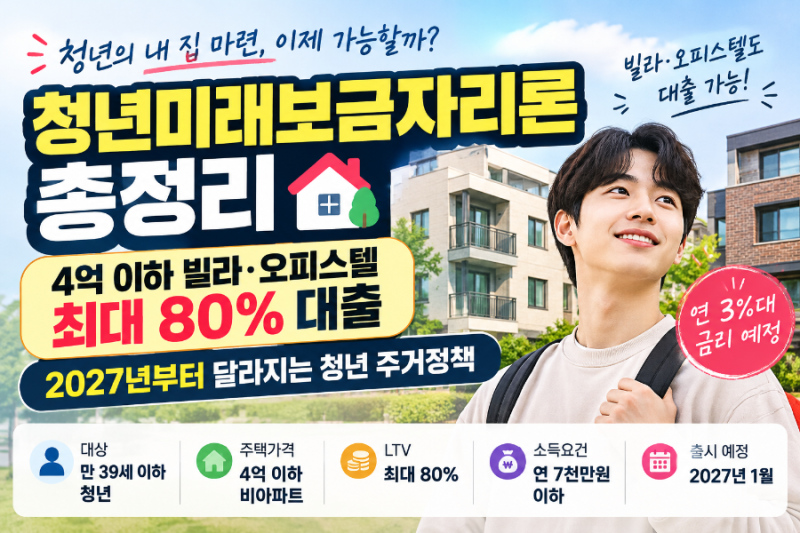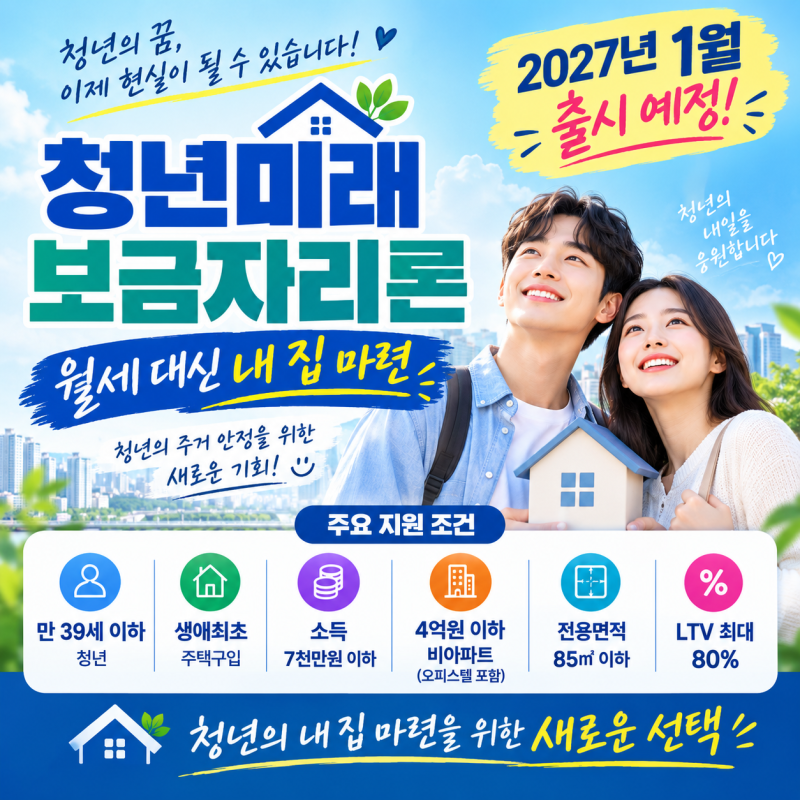
청년미래보금자리론은 만 39세 이하 무주택 청년의 비아파트 주택 구입을 지원하기 위해 마련 중인 정책 주택담보대출입니다. 특히 4억 원 이하, 전용면적 85㎡ 이하의 다세대·연립주택, 빌라, 주거용 오피스텔을 대상으로 하며, 주택담보대출비율(LTV)을 최대 80%까지 파격적으로 인정하여 청년층의 내 집 마련 부담을 덜어줄 것으로 기대됩니다. 금융위원회는 2027년 1월 출시를 목표로 하고 있으며, 기존 보금자리론·디딤돌대출과 함께 활용 가능한 추가 정책 수단으로 설명하고 있습니다.
블로거들은 청년미래보금자리론의 오피스텔 지원 가능성에 주목하면서도, 실제 대출 가능 여부와 취득세 부담에 대해 다양한 관점을 제시하고 있습니다. 일부 블로거는 LTV 80% 적용으로 목돈 부담이 줄어드는 점을 강조하는 반면, 다른 블로거는 오피스텔 취득 시 아파트보다 훨씬 높은 4.6%의 취득세율이 적용된다는 점을 지적하며 예상치 못한 세금 장벽에 대한 주의를 당부했습니다. 또한, 오피스텔 지원을 위해서는 한국주택금융공사법 개정이 필요하며, 정식 상품 공고에서 최종 취급 요건을 반드시 확인해야 한다고 강조했습니다.
청년미래보금자리론을 통해 오피스텔 매매를 고려한다면, 업무용이 아닌 실거주 목적의 주거용 오피스텔인지, 그리고 주민등록 전입신고가 가능한지 등 구체적인 주택 요건을 사전에 면밀히 확인해야 합니다. 또한, 건축물대장상 표기 내용과 실제 주거 활용 요건을 계약 체결 전에 반드시 점검하여 대출 심사에서 불이익을 받지 않도록 주의해야 합니다. 높은 취득세율과 법 개정 여부 등 세부적인 사항들을 꼼꼼히 확인하는 것이 중요합니다.