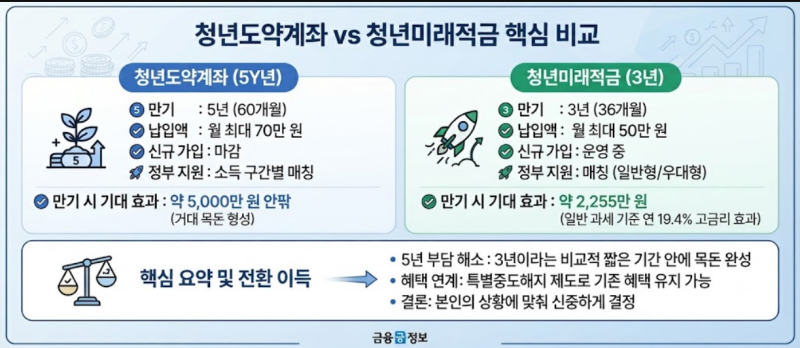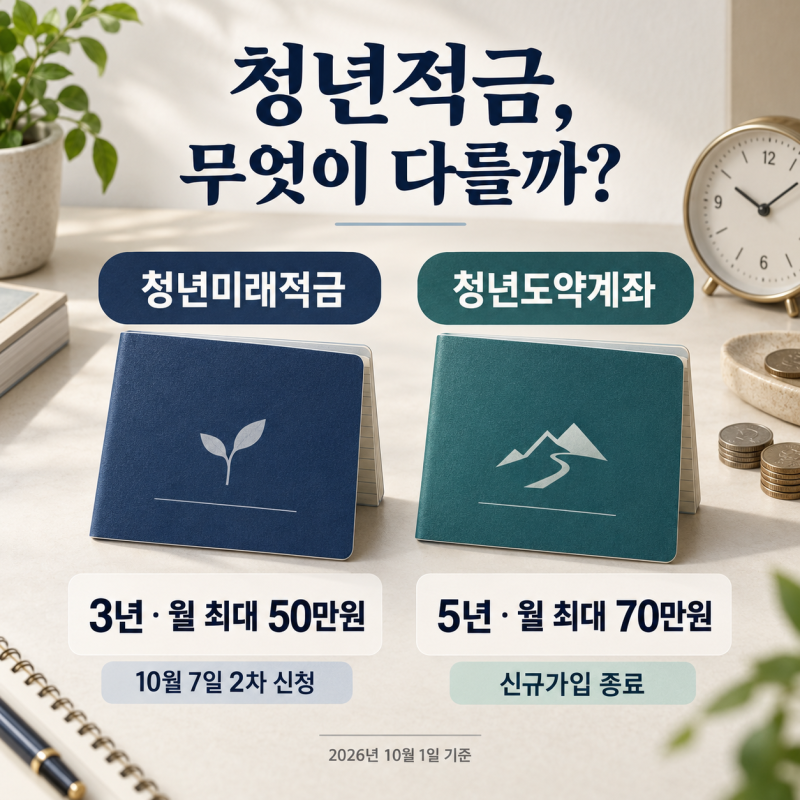
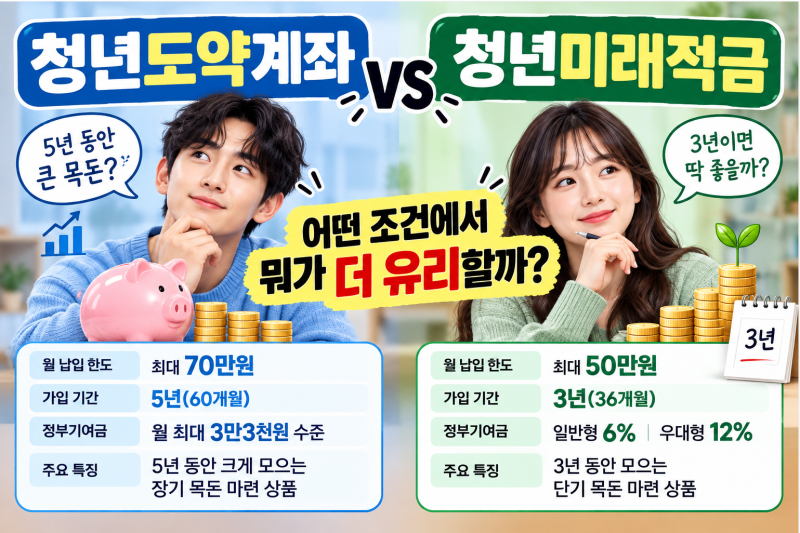

청년도약계좌와 청년미래적금은 청년들의 자산 형성을 돕는 정책 금융 상품으로, 최근 많은 청년들이 두 상품의 차이점과 전환 여부에 큰 관심을 보이고 있습니다. 청년도약계좌는 5년 만기로 최대 70만원까지 납입 가능하며, 청년미래적금은 3년 만기로 월 최대 50만원을 납입할 수 있는 구조입니다. 특히 청년도약계좌의 신규 가입이 종료되면서 청년미래적금이 새로운 대안으로 부상하고 있습니다.
실제 블로그 후기들을 살펴보면, 청년미래적금은 3년이라는 짧은 만기로 인해 자금 계획 수립이 용이하다는 장점이 있습니다. 반면, 청년도약계좌는 월 납입 한도가 높아 장기간 유지 시 더 큰 목돈을 마련할 수 있다는 점이 강점으로 꼽힙니다. 기존 청년도약계좌 가입자 중에는 5년 만기가 부담스러워 청년미래적금으로의 전환을 고민하는 경우가 많으나, 개인의 소득 구간과 납입 기간에 따라 손익이 달라질 수 있어 신중한 접근이 필요합니다.
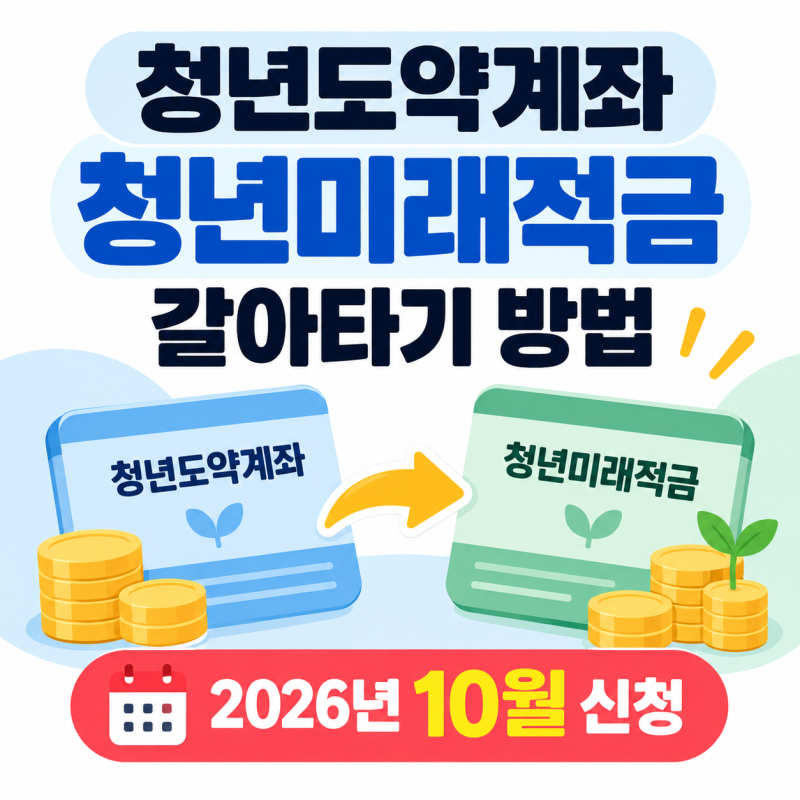
블로거들은 기존 청년도약계좌를 해지하고 청년미래적금으로 갈아타기 전에 이미 받은 정부기여금과 비과세 조건, 그리고 예상 환급액을 반드시 확인해야 한다고 조언합니다. 특히 가입 1년 미만이거나 중소기업 재직자로 미래적금 우대형 12% 대상자라면 전환이 유리할 수 있지만, 2년 이상 납입했거나 월 70만원을 꾸준히 납입 중이라면 기존 계좌를 유지하는 것이 더 큰 목돈 마련에 유리할 수 있습니다.