최근 주택 및 전세 대출을 계획하는 이들이 늘면서, 집 대출 계산기를 활용하여 예상 이자를 미리 확인하는 것이 중요한 트렌드로 자리 잡았습니다. 특히 금리 변동에 따른 월 상환액과 총 이자액의 차이를 파악하려는 수요가 증가하고 있으며, 다양한 금융기관의 계산기가 제공되어 사용자들의 편의를 돕고 있습니다. 대출 규모가 커지고 상환 기간이 길어질수록 금리 1%p의 차이가 수천만 원의 총 이자액 차이로 이어질 수 있어, 신중한 사전 계산이 필수적입니다.
블로거들은 KB국민은행, 우리은행 등 시중은행의 대출 계산기를 추천하며, 각 계산기의 특징과 활용법을 상세히 공유하고 있습니다. 일부 블로거는 주택담보대출의 경우 금리 0.1% 차이도 큰 영향을 미치므로 다양한 조건을 대입하여 시뮬레이션할 것을 강조하는 반면, 다른 블로거들은 전세자금대출 계산 시 대출 한도뿐만 아니라 월 이자 부담을 함께 고려해야 한다고 조언합니다. 이처럼 블로거들은 대출 종류별로 중요하게 살펴봐야 할 항목들을 구체적으로 제시하며 실질적인 도움을 제공하고 있습니다.
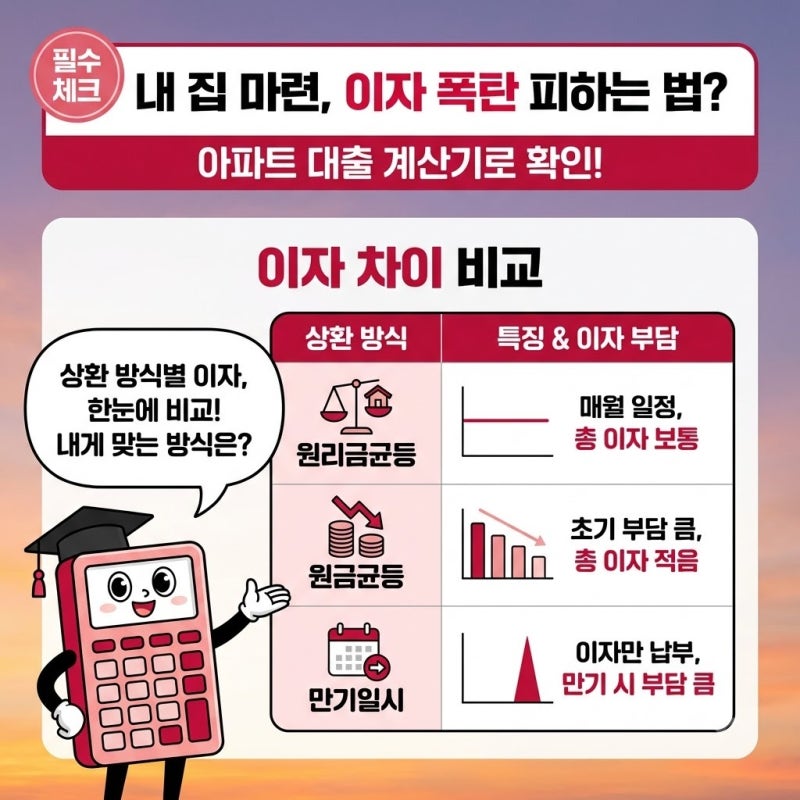
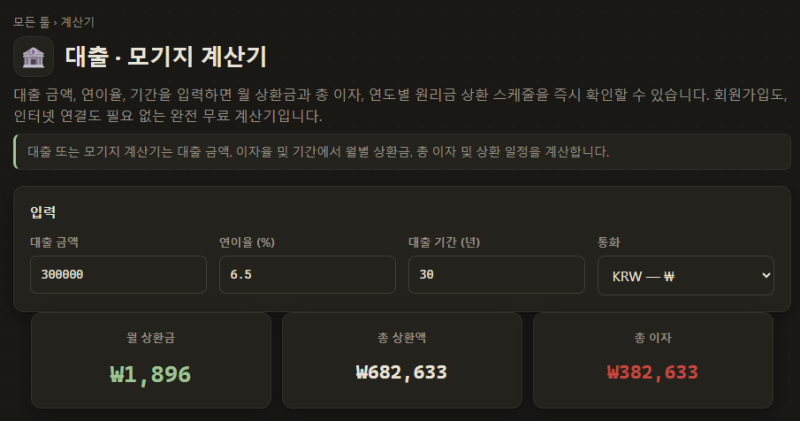
실제 블로그 후기에서는 3억 원 대출 시 금리 1%p 차이가 월 상환액에서 약 17만 8천 원, 30년 총 이자에서는 약 6천 4백만 원의 차이를 발생시킨다는 구체적인 계산 결과가 제시되었습니다. 따라서 대출을 받기 전에는 대출금액, 대출기간, 금리, 상환방법 등을 정확히 입력하여 월평균 상환원금, 이자, 납입액을 꼼꼼히 확인하는 것이 중요합니다. 특히 주택담보대출처럼 장기간 대출하는 경우 상환방식별 월 납입액을 비교하여 자신에게 가장 유리한 조건을 선택하는 지혜가 필요합니다.