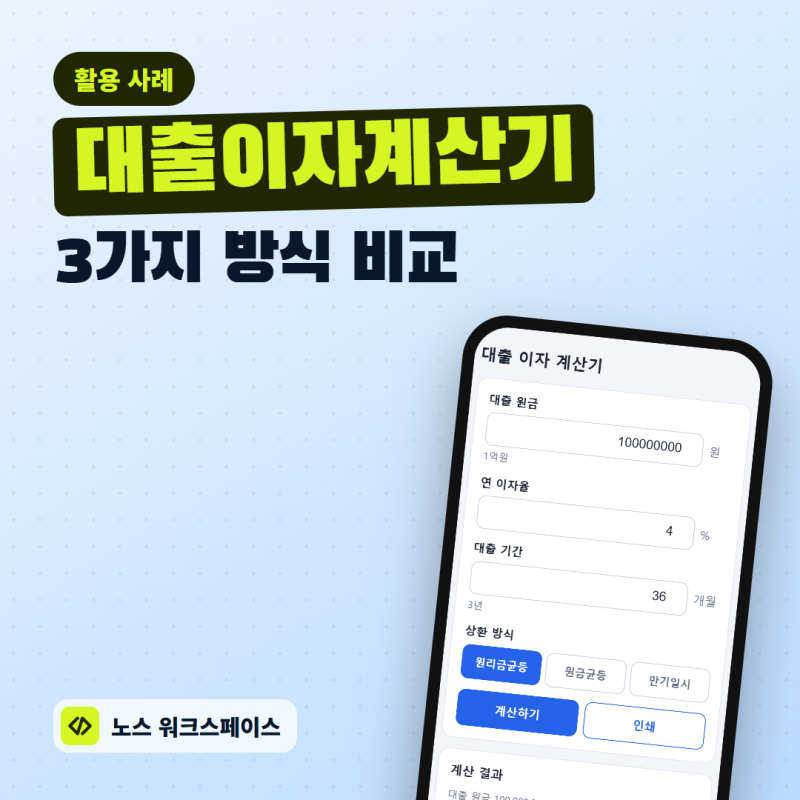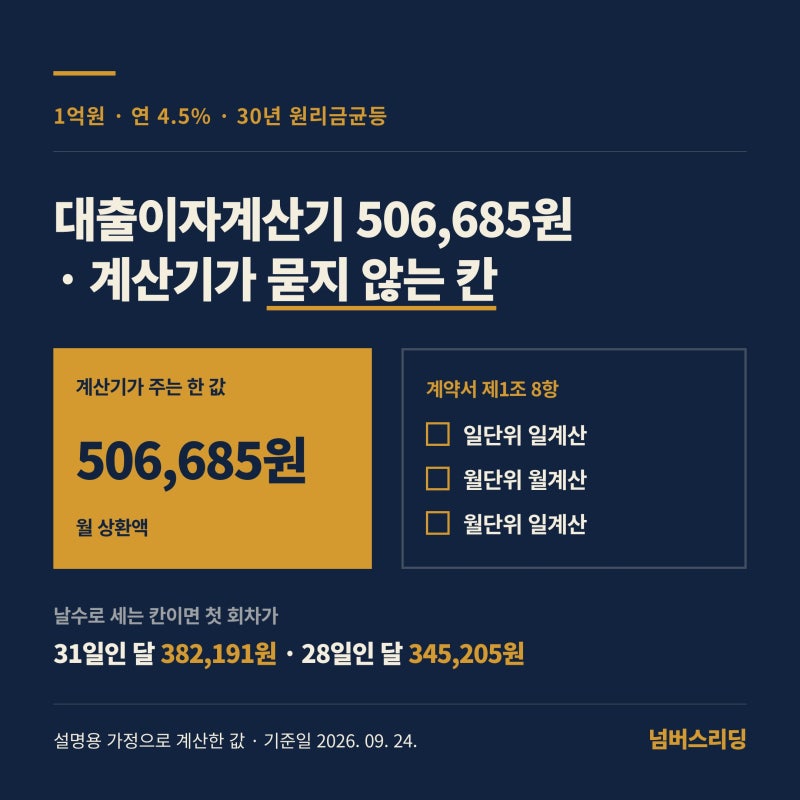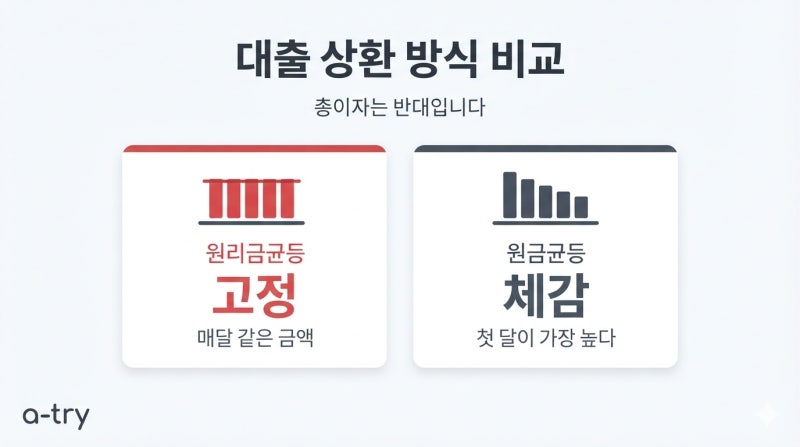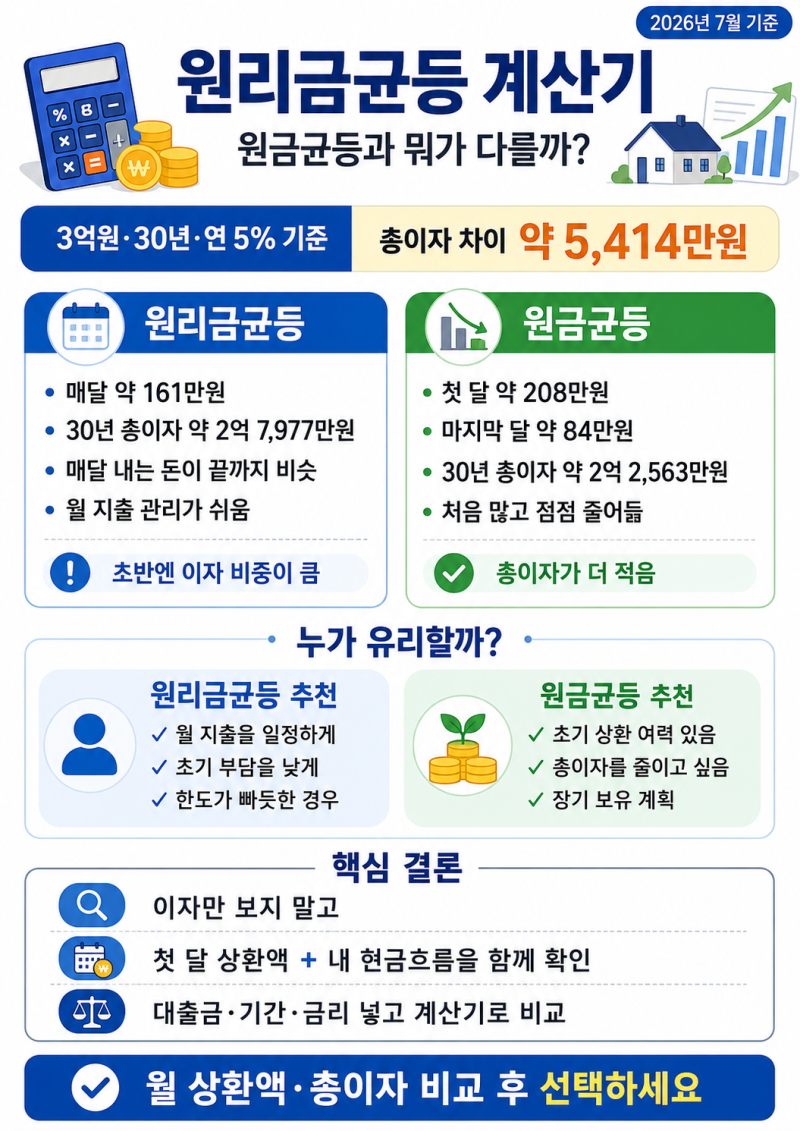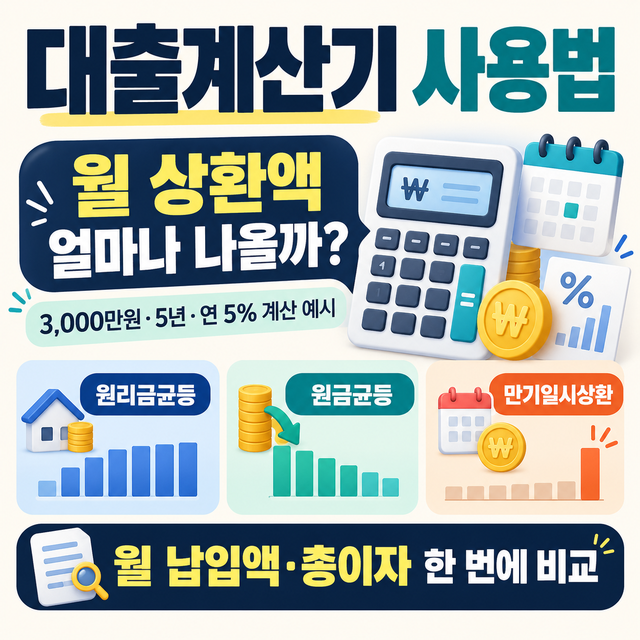
원금균등상환 방식은 대출 원금을 기간으로 균등하게 나누어 갚고, 남은 잔액에 대한 이자를 더하는 구조입니다. 이 방식은 매달 갚을 원금이 일정하여 원금이 빠르게 줄어들며, 이에 따라 이자 부담도 점차 감소하는 특징이 있습니다. 특히 대출 초기에 상환액이 가장 크지만, 시간이 지날수록 월 납입액이 줄어들어 총 이자액이 원리금균등 방식보다 적게 산출되는 장점이 있습니다.
블로거들은 대출 계산 시 금리뿐만 아니라 상환 방식을 먼저 고려하는 것이 중요하다고 강조합니다. 원리금균등 방식이 월 납입액이 일정하여 생활비 관리가 편한 반면, 원금균등 방식은 초반 상환 부담이 크지만 총 이자액이 적어 장기적으로 유리할 수 있다는 의견이 있습니다. 또한, 거치기간 설정 여부나 대출 기간의 길이에 따라 월 납입액과 총 이자액이 크게 달라지므로, 여러 조건을 비교하며 자신에게 맞는 최적의 상환 방식을 찾아야 한다고 조언합니다.
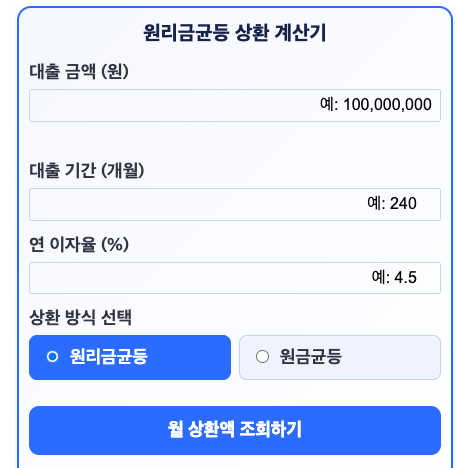
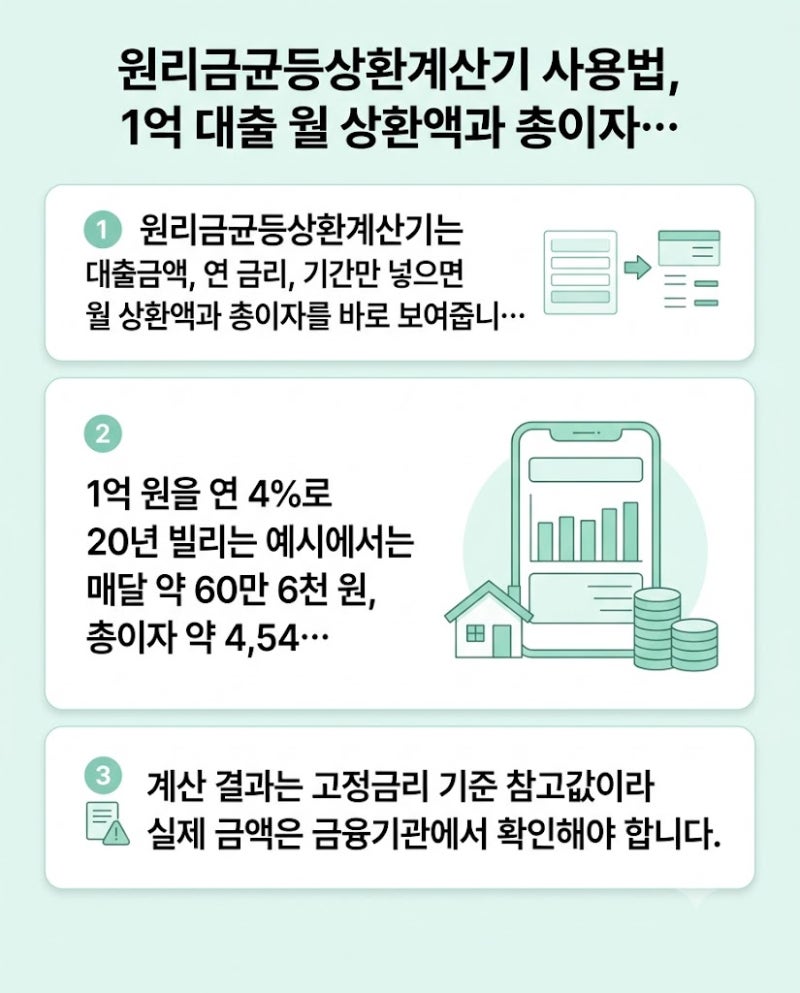
대출 계산기를 활용할 때는 대출 원금, 연 금리, 대출 기간, 거치 기간, 상환 방법 등 기본 입력값을 정확히 넣는 것이 중요합니다. 특히 변동금리 대출의 경우 현재 적용되는 금리를 기준으로 계산하는 것이 실제 상환액 예측에 도움이 됩니다. 상환 방식별 차이를 명확히 이해하기 위해 회차별 상환표를 제공하는 계산기를 이용하면 초기 부담과 총 이자액의 변화를 한눈에 파악할 수 있어 현명한 대출 계획 수립에 유용합니다.