
증여세 신고 후 재산가액, 증여일, 공제금액 등을 잘못 입력하여 세금을 과다 납부한 경우, 납세자가 직접 세액 조정을 요청하는 절차가 바로 경정청구입니다. 세금을 적게 신고한 경우에는 수정신고를, 반대로 많이 신고했거나 환급받을 세액이 있는 경우에는 경정청구를 검토해야 합니다. 단순 입력 오류라도 재산 평가나 공제 요건에 영향을 줄 수 있으므로 관련 증빙을 함께 확인하는 것이 중요합니다.
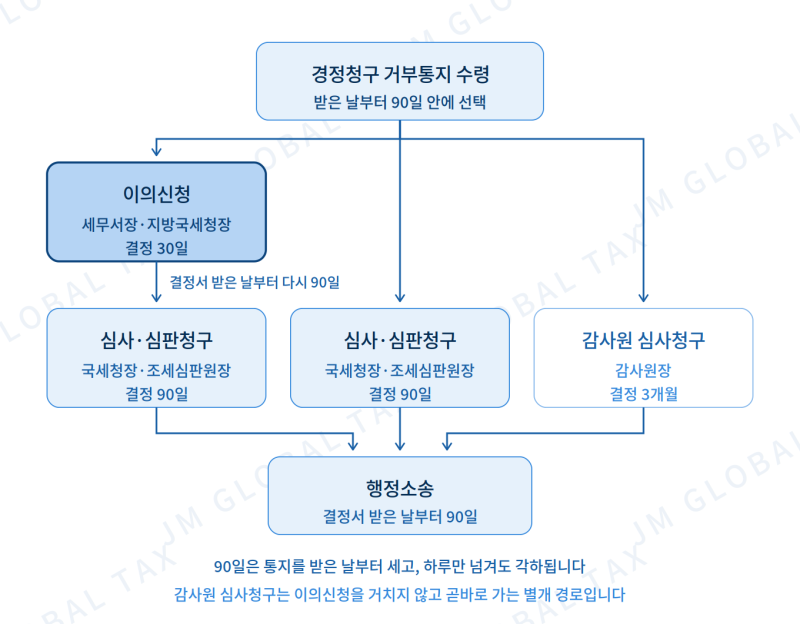
실제 블로그 후기들을 살펴보면, 경정청구는 단순히 다시 신고하는 절차가 아니라 과다 신고한 이유와 이를 입증할 자료를 제출해 세액을 바로잡아 달라고 요청하는 과정임을 강조합니다. 세무서가 세금을 적게 신고한 경우는 찾아내 고지하지만, 많이 냈을 때는 먼저 알려주지 않으므로 납세자가 직접 청구해야 합니다. 접수하면 2개월 안에 인정 여부를 통지받으며, 인정되면 환급금에 환급가산금이 붙어 함께 들어옵니다.
경정청구는 법정신고기한 다음 날부터 5년 이내에 신청할 수 있습니다. 예를 들어, 2021년 소득분은 2022년 5월 31일부터 세어 2027년 5월 31일까지 청구가 가능합니다. 경정청구 전문 세무사는 이러한 근거를 마련하고 진행 절차를 돕는 역할을 하며, 과다 납부된 세금을 돌려받기 위한 중요한 판단 기준과 진행 절차를 숙지하는 것이 필요합니다.