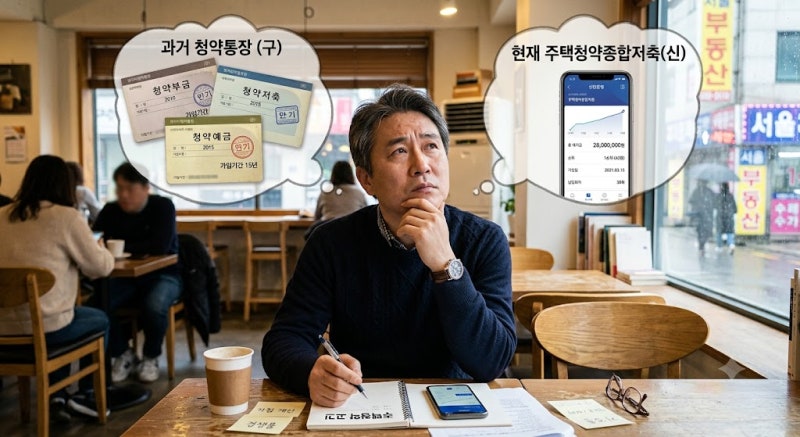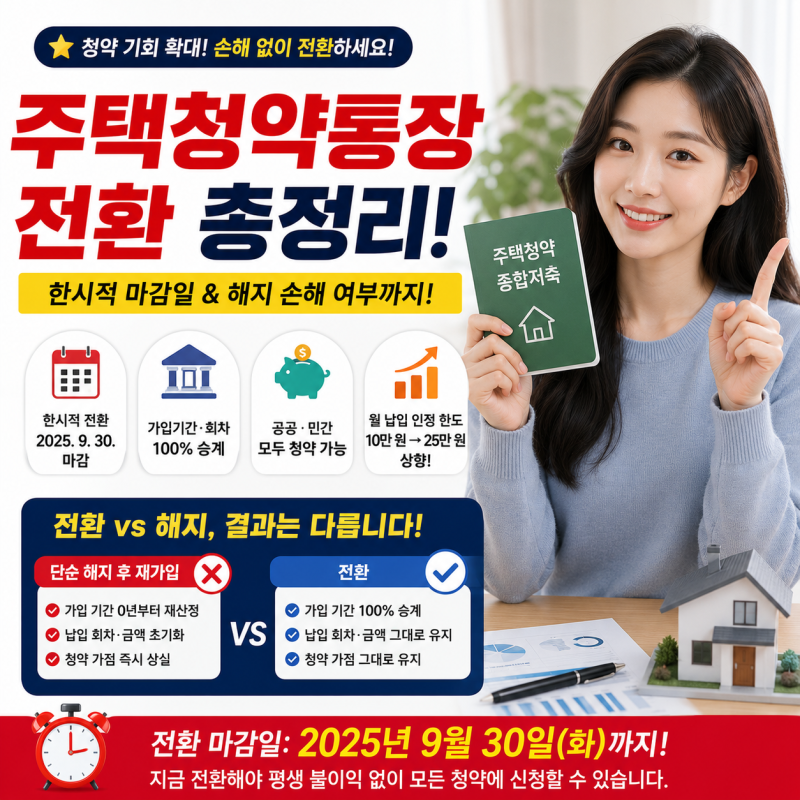
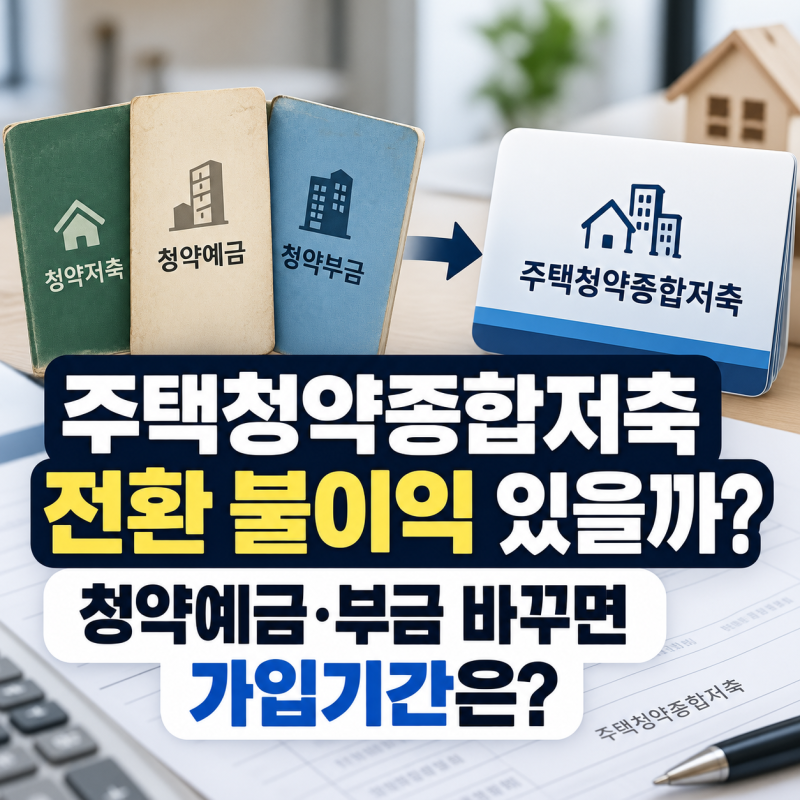
최근 청약통장 일원화 정책이 시행되면서 오래된 청약저축이나 청약예·부금 통장을 주택청약종합저축으로 전환할지 고민하는 분들이 많습니다. 주택청약종합저축으로 전환하면 모든 민영 및 공공주택 청약 기회를 확보하고, 인상된 금리 혜택과 연말정산 소득공제 확대 효과를 누릴 수 있습니다. 하지만 단순히 혜택만 보고 섣불리 전환했다가는 수년간 쌓아온 공공분양 당첨 기회를 놓칠 수 있어 신중한 접근이 필요합니다.
블로거들은 주택청약종합저축 전환 시 기존 통장의 종류에 따라 인정되는 가입 기간과 납입 실적이 달라진다는 점을 강조합니다. 특히 공공분양 일반공급은 가점이 아닌 총 납입 인정 금액 순으로 당첨자를 선정하므로, 기존 청약저축 가입자가 전환할 경우 과거 민영주택 청약용으로 납입된 예치금이나 청약부금의 소액 납입분은 공공분양 인정 금액으로 소급 산정되지 않아 불이익을 받을 수 있습니다. 반대로 청약예금·부금 가입자는 민영주택 가입 기간은 인정되지만, 국민주택 가입 기간과 납입 횟수, 금액은 전환 이후 실적부터 인정됩니다.
청약통장 전환은 한 번 완료하면 이전 상태로 되돌리는 취소가 불가능하므로, 본인이 노리는 주택 유형의 당첨 커트라인과 기존 통장의 실적을 면밀히 확인해야 합니다. 특히 공공분양 당첨 안정권인 1,500만~2,000만 원 이상의 납입 인정액을 거의 채워가던 청약저축 가입자라면 섣부른 전환이 전략을 흐릴 수 있습니다. 전환 가능 기한이 2027년 9월 30일까지로 연장되었으니, 충분한 시간을 가지고 본인의 청약 목표에 맞는 최적의 선택을 하는 것이 중요합니다.