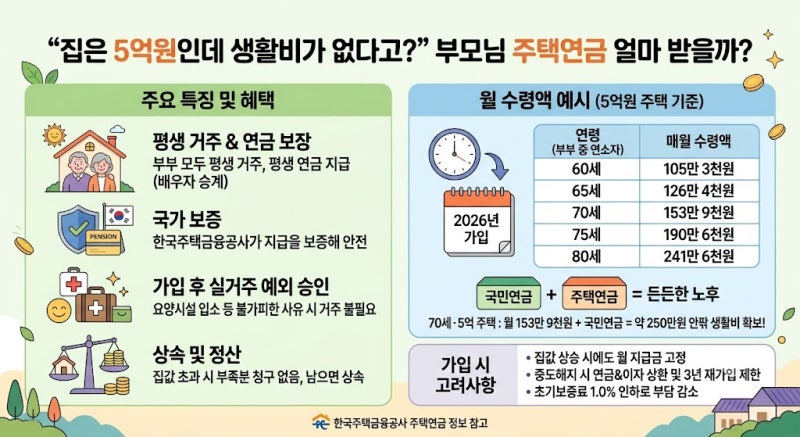
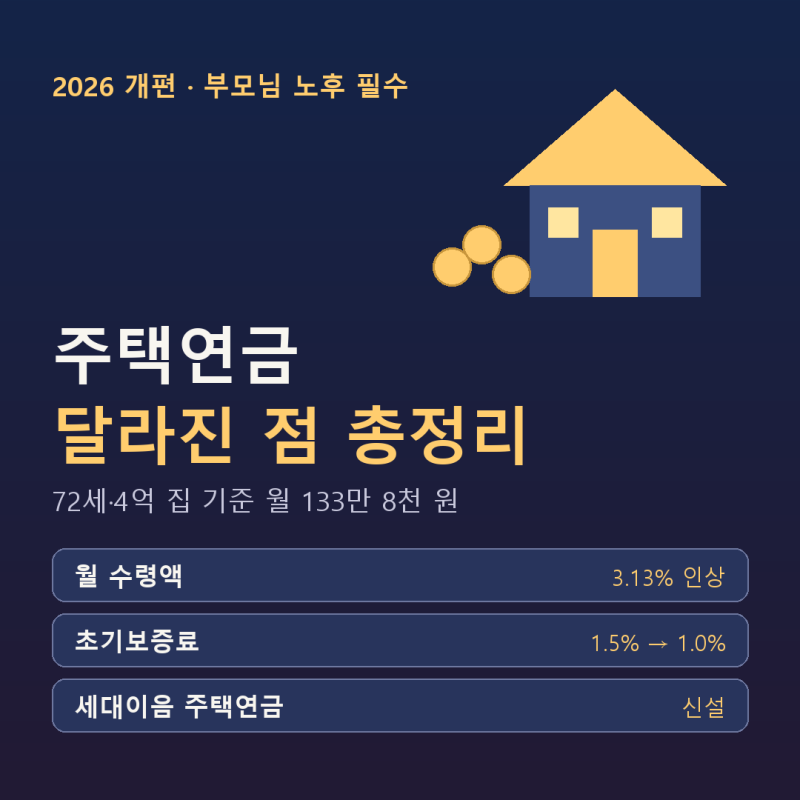
주택연금은 주택을 담보로 맡기고 매달 연금을 받는 제도로, 은퇴 세대의 노후 생활비 마련에 중요한 역할을 합니다. 특히 2026년에는 월 수령액 인상, 초기보증료 인하 등 제도가 개편되어 많은 관심을 받고 있습니다. 부동산 자산 비중이 높은 우리나라 은퇴 가구의 현금 흐름을 개선하는 현실적인 대안으로 주목받고 있습니다.
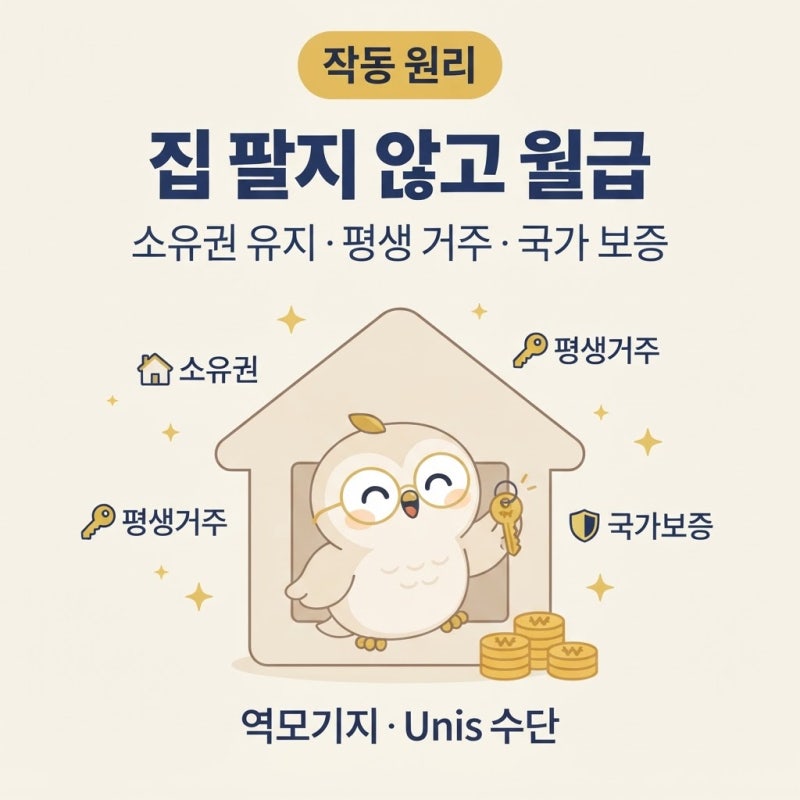
실제 블로그 후기들을 살펴보면, 주택연금은 부부 중 한 명이 사망해도 연금 감액 없이 동일 금액이 지급되며, 연금 수령액이 집값보다 많더라도 차액을 자녀에게 청구하지 않는다는 점이 큰 장점으로 꼽힙니다. 반대로 집값이 남으면 자녀에게 상속되어 합리적인 구조를 갖추고 있습니다. 다만, 매달 받는 연금이 대출의 성격을 가지므로 금리가 적용된다는 점은 미리 인지해야 합니다.
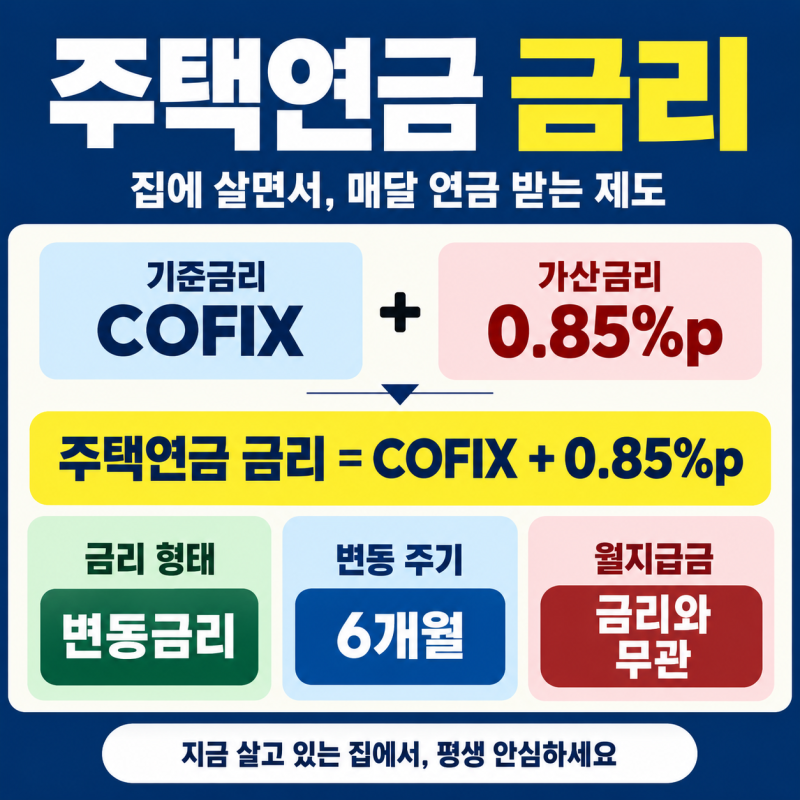
2026년 주택연금의 대출금리는 신규취급액 기준 COFIX에 가산금리 0.85%를 더하는 방식으로 결정되며, COFIX는 6개월 주기로 변동합니다. 기존 가입자의 월지급금은 금리 변동에 따라 줄어들지 않지만, 적용되는 금리에 따라 대출잔액에 쌓이는 이자에 차이가 발생할 수 있습니다. 또한, 초기보증료는 주택가격의 1.0%로 낮아졌으며, 연보증료는 연 0.95%로 조정되었습니다.