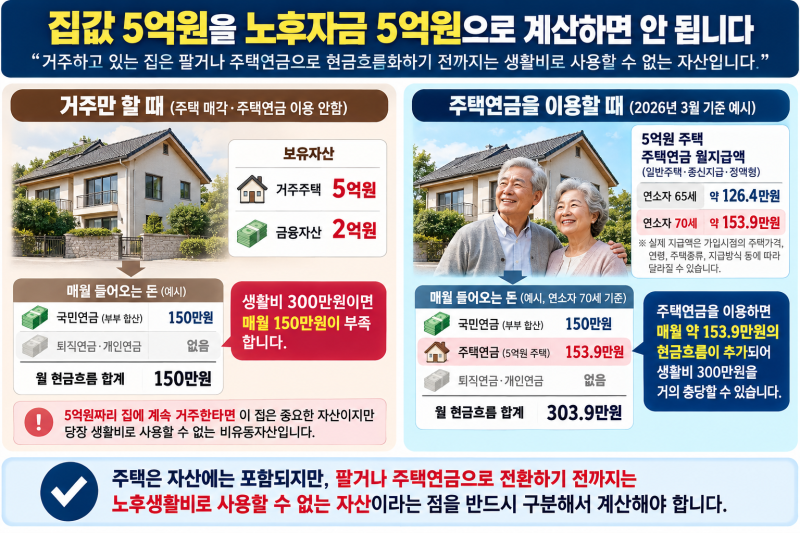

주택연금은 집을 담보로 맡기고 평생 매달 생활비를 받는 국가 보증 제도로, 은퇴 후 고정 소득 마련에 대한 고민을 해결해 주는 중요한 노후 안전판입니다. 특히 2026년 개편된 우대형 주택연금은 소득과 집값이 상대적으로 낮은 고령층을 위해 일반형보다 월 수령액을 최대 20~24% 이상 얹어주며 초기 보증료 부담도 줄여주는 특화 상품으로 주목받고 있습니다. 부부 중 1명 이상 만 55세 이상, 공시가격 12억 원 이하 1주택자, 그리고 기초연금 수급자라면 우대형 주택연금 가입을 고려해 볼 수 있습니다.
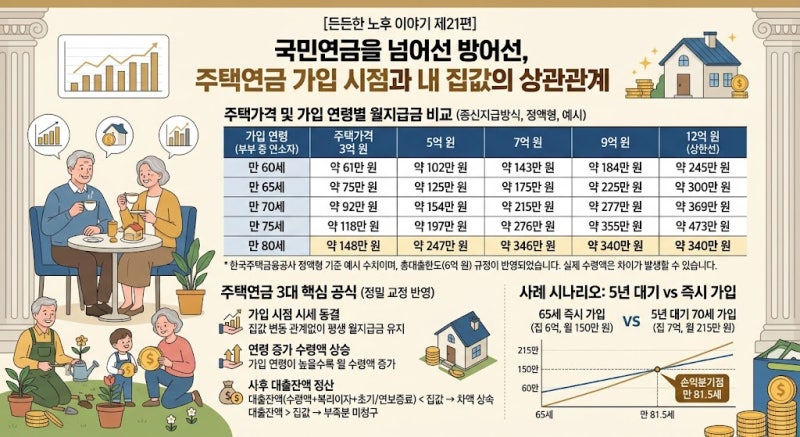
실제 가입자들은 국민연금과 기초연금만으로는 부족했던 생활비를 주택연금을 통해 보충하며 안정적인 노후를 보내고 있다고 전합니다. 우대형 주택연금은 동일한 집값과 연령에도 일반형 대비 매달 수십만 원 이상 더 많은 연금을 받을 수 있어, 자격이 된다면 무조건 우대형으로 신청하는 것이 유리하다는 의견이 많습니다. 주택연금은 집값이 오르거나 떨어져도 정해진 월 지급금이 줄어들지 않으며, 부부 모두 사망 후 집값이 연금 총액보다 남으면 차액은 자녀에게 상속되고 모자라도 상속인에게 청구되지 않는 안전장치를 갖추고 있습니다.
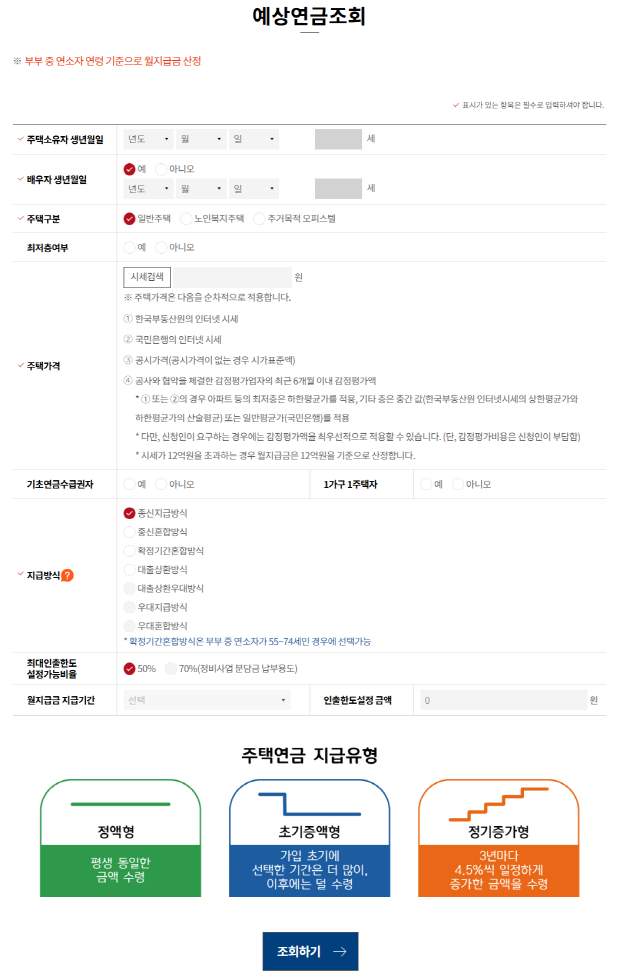
주택연금 가입을 고려한다면 한국주택금융공사 홈페이지에서 직접 가입조건을 따져보고 예상 월 수령액을 계산해 보는 것이 중요합니다. 특히 부모님 세대의 경우 자녀에게 부담을 주지 않고 스스로 노후를 책임질 수 있다는 점에서 주택연금이 좋은 대안이 될 수 있습니다. 평생 거주와 평생 지급, 국가 보증의 안정성, 그리고 잔여 자산 상속 보장이라는 3대 강점을 바탕으로, 본인의 상황에 맞는 최적의 주택연금 상품을 선택하여 든든한 노후를 준비하시기 바랍니다.