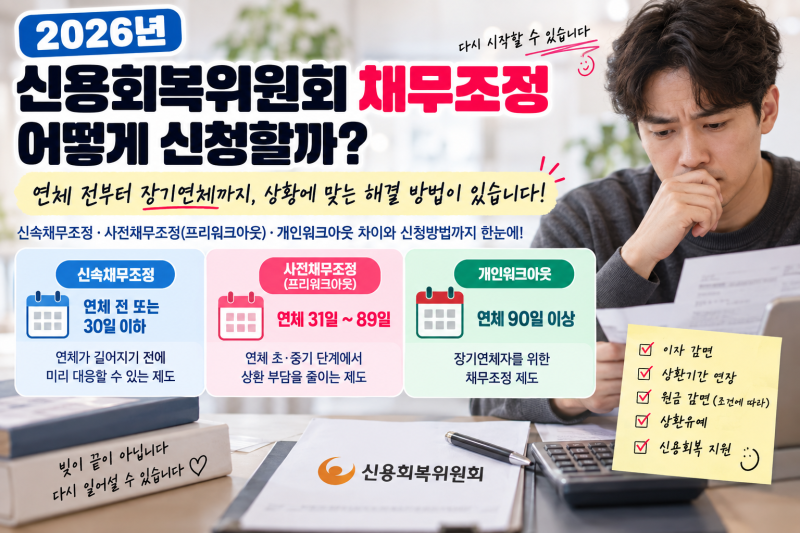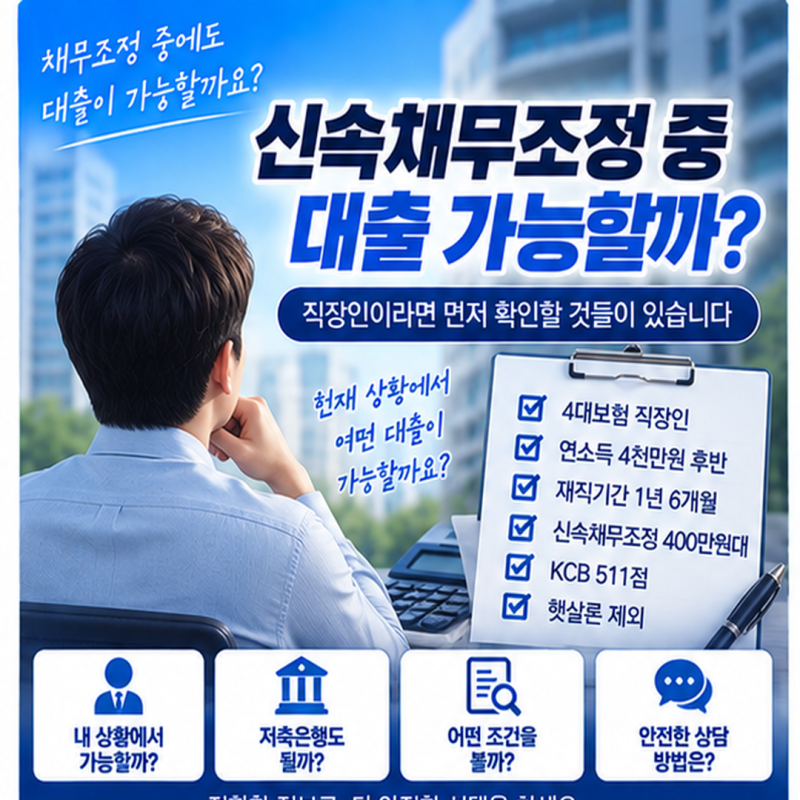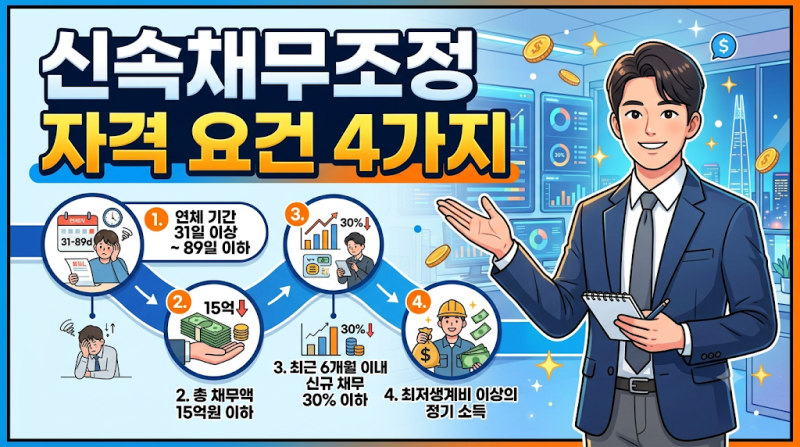
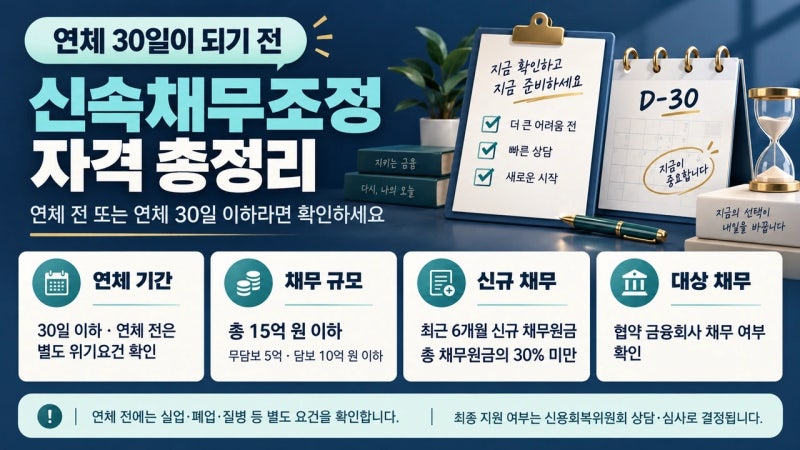
신속채무조정은 연체 전 또는 연체 초기 채무자가 상환 조건을 조정하여 정상적인 상환을 돕는 신용회복위원회의 제도입니다. 이 제도를 이용 중인 경우에도 추가 자금이 필요한 상황이 발생할 수 있으며, 이때 저축은행 대출 가능 여부에 대한 문의가 많습니다. 특히 4대보험 직장인의 경우 소득과 재직 기간이 안정적이라 할지라도, 채무조정 이행 여부가 대출 심사에 중요한 영향을 미칩니다.
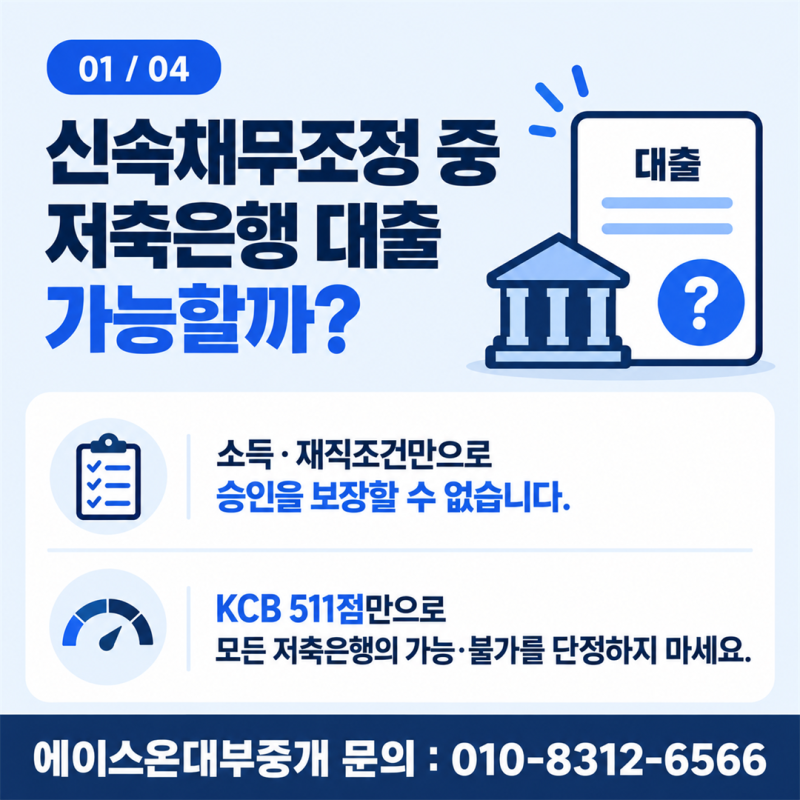
실제 블로그 사례에 따르면, 신속채무조정 잔액이 적게 남았다고 해서 대출이 쉽게 승인되는 것은 아닙니다. 단순한 잔액보다는 채무조정 시작일, 납부 회차, 중간 미납 여부 등 성실한 상환 이력이 더욱 중요하게 평가됩니다. 또한 KCB 신용점수 511점과 같이 특정 점수만으로 대출 가능 여부를 단정하기 어려우며, 각 금융회사의 자체적인 신용평가 기준과 현재 부채 상태, 채무조정 진행 상황 등이 종합적으로 고려됩니다.
따라서 신속채무조정 중 대출을 고려한다면, 무작정 여러 금융기관에 신청하기보다는 자신의 소득, 재직 기간, 채무조정 성실 이행 여부, 신용점수 등 전반적인 상황을 면밀히 분석해야 합니다. 특히 수수료 선입금이나 휴대전화 개통을 요구하는 대출 사기에 유의해야 하며, 대출 후 상환이 어렵다고 판단되면 추가 대출보다는 채무조정 상담을 우선적으로 고려하는 것이 현명합니다.