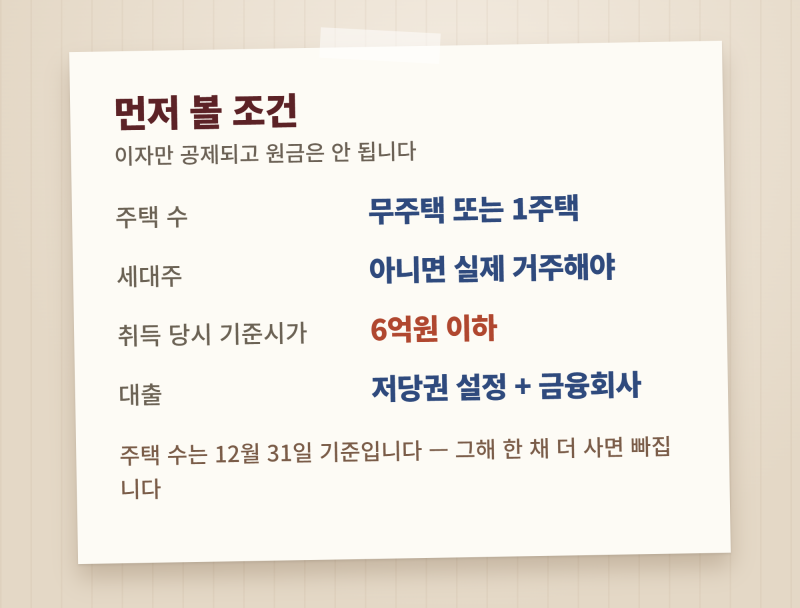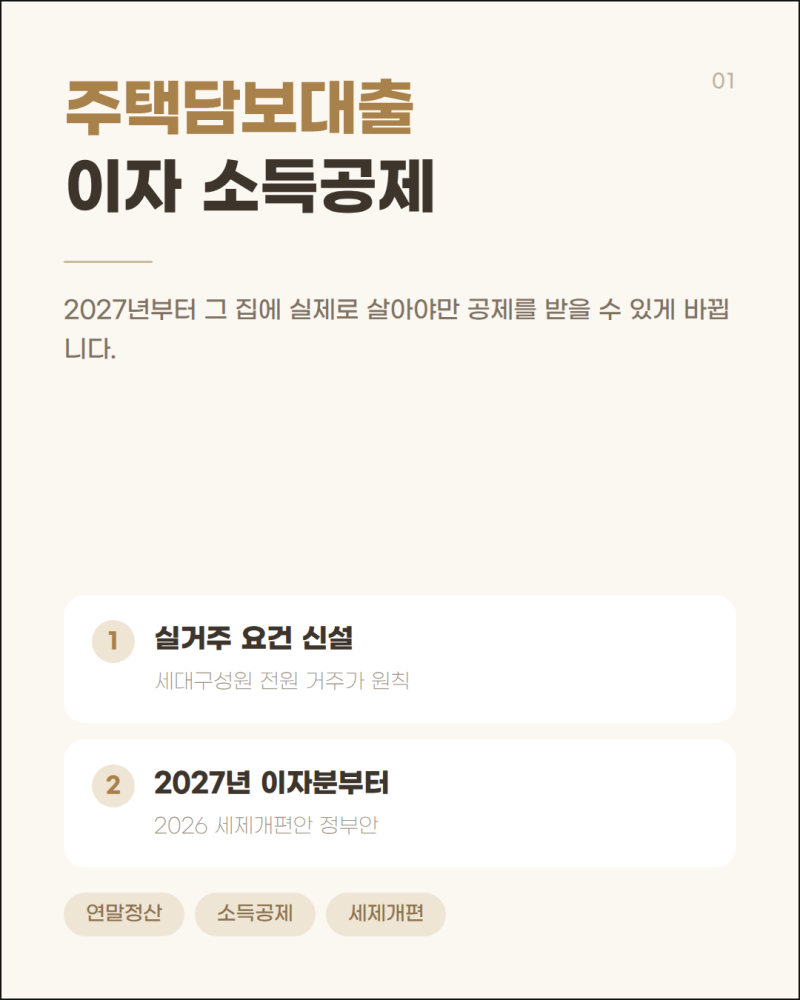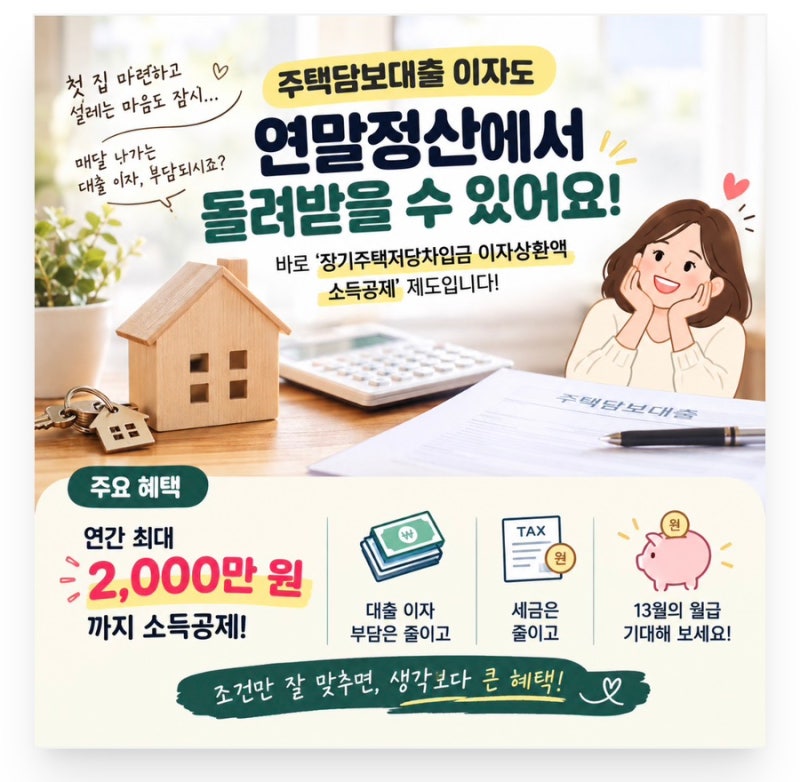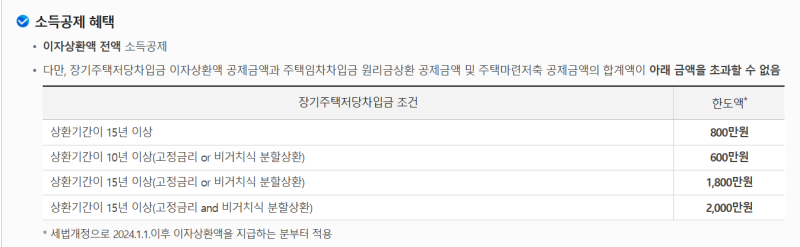


주택담보대출 이자 소득공제는 주택 구입 시 발생한 이자 상환액을 근로소득에서 공제하여 세금 부담을 줄여주는 제도입니다. 정식 명칭은 '장기주택저당차입금 이자상환액 소득공제'이며, 현재는 일정 요건을 충족한 근로자가 기준시가 6억 원 이하 주택을 구입하고 장기 주택담보대출을 받은 경우 연간 최대 2,000만 원까지 공제받을 수 있습니다. 2026년 세제개편안에 따라 2027년부터는 실거주 요건이 추가될 예정으로, 기존 대출자와 신규 대출자의 적용 시점이 달라질 수 있습니다.
현재는 세대주가 주택을 소유하고 다른 지역에 거주하더라도 공제를 받을 수 있지만, 개정안이 확정되면 세대구성원 전원이 해당 주택에 실제 거주해야만 공제가 가능해집니다. 이는 단순히 주택을 소유하고 대출 이자를 납부하는 것만으로는 공제 혜택을 받기 어려워질 수 있음을 의미합니다. 공제 한도는 대출 기간과 상환 방식에 따라 600만 원에서 2,000만 원까지 차등 적용되며, 소득공제는 세액공제와 달리 과세표준을 낮춰 세금을 줄이는 방식입니다.
따라서 주택담보대출을 계획 중이거나 이미 대출을 받은 경우, 변경되는 실거주 요건과 대출 조건별 공제 한도를 면밀히 확인하는 것이 중요합니다. 특히 고정금리 및 비거치식 분할 상환 방식은 최대 공제 한도인 2,000만 원을 적용받을 수 있어, 대출 실행 전 금리 방식 선택이 절세에 큰 영향을 미칠 수 있습니다. 2027년부터 시행될 실거주 요건은 기존 대출자에게 경과 조치가 적용될 예정이므로, 본인의 상황에 맞는 정확한 정보를 확인하는 것이 필요합니다.