주택담보대출은 내 집 마련의 필수 요소로, 최근 금리 변동과 대출 규제 강화로 인해 월 상환액 계산의 중요성이 더욱 커지고 있습니다. 특히 DSR(총부채원리금상환비율) 40% 규제와 스트레스 DSR 도입으로 인해 대출 한도 산정 방식이 복잡해지면서, 정확한 원리금 상환액을 미리 파악하는 것이 중요합니다. 많은 블로거들은 억 단위의 대출 금액과 장기간의 상환 기간을 고려할 때, 금리 0.1%의 차이나 상환 방식에 따라 총 이자액이 수천만 원까지 달라질 수 있다고 강조합니다.
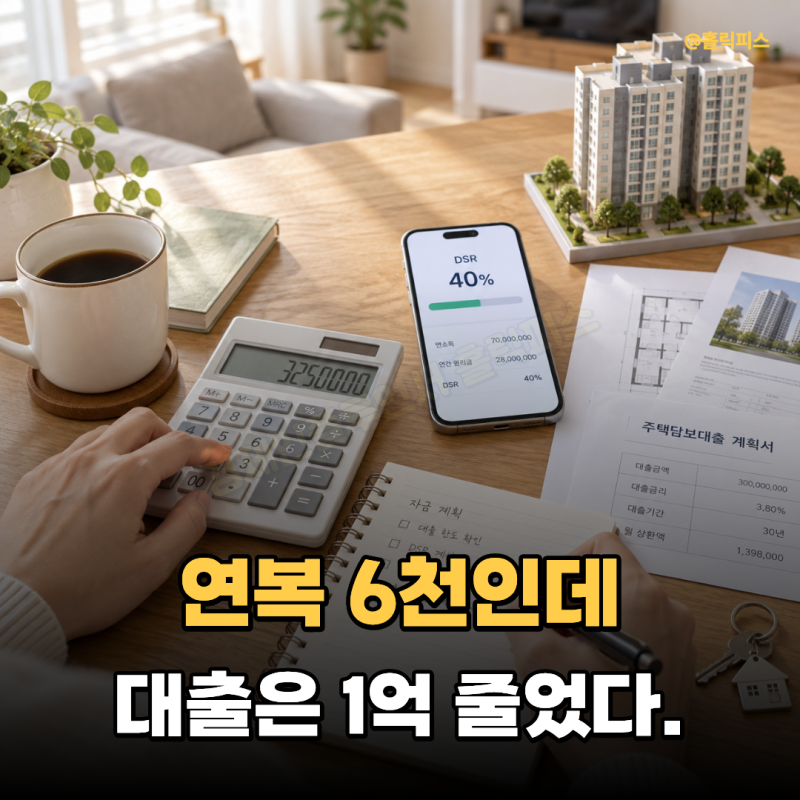
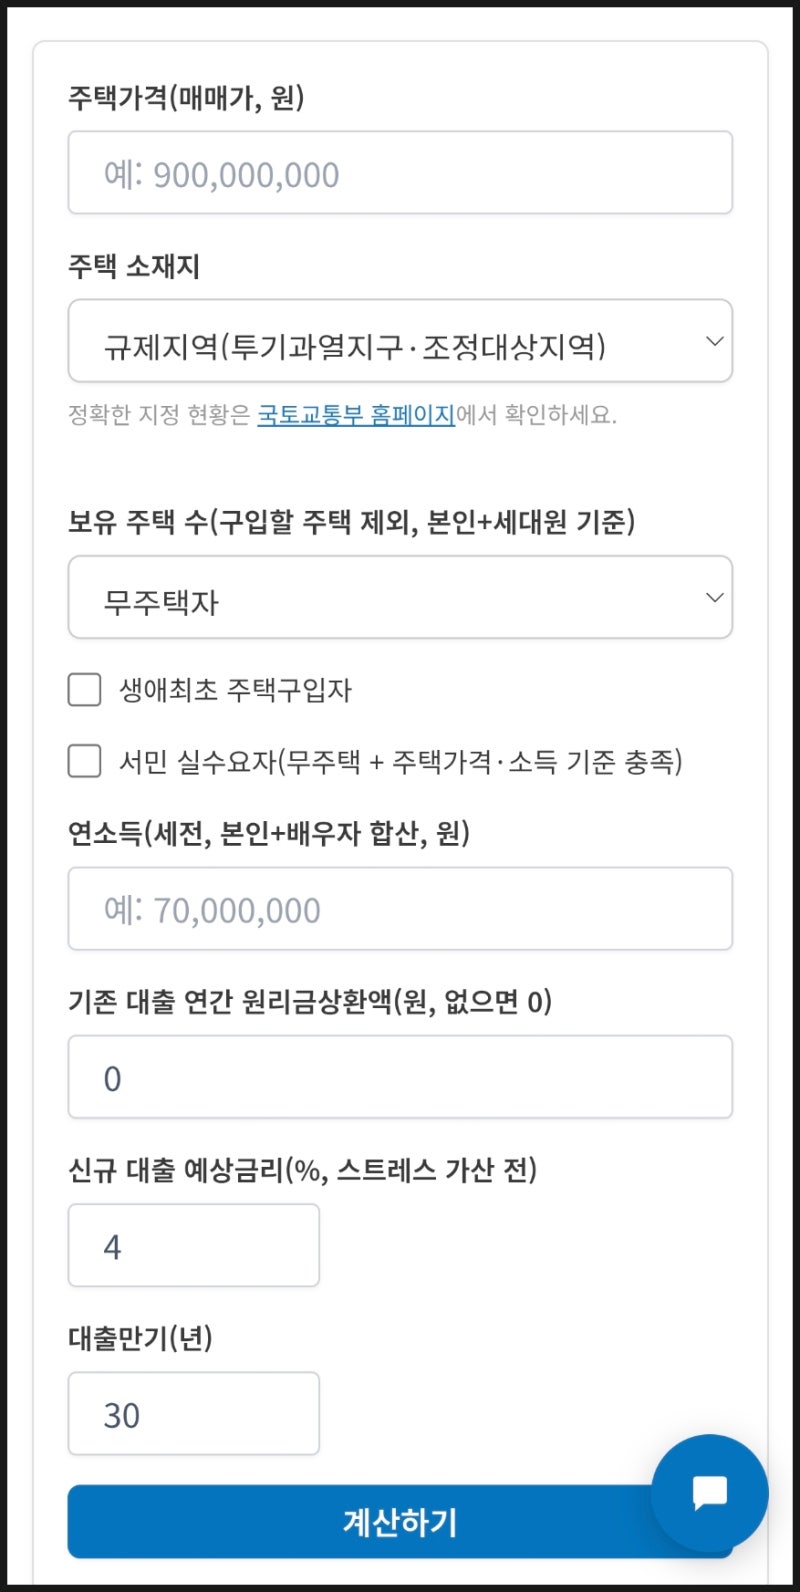
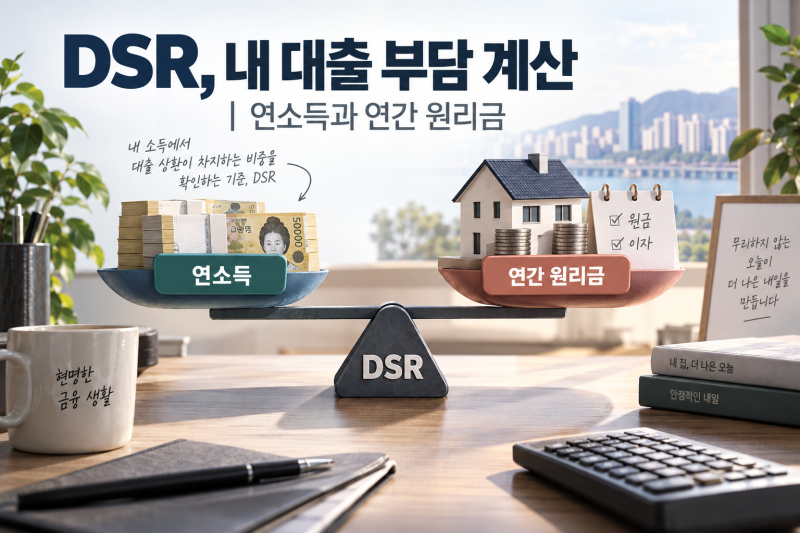
실제 사용자들은 주택담보대출 원리금 상환 계산기를 활용하여 대출 계획을 세울 때, 단순히 은행에서 제시하는 금리나 한도만으로는 월 상환액을 정확히 예측하기 어렵다고 말합니다. 특히 DSR 40%가 연봉의 40%를 대출 원금으로 오해하기 쉽지만, 이는 1년간 갚아야 할 모든 대출의 원금과 이자를 합친 금액의 한도임을 지적합니다. 따라서 연봉 6천만 원이라도 실제 주택담보대출 한도는 DSR 기준 약 3억 원 수준으로 계산될 수 있으며, 스트레스 금리 적용 시 한도가 1억 원 가까이 줄어들 수 있다는 점을 미리 인지해야 합니다.
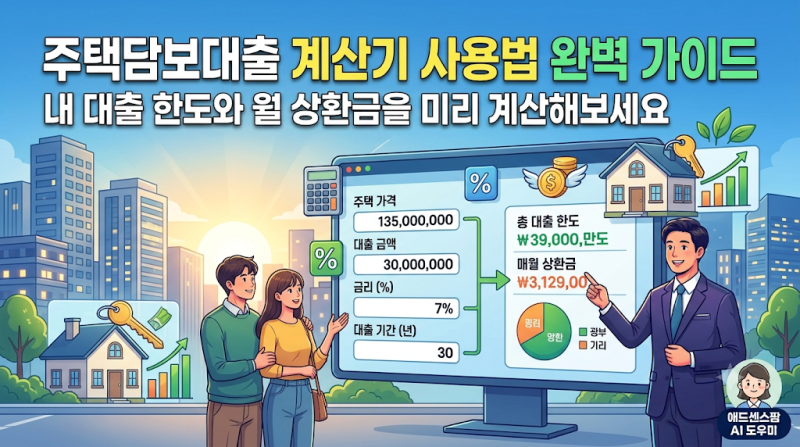
블로거들은 금융감독원 주택담보대출 계산기나 '계산정원'과 같은 웹 기반 계산기를 활용하여 다양한 조건(금리, 기간, 상환방식)을 대입해 시뮬레이션을 해볼 것을 권장합니다. 특히 스트레스 DSR은 실제로 내는 이자가 아니라 대출 한도를 산정할 때만 사용하는 가상의 금리이므로, 이를 고려한 정확한 계산이 필수적입니다. 대출 신청 전 스스로 월 상환액을 계산하여 감당 가능한 수준인지 확인하는 것이 하우스 푸어를 방지하고 현명한 내 집 마련을 위한 핵심 팁으로 제시됩니다.