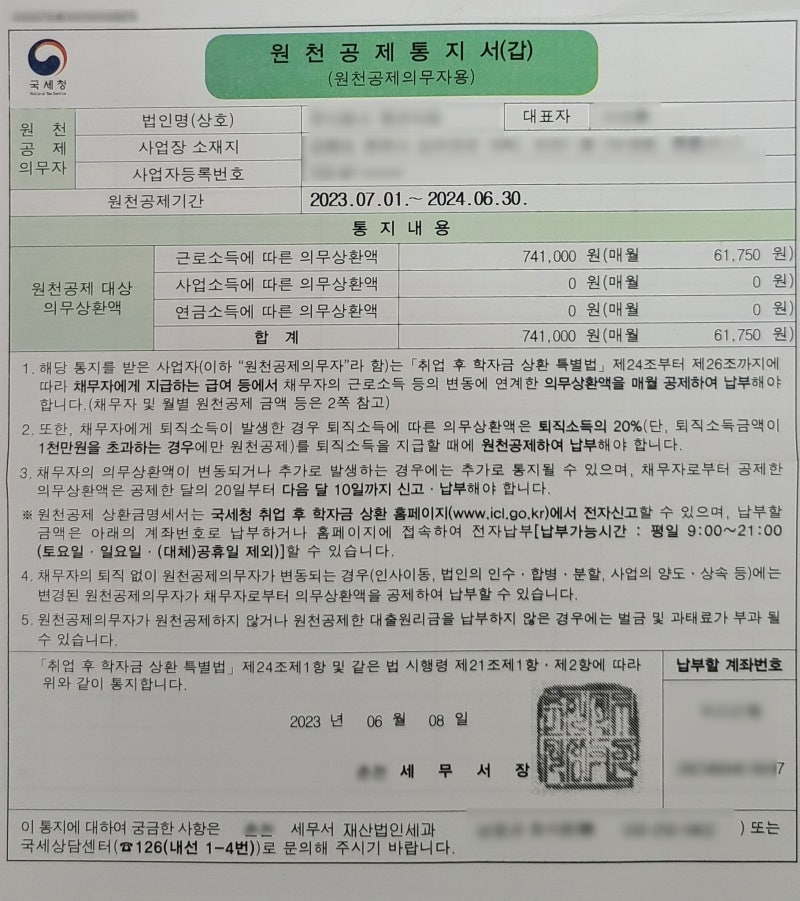

국세청 취업 후 학자금 상환 제도는 일정 소득 이상 발생 시 대출을 상환하는 방식으로, 회사는 원천공제의무자로서 직원의 상환액을 급여에서 공제하여 납부합니다. 특히 신규 직원이 학자금 대출 상환 대상자일 경우, 국세청 통지에 따라 매월 상환액을 공제해야 합니다. 이 제도는 근로자의 경제적 상황에 맞춰 유연하게 상환할 수 있도록 다양한 방법을 제공하고 있습니다.
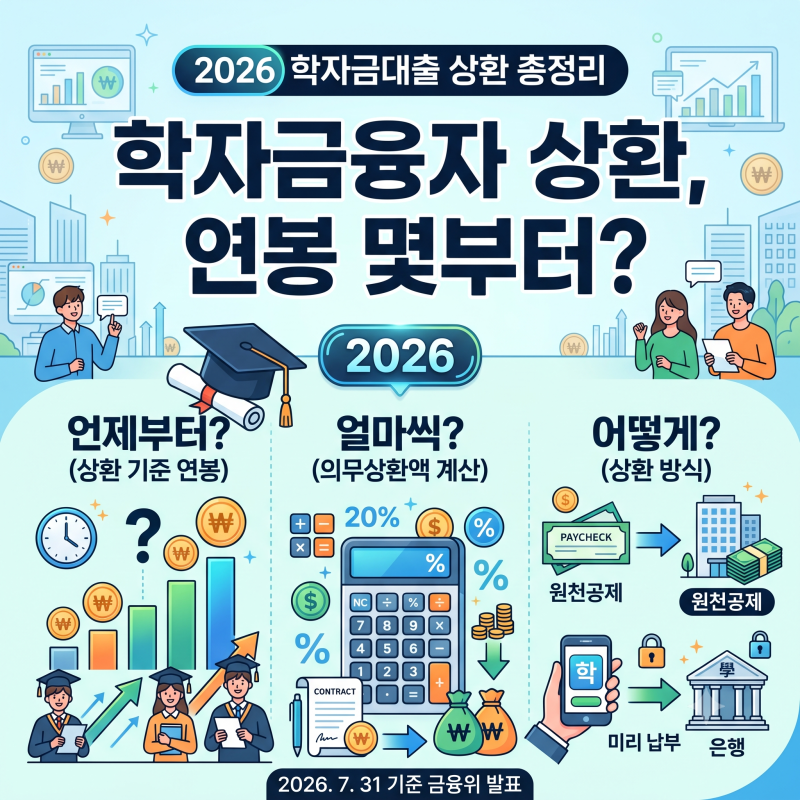
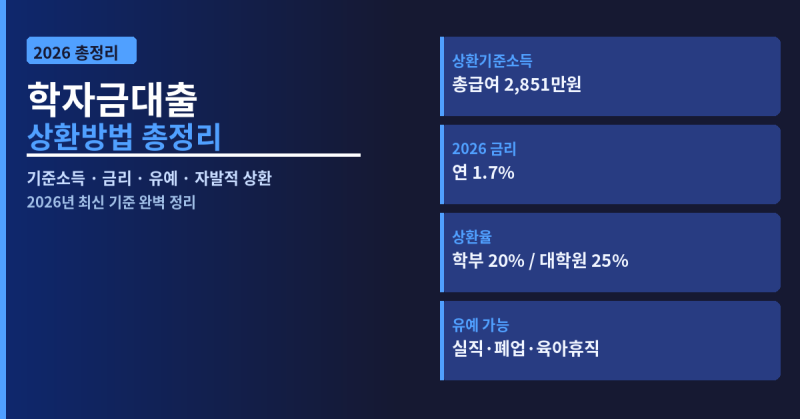
실제 사용자들은 의무상환 통지를 받았을 때, 회사에 알리지 않고 직접 납부하는 '미리납부' 방식과 매달 급여에서 공제되는 '원천공제' 방식 중 본인의 상황에 맞는 방법을 선택합니다. 또한, 실직, 퇴직, 육아휴직 등으로 상환이 어려운 경우 '상환유예' 신청을 통해 납부를 늦출 수 있어 경제적 부담을 덜 수 있습니다. 상환 기준 소득은 총급여 기준 연 2,851만 원이며, 이를 초과한 금액의 20~25%가 의무 상환액으로 책정됩니다.
학자금 대출 상환 대상자는 국세청 취업 후 학자금 상환 홈페이지에서 통지 내역, 체납 내역, 납부 내역 등을 조회하고 신고할 수 있습니다. 회사 실무자는 국세청의 상환의무 통지를 확인하고, 직원 급여에서 납입액을 공제한 후 원천징수이행상황 신고서 제출 시 학자금 상환을 신고해야 합니다. 퇴사 시에는 퇴사월까지 공제 후 종료 처리하며, 재취업 예정자는 의무상환액을 가상계좌로 납부할 수 있습니다.