고금리 기조가 장기화되면서 기존 주택담보대출의 이자 부담을 줄이기 위해 대환대출을 고려하는 금융 소비자들이 늘고 있습니다. 정부의 원스톱 대환대출 인프라 확대와 스트레스 DSR 규제 개편 등 정책 변화가 이어지면서, 최저 금리 상품으로 갈아타려는 움직임이 활발하게 나타나고 있습니다. 주택담보대출 대환은 매달 나가는 이자 비용을 절감하고 상환 방식 및 만기를 재조정하여 가계 재무를 효율적으로 관리할 수 있는 방안으로 주목받고 있습니다.
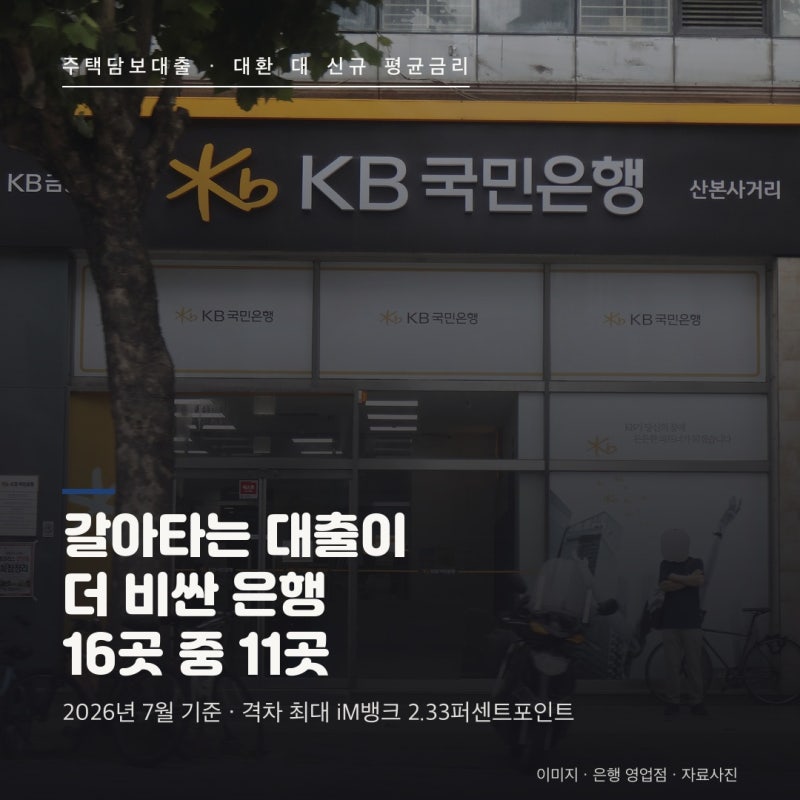
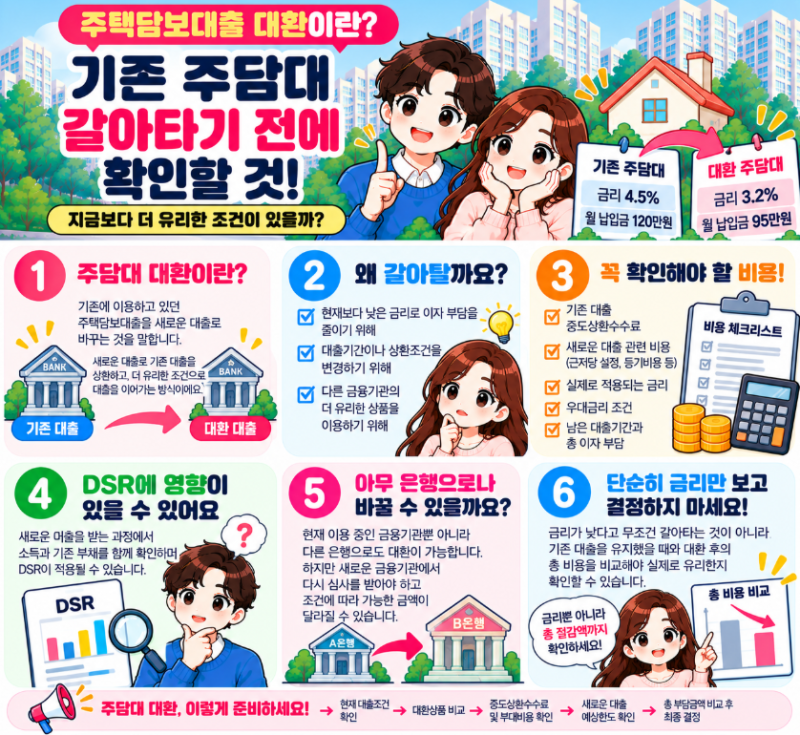
실제 블로그 후기들을 살펴보면, 대환대출을 통해 이자 절감 효과를 본 사례도 있지만, 예상과 달리 금리가 더 높아지는 경우도 있었습니다. 2026년 7월 기준, 비교 가능한 16개 은행 중 11곳에서 주택담보대출 대환 평균금리가 일반 신규 취급 평균금리보다 높게 나타나기도 했습니다. 이는 대환대출 시 중도상환수수료와 부대 비용을 포함한 실질적인 이익을 면밀히 계산해야 함을 시사합니다.
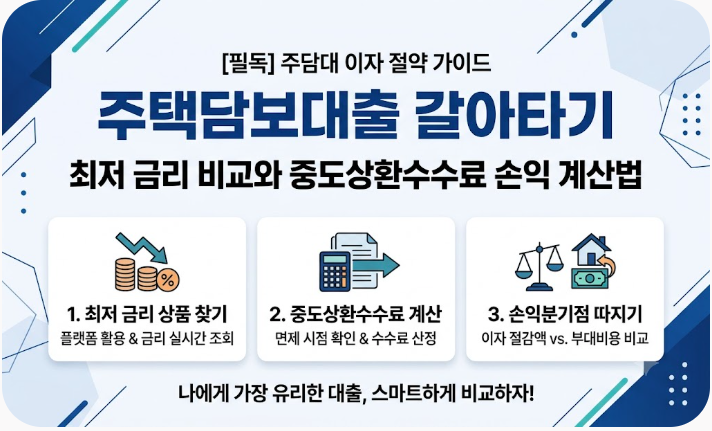
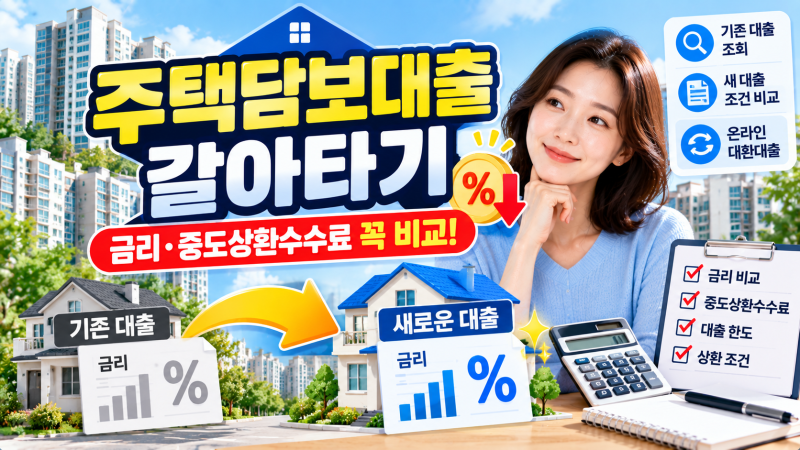
대환대출을 고려할 때는 기존 대출 실행 후 6개월 경과, KB시세 조회 가능한 주택 담보, 연체 없는 클린 채무 등 기본 신청 조건을 충족해야 합니다. 또한, 스트레스 DSR 적용에 따른 대출 한도 계산법을 이해하고, 중도상환수수료 면제 시점과 이자 절감액을 비교하여 손익을 따져보는 것이 중요합니다. 단순히 금리가 낮다는 말만 듣고 결정하기보다는 본인의 상황에 맞는 최적의 조건을 찾는 것이 필요합니다.