

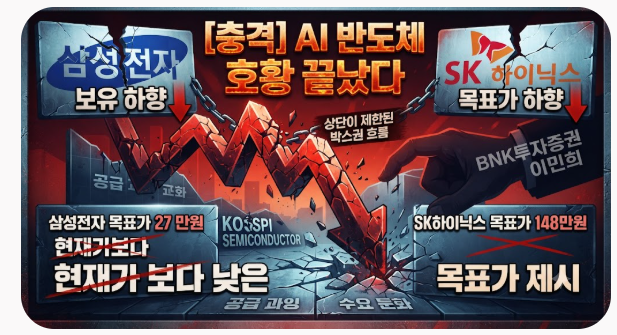

SK하이닉스가 AI 반도체 호황 속에서도 주가 하락에 대한 깊은 고민에 빠졌습니다. 2026년 2분기 역대 최대 매출과 영업이익을 기록하며 HBM4 양산 출하를 시작하는 등 실적은 고공행진을 이어가고 있습니다. 그러나 엔비디아의 실적 반영 부담, 미국 금리 정책 경계심, 반도체 관련 정책 불확실성 등이 복합적으로 작용하며 주가는 하락세를 보였습니다.
이러한 상황은 AI 반도체 시장의 성장세가 정점을 지났다는 분석과 맞물려 투자자들의 우려를 키우고 있습니다. 메모리 비용 상승이 AI 서버를 포함한 전반적인 메모리 탑재량 둔화로 이어질 수 있다는 전망이 제기되며, 수요 둔화와 더불어 공급 과잉의 공포까지 겹쳐 주가에 부정적인 영향을 미치고 있습니다. 기업의 견고한 실적에도 불구하고 시장의 복합적인 요인들이 주가에 그림자를 드리우고 있는 것입니다.
과거 2026년 9월 16일 BNK투자증권의 보고서에 따르면, AI 반도체 수요의 폭발적인 성장세가 이미 정점을 지났다고 진단하며 삼성전자와 SK하이닉스의 주가가 박스권 흐름을 벗어나기 어려울 것이라는 보수적인 전망을 내놓은 바 있습니다. 또한, 2026년 8월 31일 블로그 후기에서는 SK하이닉스의 실적은 좋지만 주가는 이미 많이 올랐다는 부담이 있어 분할 매수를 고려해야 한다는 의견이 제시되기도 했습니다. 이러한 과거 분석들은 현재 SK하이닉스가 직면한 고민의 배경을 이해하는 데 도움을 줍니다.