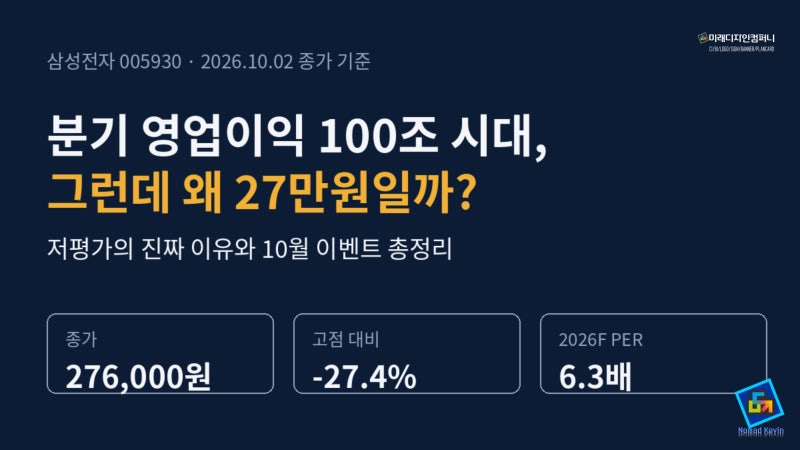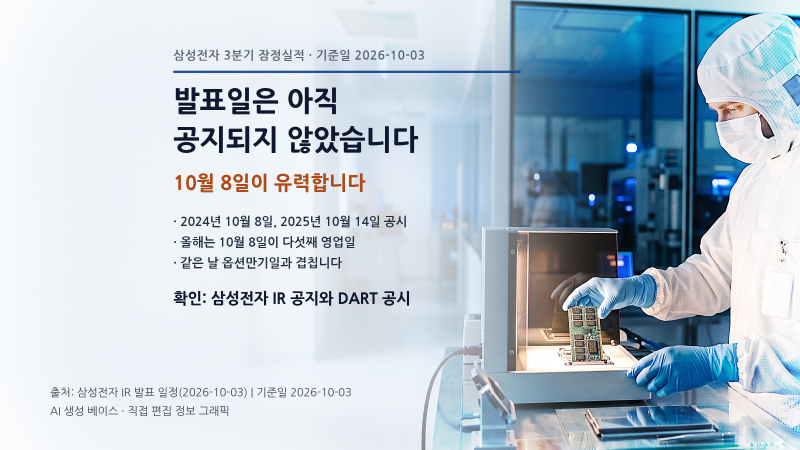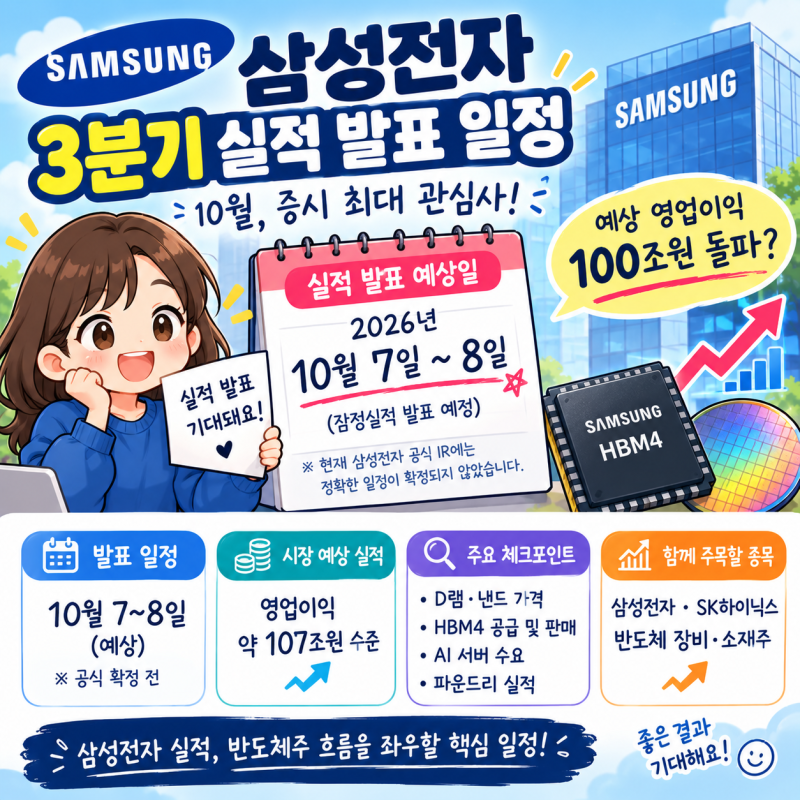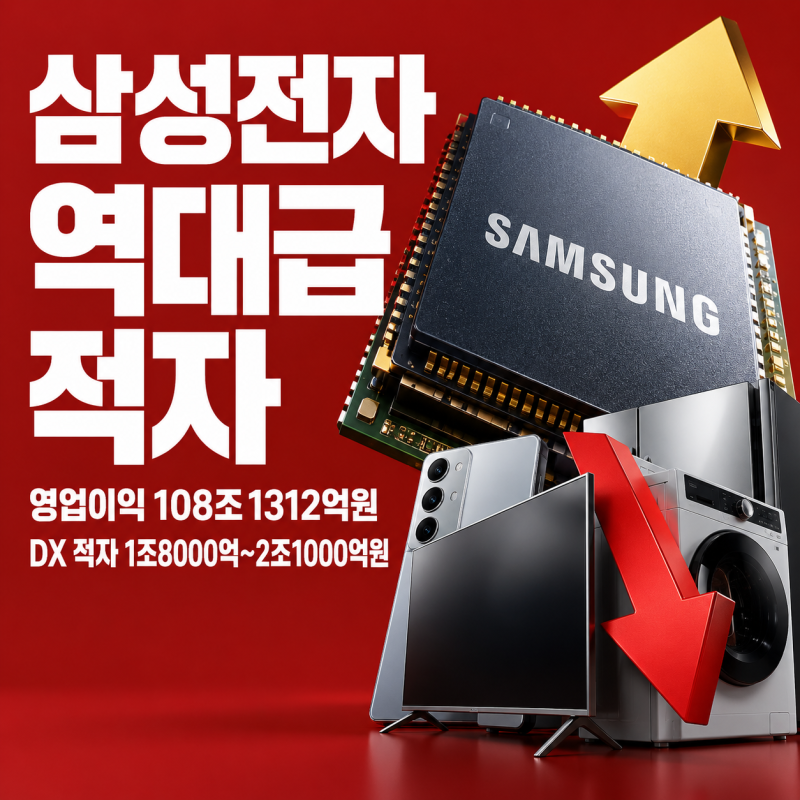


삼성전자가 오는 10월 8일 3분기 잠정실적 발표를 앞두고 증권가의 뜨거운 관심을 받고 있습니다. 특히 이번 발표에서는 분기 영업이익 100조 원 돌파 여부가 초미의 관심사로 떠올랐습니다. 현재 증권가 컨센서스는 매출액 약 200조 원, 영업이익 약 106조~108조 원 수준으로, 국내 기업 최초로 분기 영업이익 100조 원 시대를 열 가능성이 높게 점쳐지고 있습니다.
이러한 역대급 실적 전망의 배경에는 반도체(DS) 부문의 압도적인 성장이 있습니다. AI 인프라 수요 급증으로 인한 메모리 반도체 호황이 DS 부문의 실적을 견인하며, 전체 영업이익의 대부분을 차지할 것으로 분석됩니다. 반면, 스마트폰과 가전을 담당하는 DX 부문은 여전히 적자 기조를 이어갈 것으로 예상되어, 반도체에 대한 실적 쏠림 현상이 더욱 심화될 전망입니다.
블로그 리뷰에서는 삼성전자의 3분기 잠정실적 발표를 앞두고 영업이익 100조 원 돌파에 대한 기대감과 함께, 반도체 호황과 완제품 부문의 적자라는 상반된 상황에 대한 심층적인 분석이 이어지고 있습니다. 특히 메모리 가격 상승이 반도체 부문에는 이익을 가져다주지만, 완제품 원가를 높이는 ‘칩플레이션’ 현상에 대한 우려도 제기되며 다양한 관점에서 이번 실적을 조명하고 있습니다.