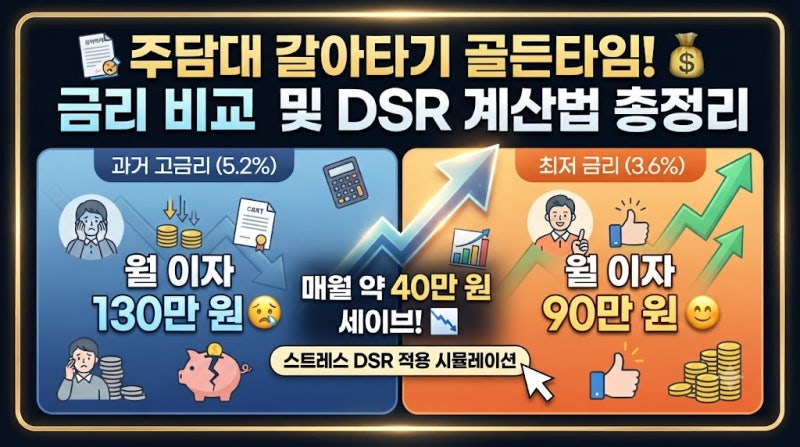
대출 금리 계산법은 대출 상품의 종류와 금리 변동 주기에 따라 달라지므로 정확한 이해가 필요합니다. 특히 기준금리 인상 시 대출 이자가 즉시 오르지 않는 경우가 많아 많은 분이 궁금해하고 있습니다. 이는 대출 금리가 한국은행 기준금리 외에 코픽스(COFIX)나 CD금리 등 대출 기준금리에 가산금리가 더해져 결정되기 때문입니다. 변동금리 대출은 약정된 금리 변동 주기에 따라 재산정일에 금리가 반영되므로, 기준금리 인상 발표일과 실제 이자 변동일이 다를 수 있습니다.
실제 블로그 후기들을 살펴보면, 변동금리 대출의 경우 금리 재산정일이 도래해야 이자 변동이 적용된다는 점을 공통적으로 언급하고 있습니다. 고정금리 대출은 만기까지 약정 금리가 유지되므로 기준금리 변동과 무관하며, 혼합형 대출은 고정 기간이 끝나는 시점에 변동금리로 전환됩니다. 마이너스통장 이자는 약정한도 전체가 아닌 실제 사용액과 사용 기간을 기준으로 계산되며, 500만원을 연 6%로 30일간 사용 시 약 24,658원의 이자가 발생합니다.
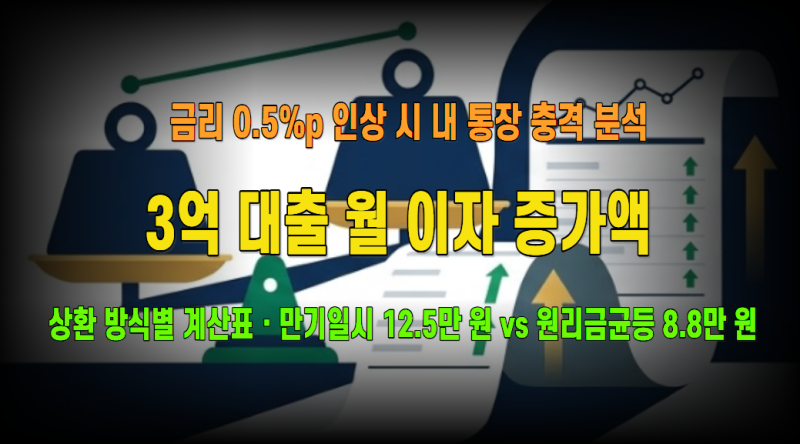
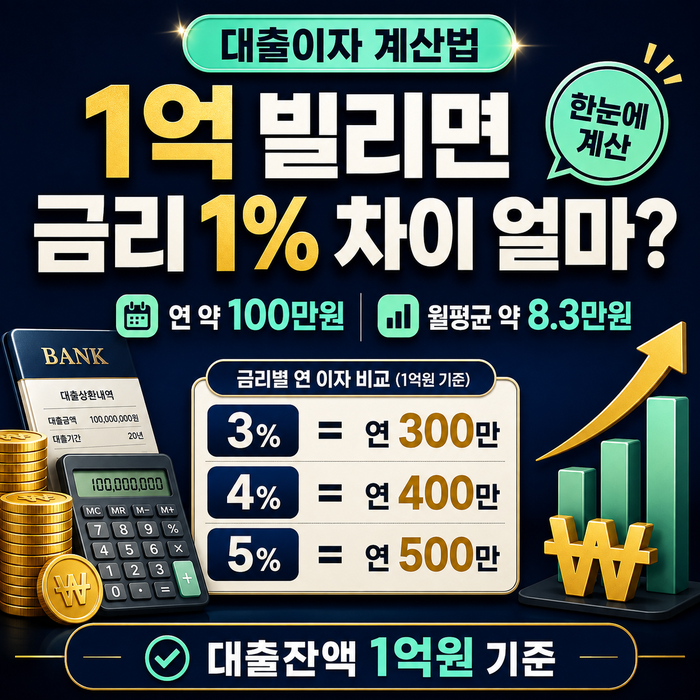
대출 이자를 줄이기 위한 꿀팁으로는 신용 상태가 개선되었다면 금리 인하를 신청해 볼 수 있습니다. 또한, 금리 인상 시 1억 원당 월 이자 증가액은 상환 방식에 따라 달라지는데, 원리금균등 상환 방식은 금리 변동 시 남은 기간 전체로 상환액을 재분배하여 월 납입액 증가 폭이 완만합니다. 반면, 이자만 내는 신용대출이나 마이너스통장은 오른 금리가 고스란히 청구서에 반영되므로 자신의 대출 유형에 맞는 계산법을 숙지하는 것이 중요합니다.