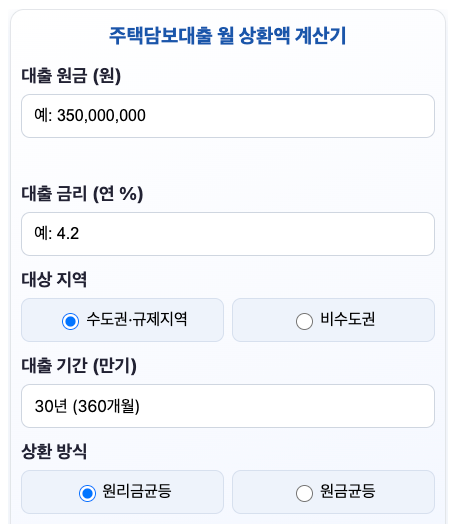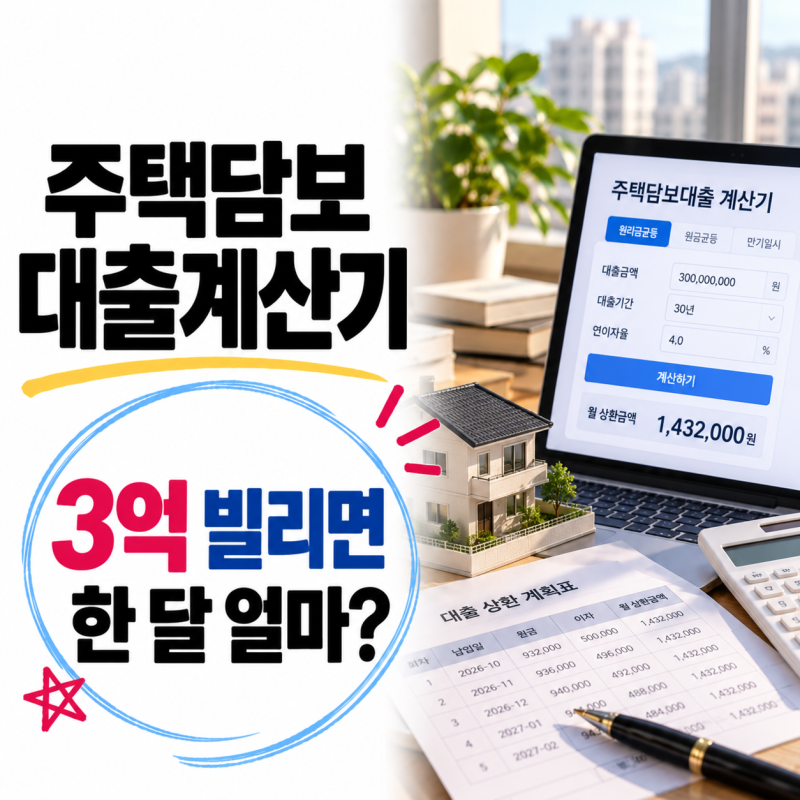
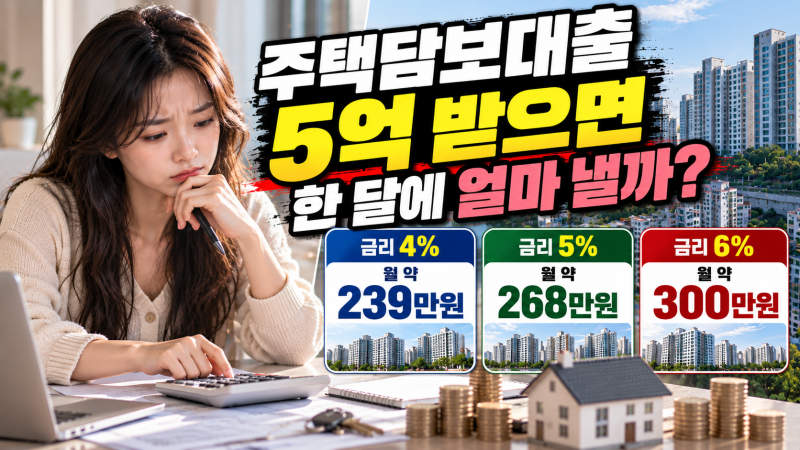
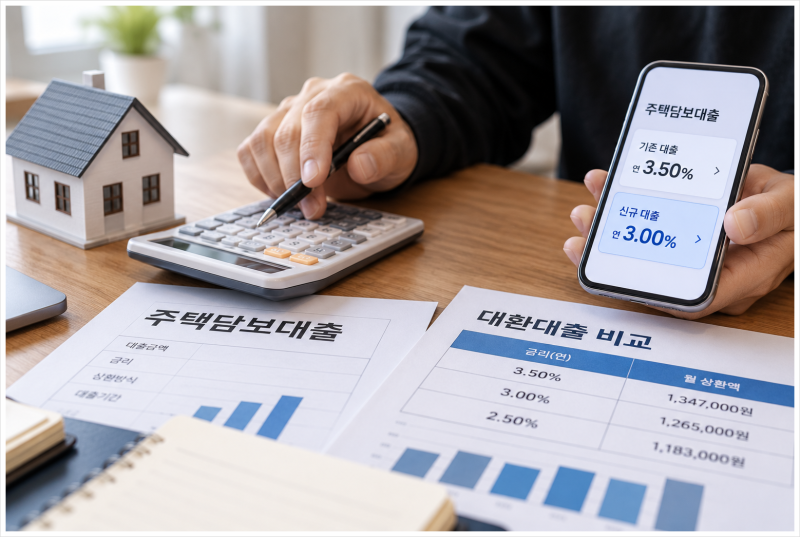
최근 주택담보대출 금리가 지속적으로 상승하며 많은 대출자들이 이자 부담을 느끼고 있습니다. 특히 2026년 8월 기준 신규 주택담보대출 금리가 연 4.66%로 4개월 연속 상승하여 3년 9개월 만에 최고치를 기록했으며, 3억 원 대출 시 월 상환액이 5월 대비 약 6만 원 증가하는 등 가계 경제에 미치는 영향이 커지고 있습니다. 이에 따라 기존 대출을 더 낮은 금리의 대출로 갈아타는 대환대출에 대한 관심이 높아지고 있습니다.
대환대출을 고려할 때 단순히 표면적인 금리 차이만을 보고 결정하는 것은 위험할 수 있습니다. 블로거들은 대환의 성패가 남아있는 대출 잔액과 잔여 기간, 그리고 중도상환수수료 및 부대비용을 모두 고려한 손익분기점에서 갈린다고 강조합니다. 특히 대출 실행 후 3년 이내에는 최대 1.2% 수준의 중도상환수수료가 발생하므로, 금리 인하로 절감되는 총 이자보다 수수료가 더 클 경우 오히려 손해를 볼 수 있다는 점을 지적합니다. 따라서 대출을 받은 지 얼마나 지났는지, 잔여 기간이 충분한지 등을 종합적으로 판단해야 합니다.
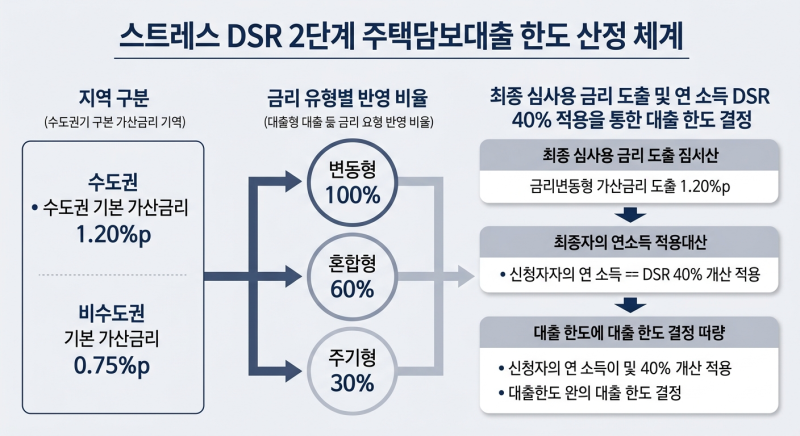
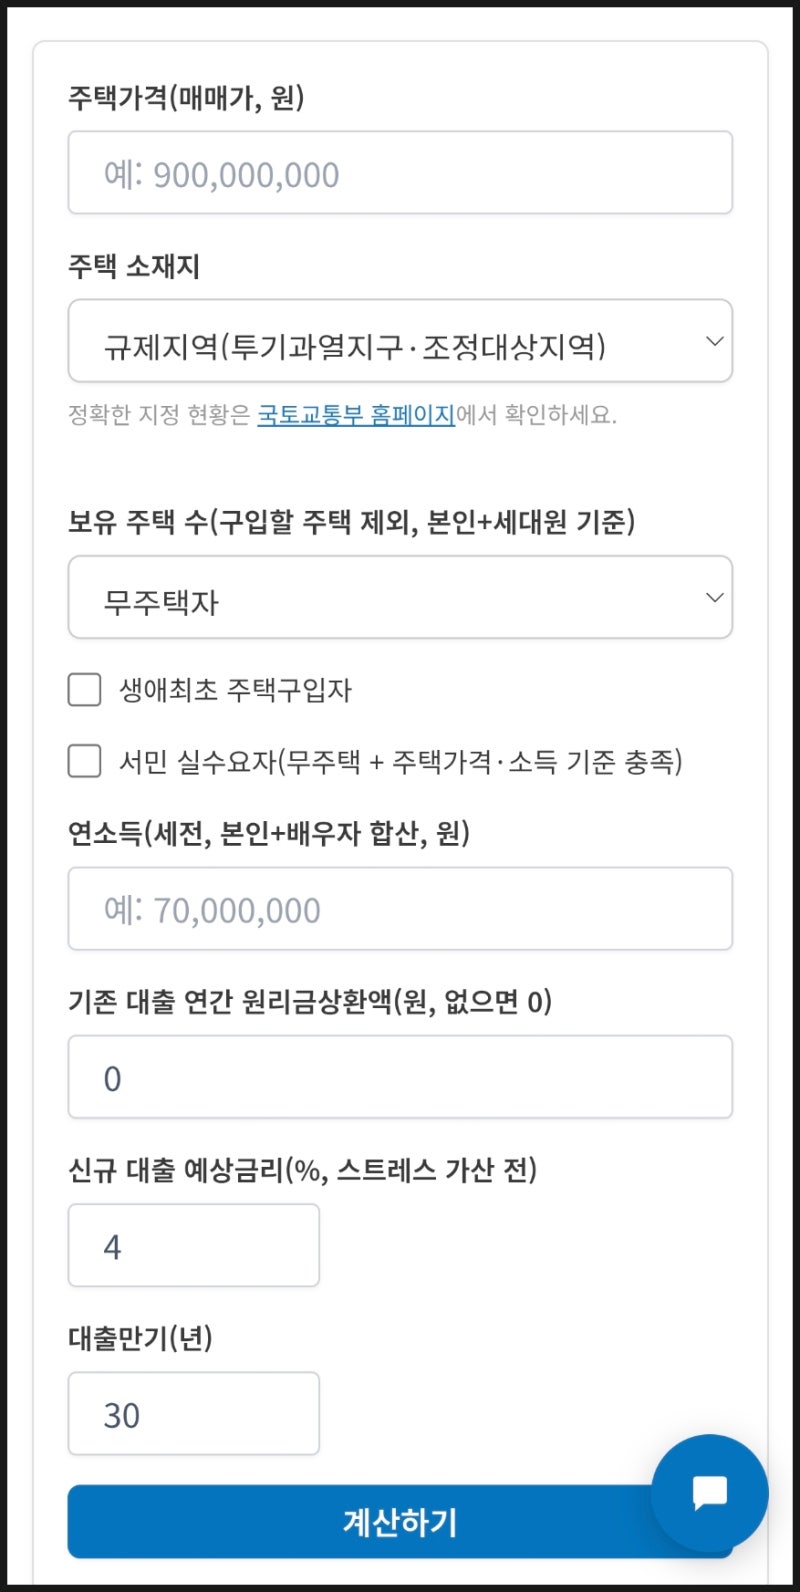
실제 블로그에서는 3억 원 대출을 예시로 들어 금리가 0.5%p 낮아질 경우의 월 상환액 변화와 손익분기점을 상세히 분석하고 있습니다. 또한, 고정형과 변동형 금리의 선택 기준, LTV, DSR, 스트레스 금리 등 대출 한도를 결정하는 다양한 요소를 고려한 계산법도 제시하고 있습니다. 이러한 정보들을 통해 자신의 상황에 맞는 최적의 주택담보대출 전략을 세우는 것이 중요합니다.