최근 과도한 스트레스 등으로 우울증이나 공황장애를 겪는 분들이 증가하면서 정신과 진료 이력으로 인한 보험 가입 문제에 대한 관심이 높아지고 있습니다. 많은 분들이 정신과 진료 기록이 있으면 모든 보험 가입이 어렵다고 오해하지만, 이는 사실과 다릅니다. 보험 계약의 고지의무 기준을 정확히 이해하고 전략적으로 접근하면 충분히 합리적인 조건으로 필요한 보장을 준비할 수 있습니다.
실제 블로그 후기들을 살펴보면, 정신과 치료 이력이 있어도 유병자 상품뿐만 아니라 일부 표준체 상품 가입도 가능하다는 점이 강조됩니다. 특히 암 진단비의 경우 정신과 치료와 직접적인 관련이 적다고 판단하여 표준체 상품으로 가입이 가능한 경우가 많습니다. 반면 뇌·심장 진단비나 수술비는 유병자 상품으로 준비하는 것이 일반적이며, 이를 통해 보험료 부담을 줄일 수 있습니다.
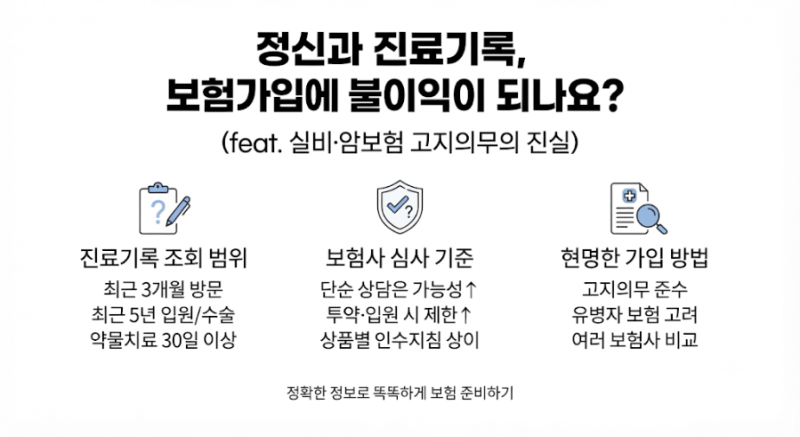
정신과 약 복용 중 보험 가입을 고려한다면, 모든 담보를 유병자 상품으로 묶기보다는 암 진단비는 표준체로, 나머지 담보는 유병자 상품으로 나누어 준비하는 것이 유리합니다. 또한, 보험사에 고지해야 하는 3개월 이내 병원 방문·투약, 1년 이내 재검사, 5년 이내 입원·수술 또는 30일 이상 투약 등 고지의무 사항을 정직하게 알리는 것이 중요합니다. 개인의 치료 이력에 따라 어떤 담보가 표준체로 가능한지, 어떻게 나누는 것이 유리한지 전문가와 상담하여 확인하는 것이 좋습니다.