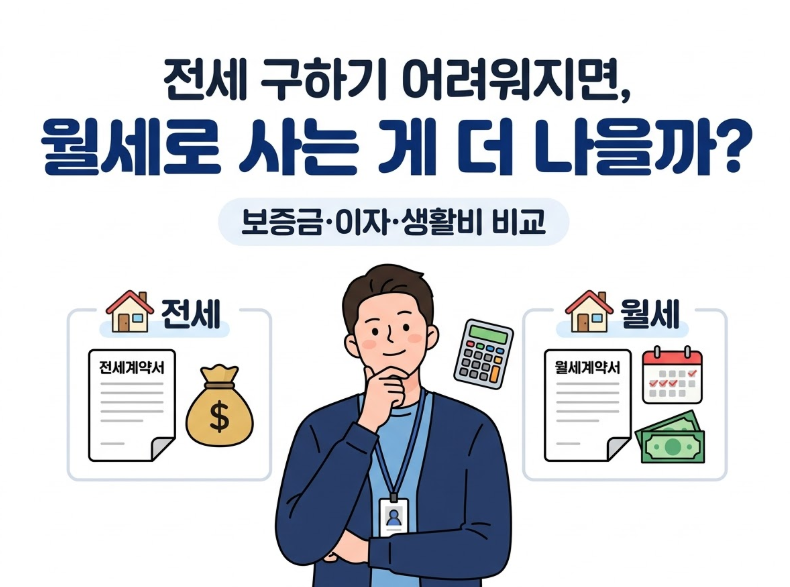
전세와 월세 중 어떤 계약이 유리한지 고민하는 세입자들은 보증금, 월 납부액, 거주기간을 함께 고려해야 합니다. 특히 최근 들어 한국은행 기준금리가 3.0%까지 오르면서 전세의 월세화가 전국적인 흐름으로 나타나고 있으며, 전월세 전환율의 법정 상한도 연 4.5%까지 상승했습니다. 이러한 변화는 주거비 부담에 큰 영향을 미치고 있습니다.
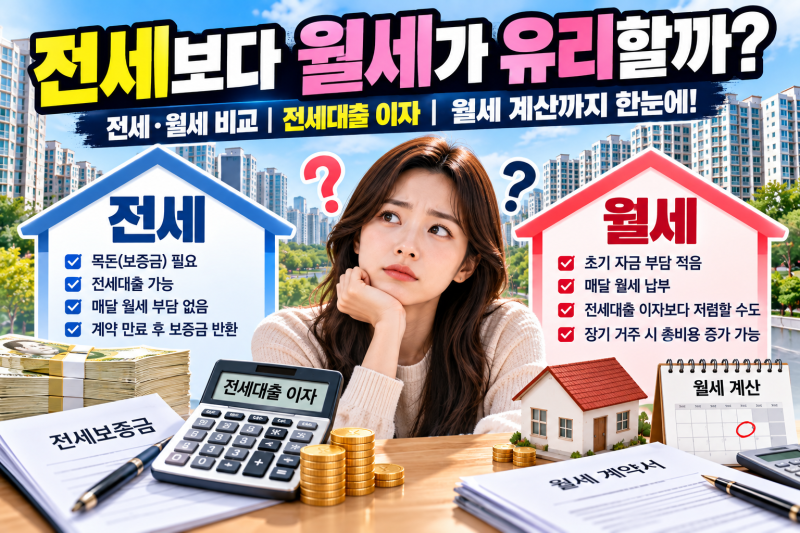
블로거들은 전세와 월세의 장단점을 명확히 구분하여 설명하고 있습니다. 전세는 월세가 없고 장기 거주에 유리하지만 큰 보증금과 보증금 미반환 위험이 단점으로 지적됩니다. 반면 월세는 초기 보증금이 낮고 자금 유동성이 높지만 매월 지출되며 장기 비용이 커질 수 있다는 점을 강조합니다. 실제 시장에서는 법정 상한보다 높은 전월세 전환율이 적용되는 경우가 많아 세입자들의 주의가 필요합니다.
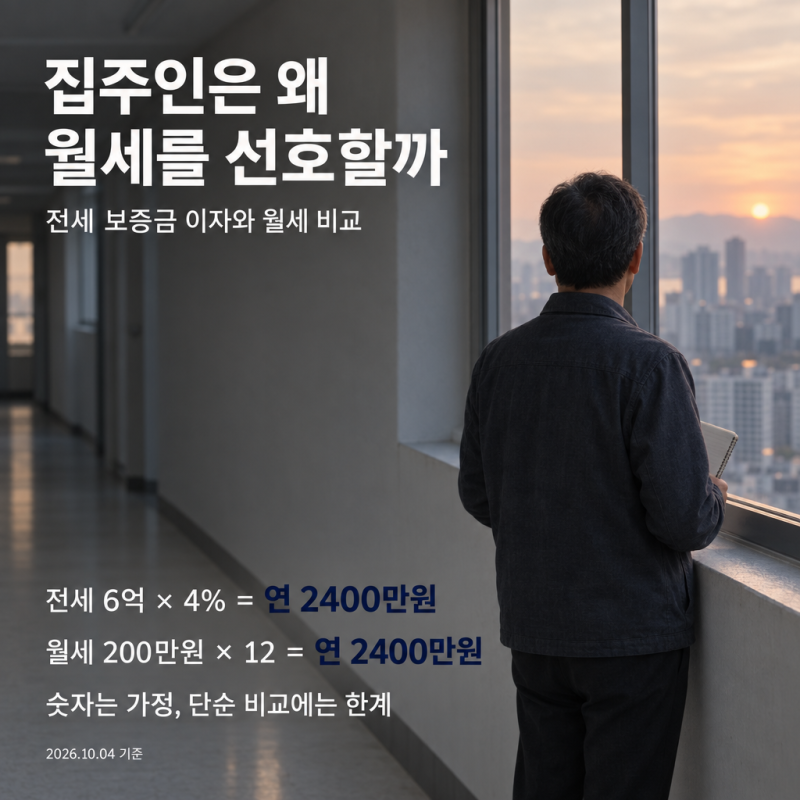
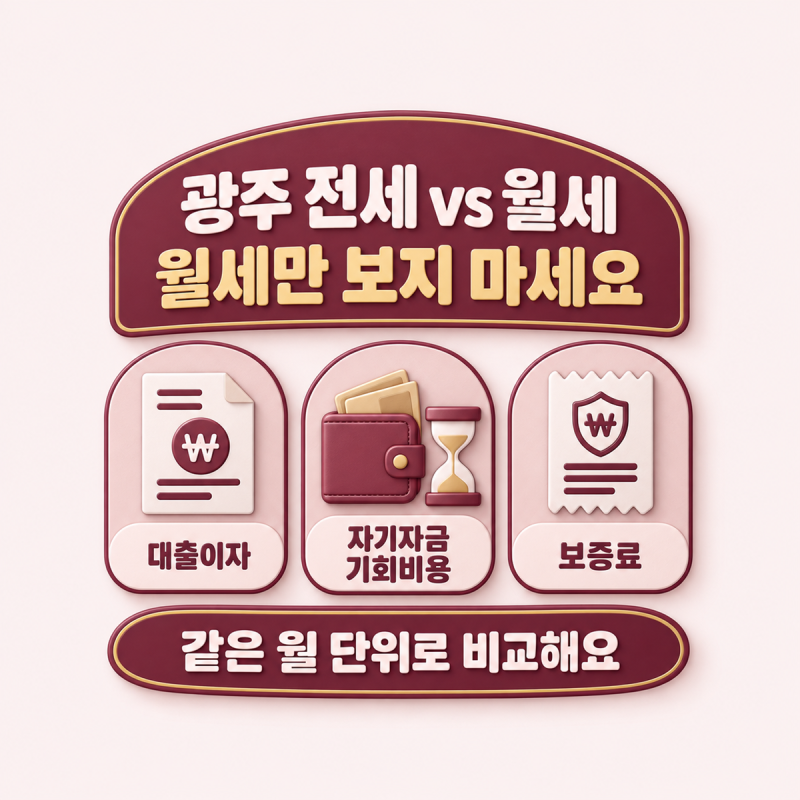
전세와 월세를 비교할 때는 단순히 월세 금액만 볼 것이 아니라, 전세대출 이자 또는 보증금의 기회비용, 관리비, 중개보수, 보증보험료 등을 종합적으로 계산해야 합니다. 특히 3040세대의 경우, 보유 현금과 대출 여건에 따라 유리한 선택이 달라질 수 있으므로, 개인의 상황에 맞는 정확한 비용 계산과 함께 전세사기 및 깡통전세 위험까지 꼼꼼히 확인하는 것이 중요합니다.