
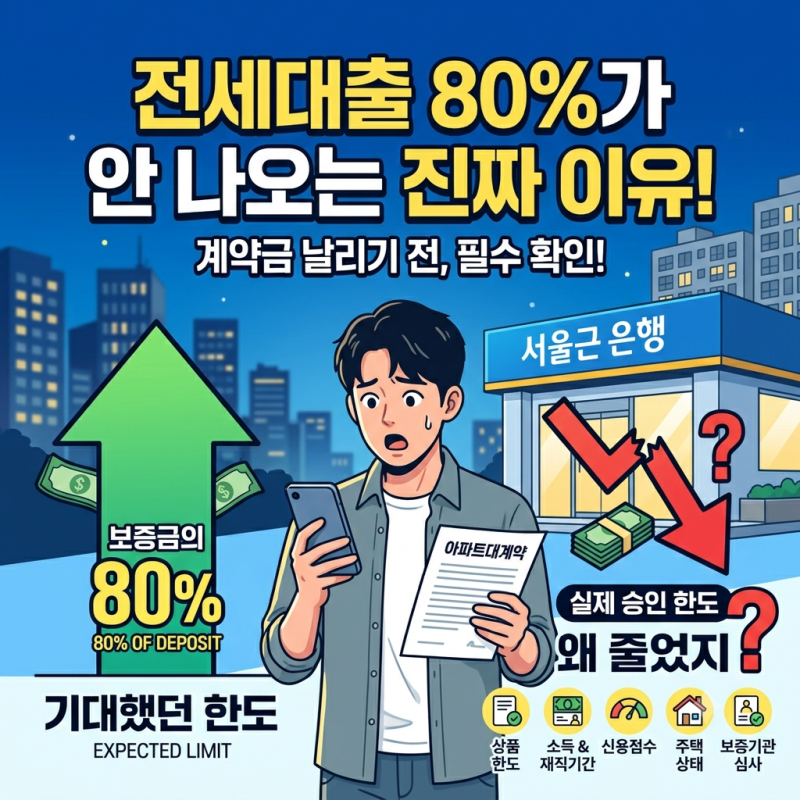

전세대출 80% 한도는 많은 분들이 전세 계약 시 기대하는 비율이지만, 실제 대출 과정에서는 예상과 다르게 한도가 줄어들거나 거절되는 경우가 빈번합니다. 이는 전세대출 한도가 단순히 보증금의 일정 비율로만 결정되는 것이 아니기 때문입니다. 상품별 최대한도, 신청인의 소득 및 기존 대출 여부, 보증기관의 심사, 그리고 임차 주택의 상태 등 다양한 요소가 복합적으로 작용하여 최종 한도가 결정됩니다.
실제 블로그 후기들을 살펴보면, 특히 청년전용 버팀목이나 신혼부부 전용 상품처럼 정책 대출은 일반 은행 상품보다 금리가 낮고 한도가 높을 수 있으나, 각 상품의 최대 한도에 따라 실제 대출 가능 금액이 달라지는 점을 주의해야 합니다. 보증금 대비 비율이 높더라도 상품 자체의 상한선에 걸려 기대보다 적은 금액을 받게 되는 경우가 많습니다. 또한, 개인의 신용도뿐만 아니라 임차 주택의 권리관계나 선순위 채권 유무도 대출 승인에 큰 영향을 미칩니다.
따라서 전세대출을 알아볼 때는 마음에 드는 집을 찾기 전에 본인의 소득과 자산 조건에 맞는 대출 상품과 보증기관을 먼저 확인하는 것이 중요합니다. 특히, 계약금을 보내기 전에 해당 주택으로 전세대출 및 보증 가입이 가능한지 미리 확인하여 불필요한 손해를 방지하는 것이 현명한 방법입니다. 이러한 사전 확인은 안정적인 전세 계약을 위한 필수적인 절차입니다.