신혼부부 디딤돌대출은 무주택 실수요자의 주택 구입을 지원하는 정책형 주택담보대출로, 신혼가구는 일반가구보다 소득 기준이나 대상 주택가격, 대출한도에서 우대 기준을 적용받을 수 있습니다. 특히 2026년 7월 안내 기준으로 신혼가구는 부부합산 연소득 8,500만 원 이하, 담보주택 평가액 6억 원 이하 등의 조건을 충족해야 합니다. 과거에는 두꺼운 서류 뭉치를 챙겨 은행 창구를 일일이 찾아가야 했지만, 이제는 비대면 온라인으로 자산 심사를 먼저 통과한 뒤 은행을 방문하는 방식으로 간소화되었습니다.
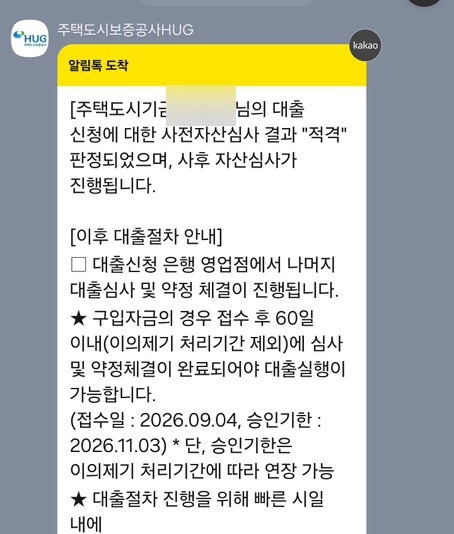
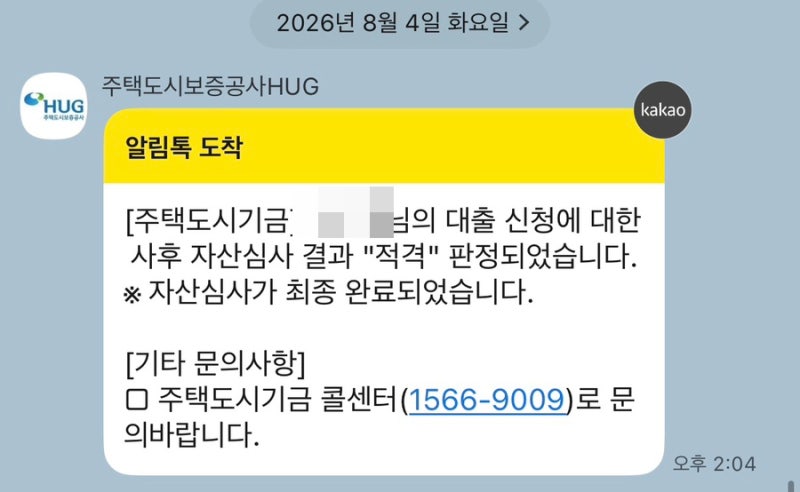
실제 블로그 후기들을 살펴보면, 기금e든든 자산심사는 대출신청인과 배우자의 순자산가액(부동산·자동차·금융자산 등에서 부채를 뺀 금액)이 상품별 기준금액을 넘는지 확인하는 절차로, 사전자산심사와 사후자산심사 2단계로 진행됩니다. 자산심사에서 적격 판정을 받았다고 해서 최종 대출 승인이 보장되는 것은 아니며, 이후 취급은행의 소득·신용·담보·임대차계약 심사가 별도로 진행됩니다. 특히 금융자산 조회기준일이 중요하며, 신청자가 조회 화면에서 확인한 오늘의 계좌 잔액과 실제 심사에 반영되는 금액이 다를 수 있습니다.
블로거들은 은행에 갔다가 서류가 부족해 다시 돌아오는 일을 방지하기 위해 온라인 신청 전 또는 은행 방문 전에 담당 지점에 전화하여 필요한 서류를 확인하는 것을 가장 안전한 방법으로 추천합니다. 기금e든든 사전 자산 심사는 약 1~3영업일이 소요되며, 사전 적격 판정을 받으면 지정한 은행으로 서류를 지참해 방문하면 됩니다. 사후 자산 심사에서 부적격 판정을 받을 경우 금리 가산 등의 불이익이 발생할 수 있으므로 주의해야 합니다.