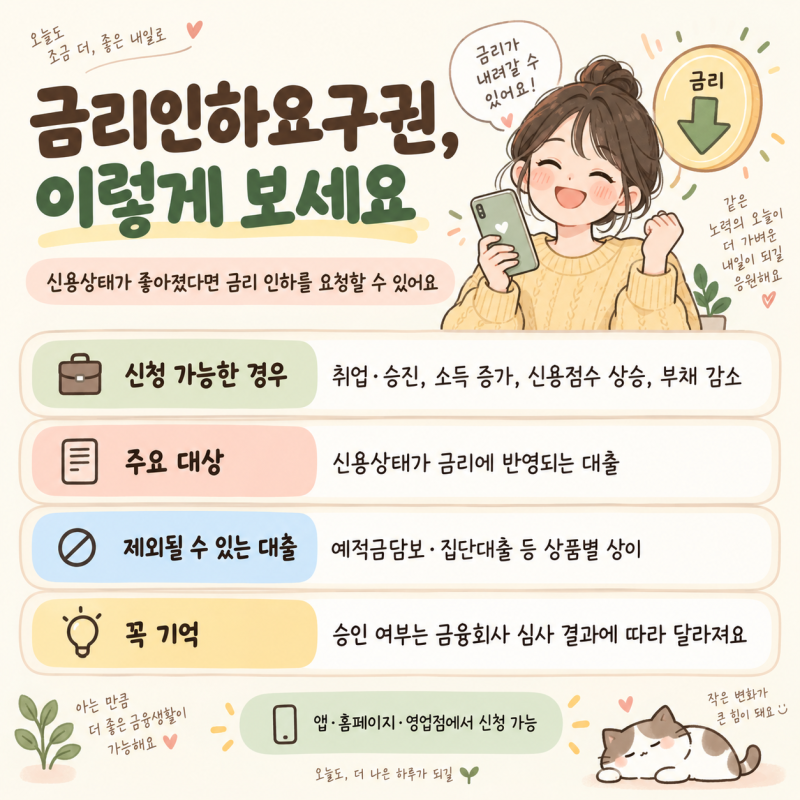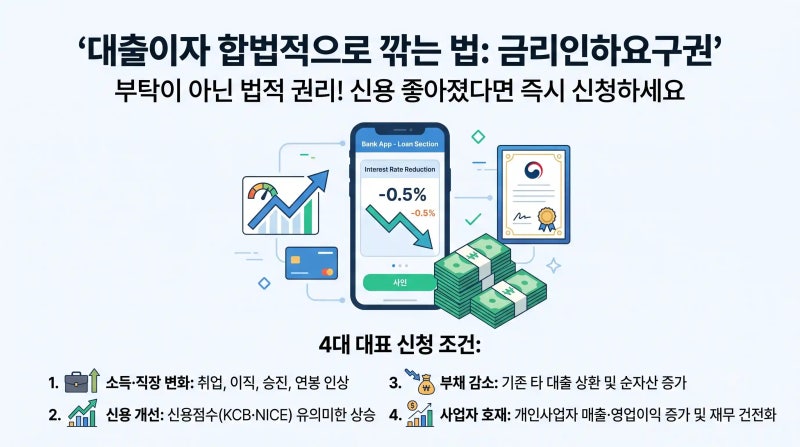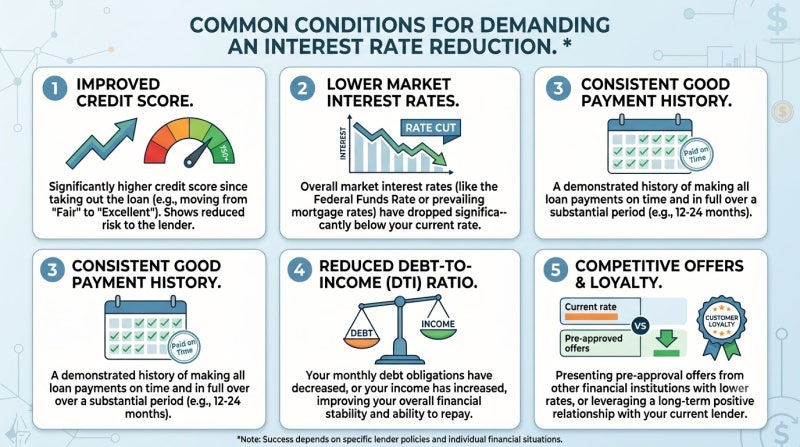
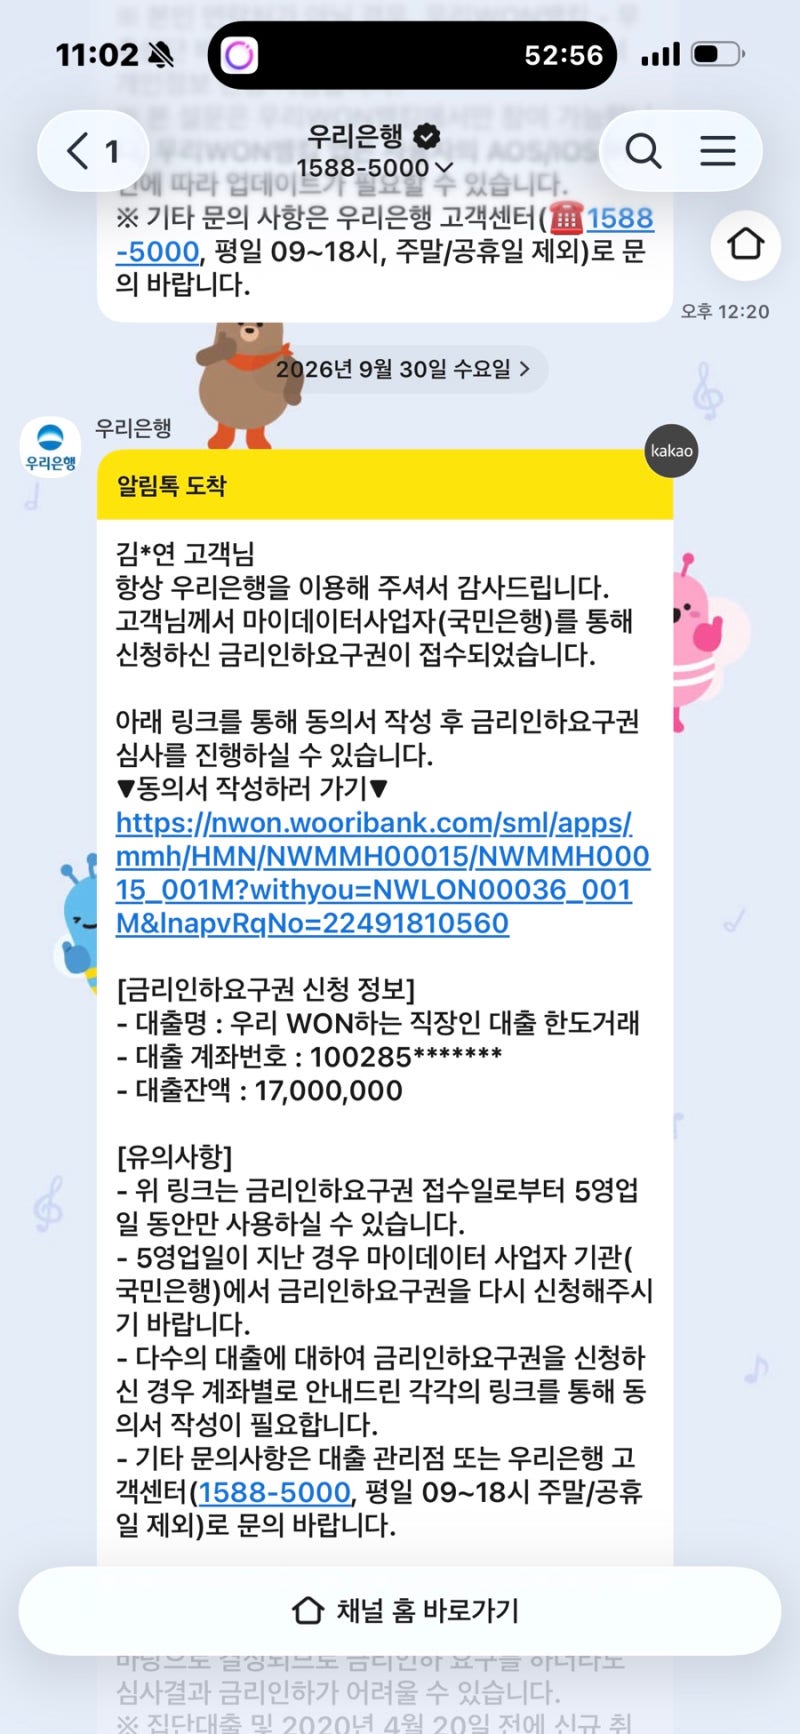

전세대출 금리인하요구권은 대출을 받은 후 취업, 승진, 신용점수 상승 등으로 신용상태가 개선되었을 때 금융회사에 금리 인하를 요구할 수 있는 법적 권리입니다. 횟수 제한 없이 신청할 수 있으며, 은행은 신청일로부터 10영업일 이내에 수용 여부와 사유를 통지해야 합니다. 2026년 2월 26일부터는 마이데이터 사업자를 통해 최초 1회 동의 시 자동 신청 서비스도 도입되어 편리하게 이용할 수 있습니다.
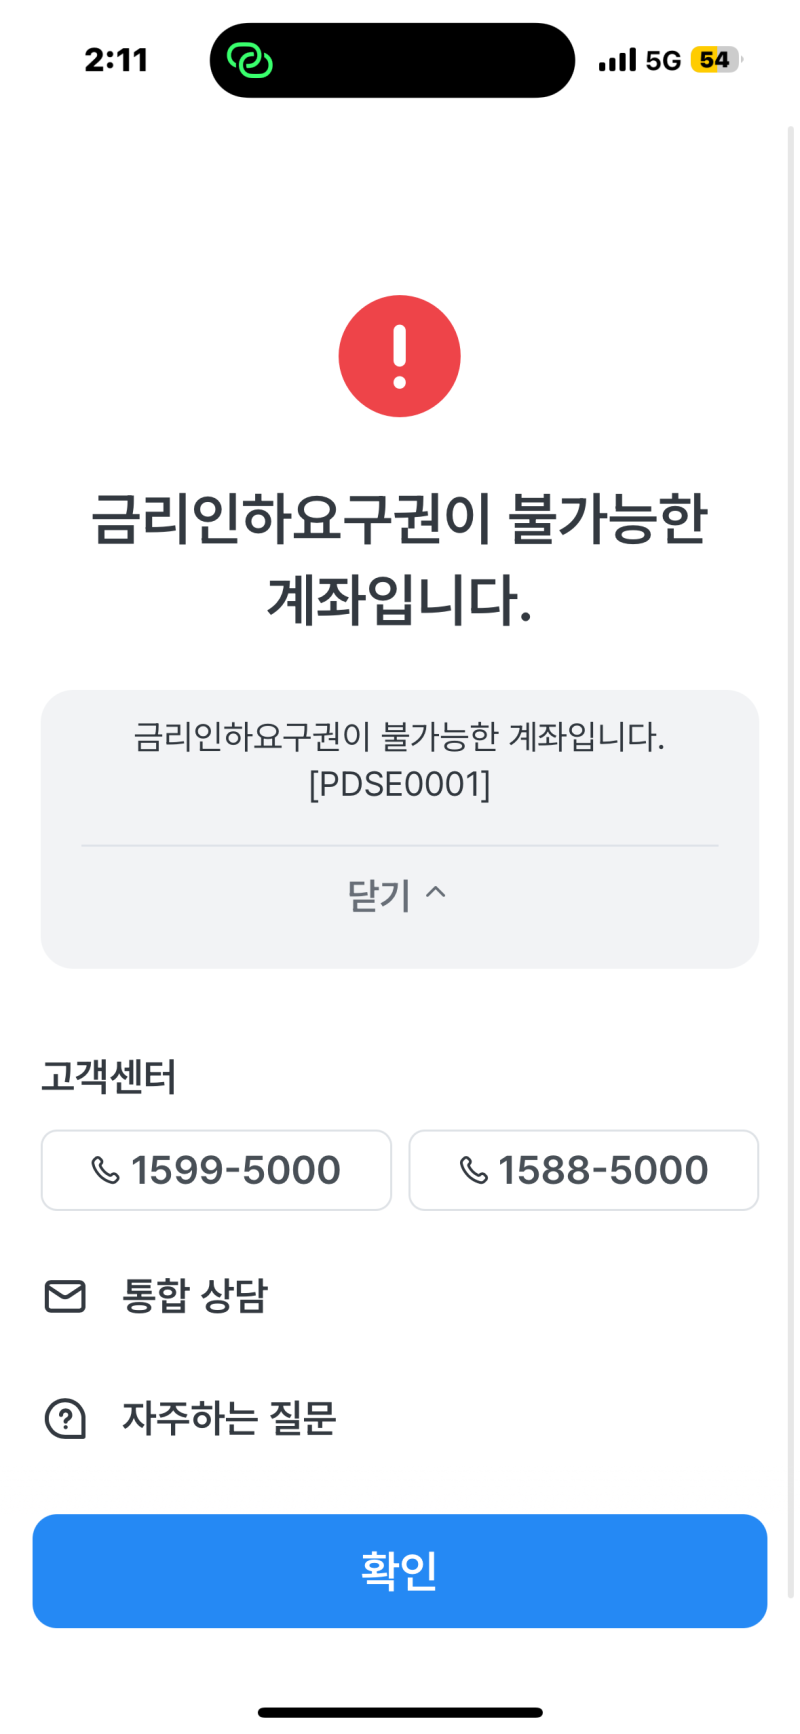
실제 블로그 후기들을 보면, 금리인하요구권 신청이 무조건 금리 인하로 이어지는 것은 아니지만, 거절되더라도 기존 금리가 오르거나 신용점수가 하락하는 등의 불이익은 없다고 언급됩니다. 주택담보대출과 전세대출도 신청 대상에 포함되지만, 디딤돌대출, 보금자리론, 버팀목 전세자금 등 정책금리나 확정금리 대출은 대상에서 제외될 수 있습니다. 신청 시 소득 증가, 자산 증가, 부채 감소, 신용평점 상승 등 신용상태 개선을 증명할 수 있는 객관적인 자료를 준비하는 것이 중요합니다.
블로거들은 금리인하요구권 신청 시 은행 앱이나 인터넷뱅킹, 영업점을 통해 진행할 수 있으며, 금융회사마다 지원 여부와 조건이 다를 수 있으므로 현재 이용 중인 금융사에 직접 확인하는 것을 권장합니다. 특히 사회초년생이라면 자신의 신용상태 변화에 따라 대출 금리를 낮출 수 있는 권리가 있음을 인지하고 적극적으로 활용해 볼 필요가 있습니다. 모르고 지나가는 것보다 알고 확인해보는 것이 현명한 금융 생활의 시작입니다.