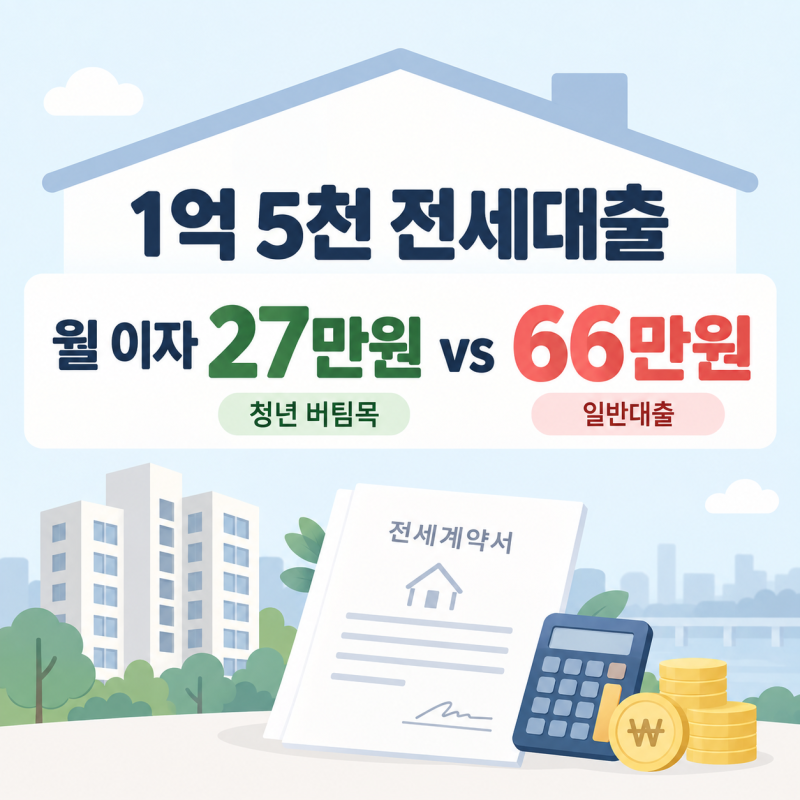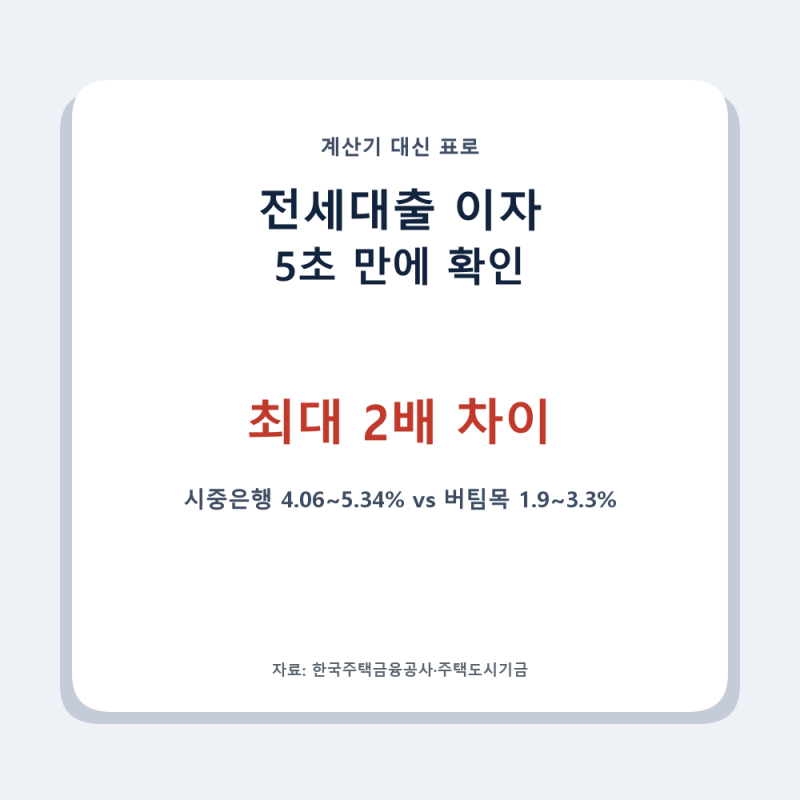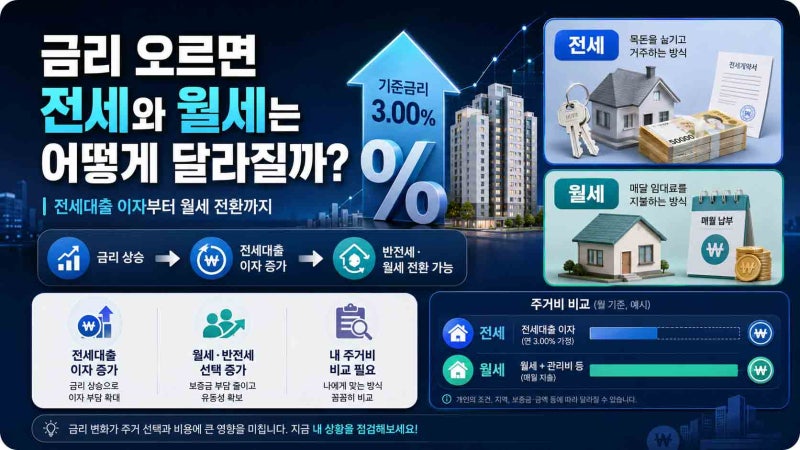

전세담보대출 이자는 대출원금과 연금리를 바탕으로 계산되며, 특히 만기일시상환 방식의 경우 월 이자 부담액이 금리에 따라 크게 달라집니다. 청년전용 버팀목전세자금은 연 2.2~3.3%의 금리를 제공하지만, 일반 은행 전세대출은 3.76~5.38% 수준으로 금리 차이가 발생합니다. 대출금액이 커질수록 금리 0.1%p의 차이가 월 부담액에 미치는 영향이 상당하여, 대출 실행 전 본인의 소득, 신용도, 보증기관, 우대조건을 반영한 실제 금리를 확인하는 것이 중요합니다.
실제 사용자들은 전세대출 이자 계산 시 네이버 대출계산기의 기본값이 '원리금균등상환'으로 설정되어 있어 혼란을 겪는 경우가 많습니다. 전세대출은 대부분 '만기일시상환' 방식이므로, 계산기 사용 시 반드시 상환 방식을 변경해야 정확한 월 이자를 확인할 수 있습니다. 또한, 금리 0.5%p 차이가 2억 원 대출 시 월 8만 원 이상의 차이를 발생시키므로, 작은 금리 차이에도 민감하게 반응하는 것이 필요합니다.
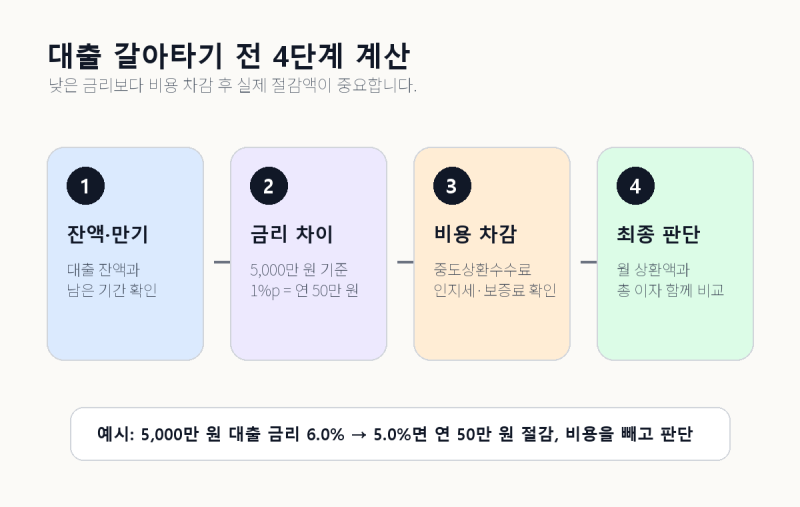
전세대출 이자 외에도 전세자금보증 보증료와 인지세 등 부대비용을 함께 고려해야 합니다. 보증료는 임차보증금 구간에 따라 요율이 달라지며, 인지세는 대출금액 5천만 원 초과 시 발생하여 고객과 은행이 절반씩 부담합니다. 따라서 월 이자만으로 전세의 경제성을 판단하기보다는 이러한 부대비용까지 종합적으로 계산하여 실제 월 부담액을 파악하는 것이 현명한 전세대출 선택의 핵심입니다.