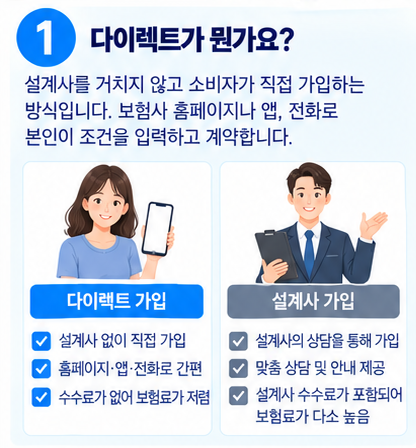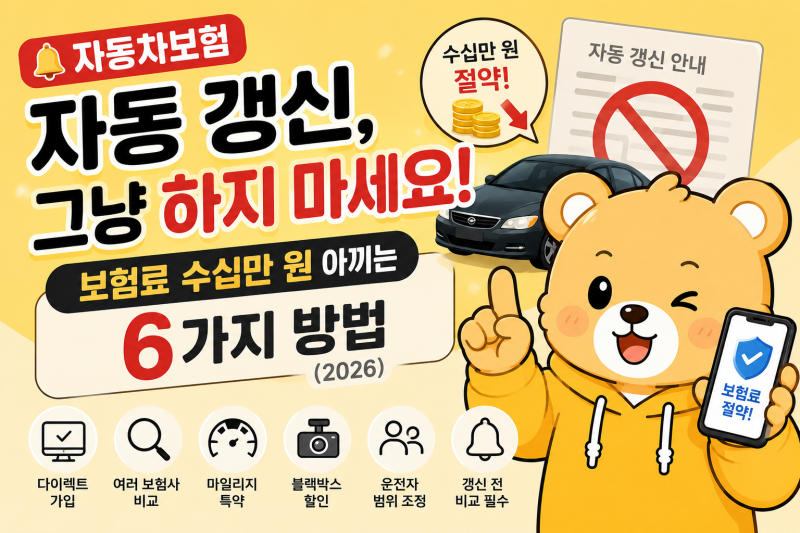
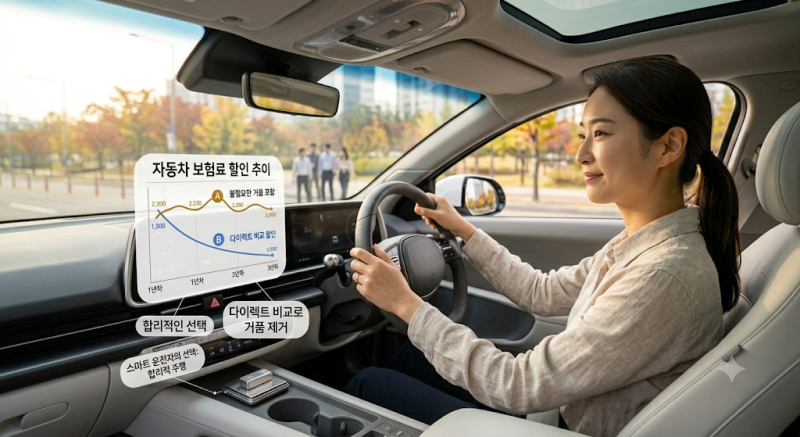
자동차보험은 매년 갱신해야 하는 필수 요소이지만, 보험사마다 손해율과 정책이 달라 같은 조건이라도 보험료가 크게 차이 날 수 있습니다. 특히 기존 보험사의 자동 갱신은 소비자에게 불리할 수 있으며, 다이렉트 비교견적을 통해 수십만 원의 보험료를 절약할 수 있다는 사실이 많은 블로거를 통해 강조되고 있습니다. 중간 유통 마진과 인건비가 빠지는 다이렉트 보험의 원리가 소비자에게 유리하게 작용하는 핵심 요인으로 분석됩니다.
실제 블로그 후기들을 살펴보면, 다이렉트 자동차보험은 설계사 수수료와 지점 운영비가 보험료에 포함되지 않아 오프라인보다 10~20% 이상 저렴하다는 장점이 있습니다. 사고 발생 시 출동 서비스나 보상 처리는 설계사 가입과 100% 동일한 본사 전담팀에서 이루어지므로 서비스 품질에 대한 걱정은 하지 않아도 된다는 의견이 지배적입니다. 다만, 여러 보험사의 견적을 직접 비교하고 자신에게 맞는 특약을 꼼꼼히 확인하는 과정이 필요합니다.
블로거들은 보험다모아와 같은 비교 사이트를 활용하여 최소 4곳 이상의 보험사를 비교하는 것을 추천합니다. 또한, 마일리지 특약, 블랙박스 할인, 안전장치 할인, 운전자 범위 조정 등 다양한 할인 특약을 적극적으로 활용하면 보험료를 더욱 절감할 수 있습니다. 만기 안내 문자를 받았더라도 바로 갱신하기보다는 5분만 투자하여 여러 보험사의 견적을 비교하는 것이 현명한 선택이라고 조언합니다.