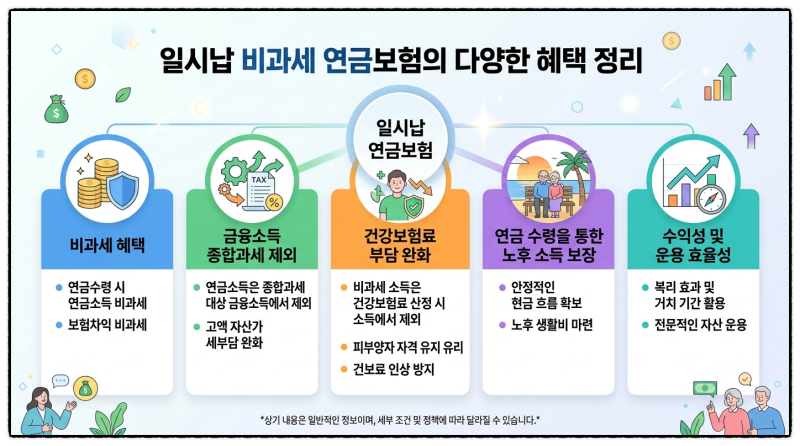
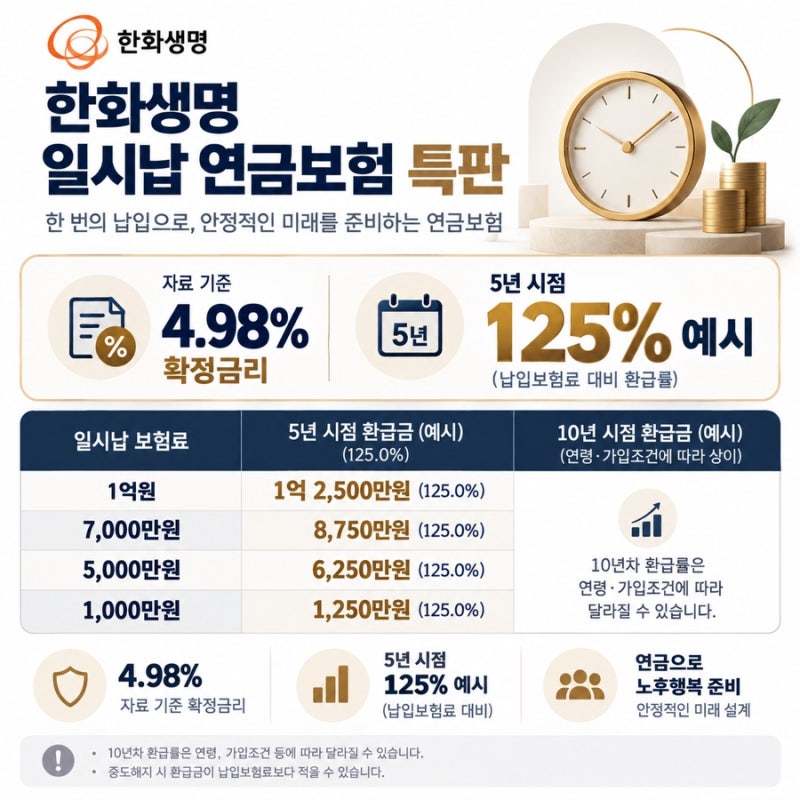
일시납 연금보험 상품은 목돈을 한 번에 납입하고 향후 연금 또는 목돈 마련으로 활용할 수 있어 은퇴를 앞둔 40~50대 고객들에게 특히 주목받고 있습니다. 최근에는 5년 시점 해지환급률 125%를 확정하는 상품들이 출시되어 높은 관심을 받고 있으며, 이는 단순히 높은 수익률보다는 자금 활용 계획에 중점을 둔 노후 준비 전략으로 평가됩니다. 비과세 요건 충족 시 세제 혜택까지 기대할 수 있어 예금과 비교하여 세금 절감 효과도 중요한 고려 사항입니다.
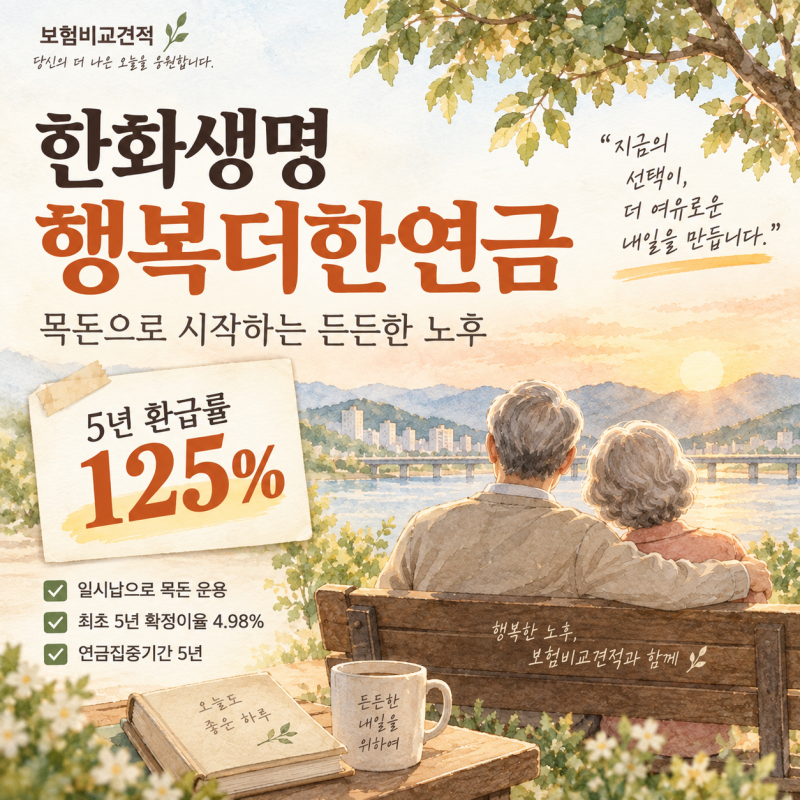
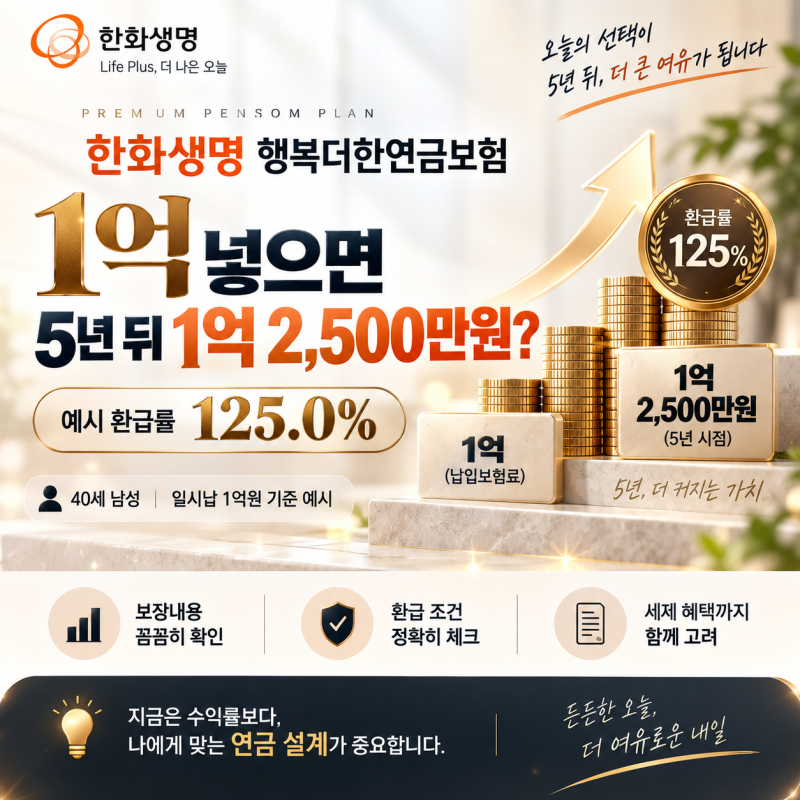
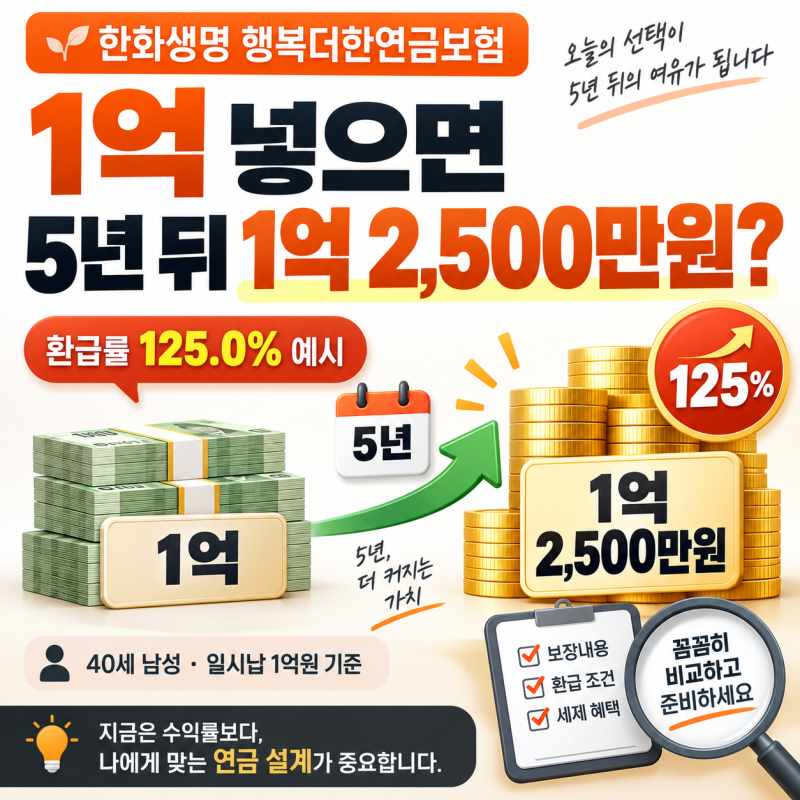
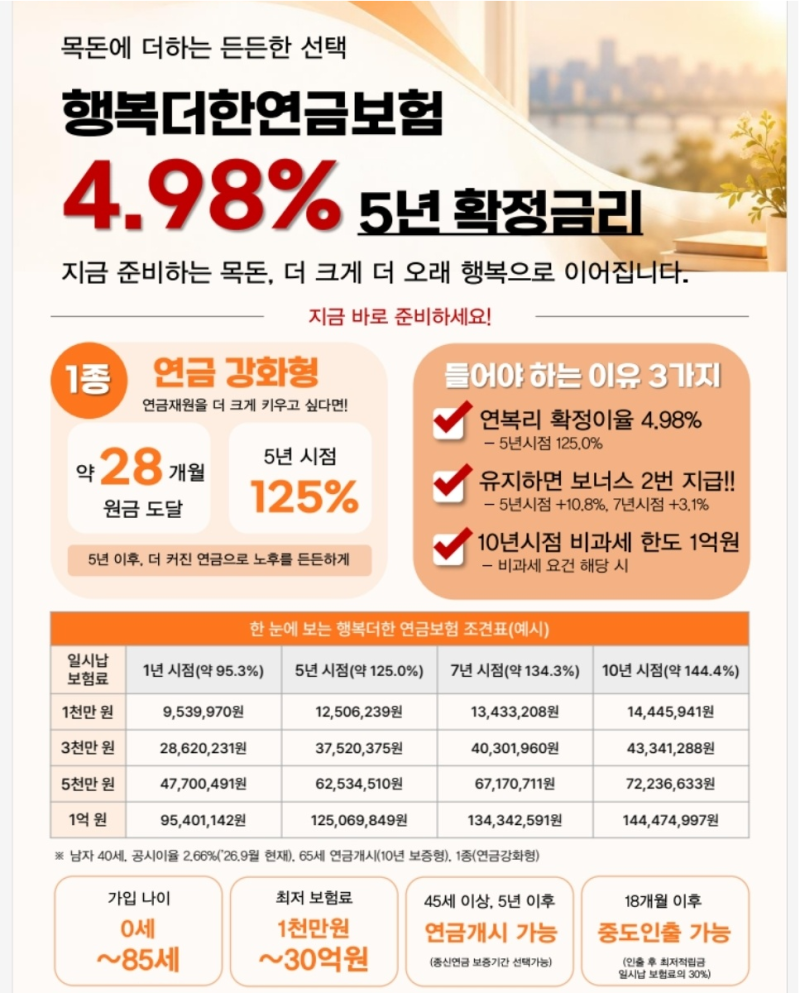
실제 블로그 후기들을 살펴보면, 한화생명 행복더한연금보험과 같은 상품이 5년 시점 125% 환급률을 제시하며 목돈 운용에 대한 기대를 높이고 있습니다. 그러나 이러한 환급률은 특정 조건(예: 1종 연금강화형)에서 적용되며, 5년 이전에 해지할 경우 환급률이 달라질 수 있음을 명시하고 있습니다. 또한, 비과세 혜택을 받기 위해서는 10년 이상 유지, 일시납 보험료 1억 원 이하 등의 세법상 요건을 반드시 충족해야 합니다.
일시납 연금보험 상품 선택 시에는 단순히 높은 환급률만 볼 것이 아니라, 비과세 요건 충족 여부, 금융소득 종합과세 대상 포함 여부, 건강보험료 영향 등을 종합적으로 고려해야 합니다. 특히 1억 원 이상의 목돈을 비과세로 운용하고 싶다면 종신형 연금보험의 한도 없는 비과세 혜택을 검토해 볼 수 있습니다. 본인의 목적과 기간에 맞춰 예금, 일시납 연금, 연금 활용 등 다양한 플랜을 비교 분석하는 것이 중요합니다.