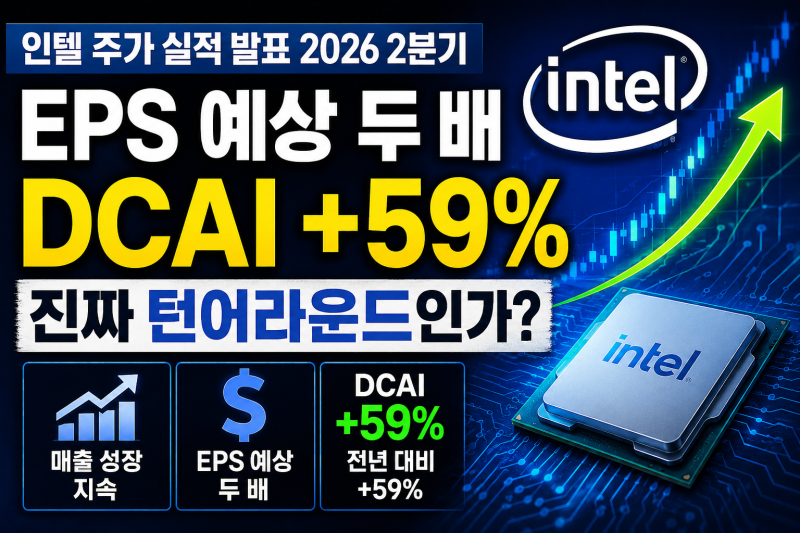
인텔은 2026년 2분기 매출이 전년 대비 25% 증가한 161억 달러를 기록하며 실적 회복세를 보였습니다. 특히 데이터센터 및 AI(DCAI) 부문 매출이 59% 급증하며 성장을 견인하였으며, 18A 공정은 실제 제품 생산 단계에 진입하여 기술 신뢰도를 회복하고 있습니다. 그러나 GAAP 기준 순손실 110억 달러는 주가 상승에 따른 파생부채 평가손실이 주원인으로, 본업의 수익성은 개선되고 있습니다.
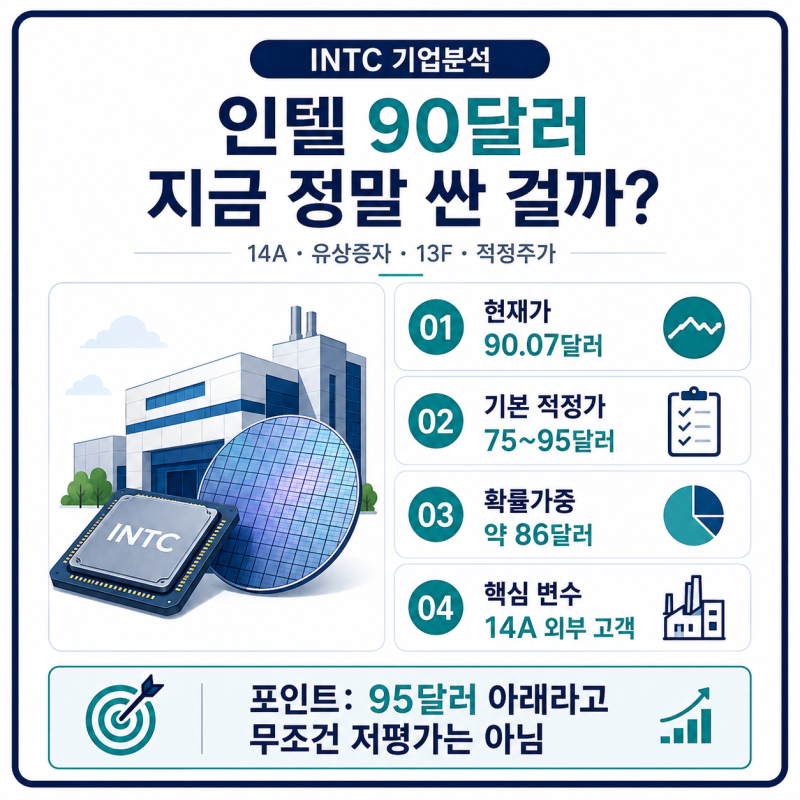
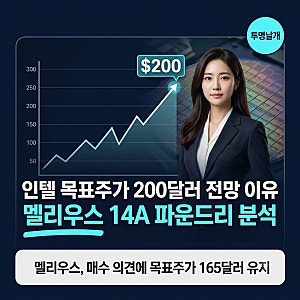
블로거들은 인텔의 미래를 좌우할 핵심 요소로 14A 파운드리 공정의 외부 고객 확보 여부를 꼽고 있습니다. 멜리우스 리서치는 애플, 테슬라 등과의 14A 파운드리 계약이 성사될 경우 인텔 주가가 2년 내 200달러까지 상승할 수 있다고 전망했습니다. 반면, 다른 블로거들은 14A 외부 고객 확보 지연과 파운드리 사업의 여전한 적자 규모를 주요 위험 요인으로 지적하며 신중한 접근을 권고하고 있습니다.
인텔은 과거 배당주였으나 2024년 4분기부터 배당 지급을 중단하고 공정 기술 및 제조 시설 투자에 집중하고 있습니다. 이는 재무 정상화와 파운드리 사업의 성공적인 안착을 위한 전략적 결정으로 해석됩니다. SK하이닉스와의 미국 내 메모리 생산 협력 논의는 인텔의 공장 가동률을 높이고 파운드리 손실을 줄일 잠재적 기회로 평가되지만, 아직 확정된 계약이 아니므로 신중한 관찰이 필요합니다.