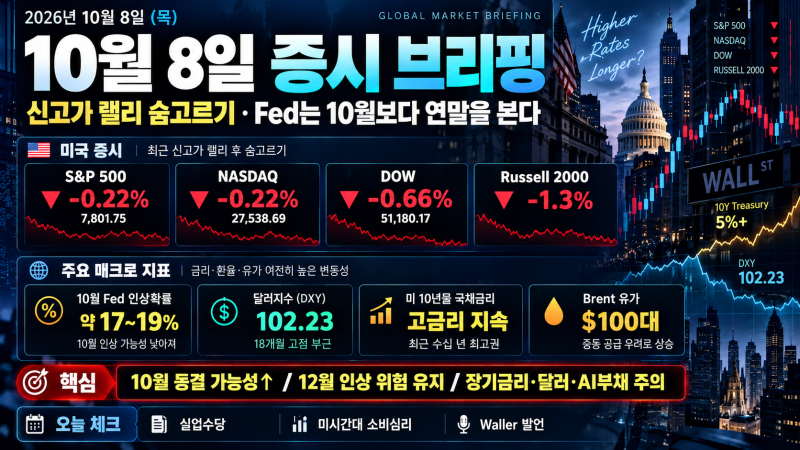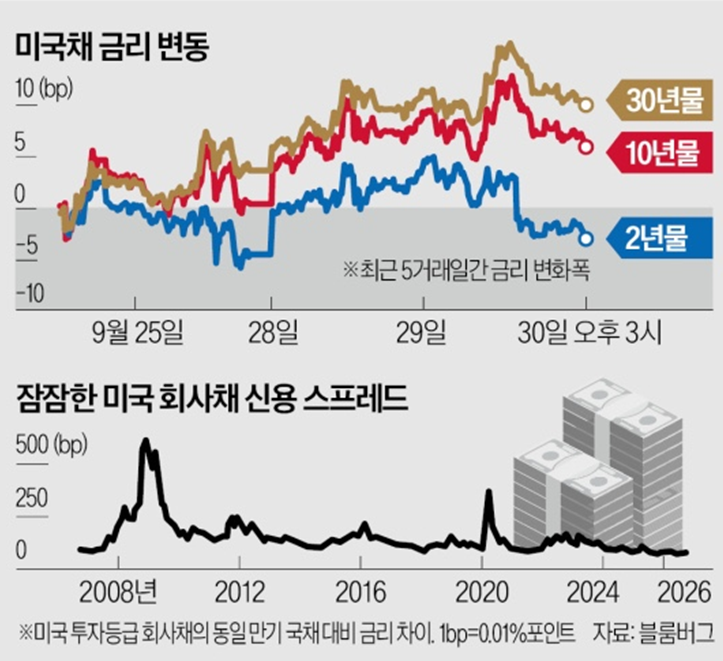
월가 전문가들이 최근 시장의 변동성에도 불구하고 연말 증시를 긍정적으로 전망하고 있습니다. 높은 국채금리와 AI 투자 열기 둔화 우려에도 불구하고, 견조한 기업 실적과 기술주 가격 부담 완화가 주요 낙관론의 근거로 제시됩니다. 특히 S&P500 기업들의 3분기 이익이 전년 대비 약 30% 증가할 것으로 예상되며, 기술주 PER이 지난해 35배에서 현재 21배 수준으로 낮아진 점이 긍정적인 신호로 해석되고 있습니다.
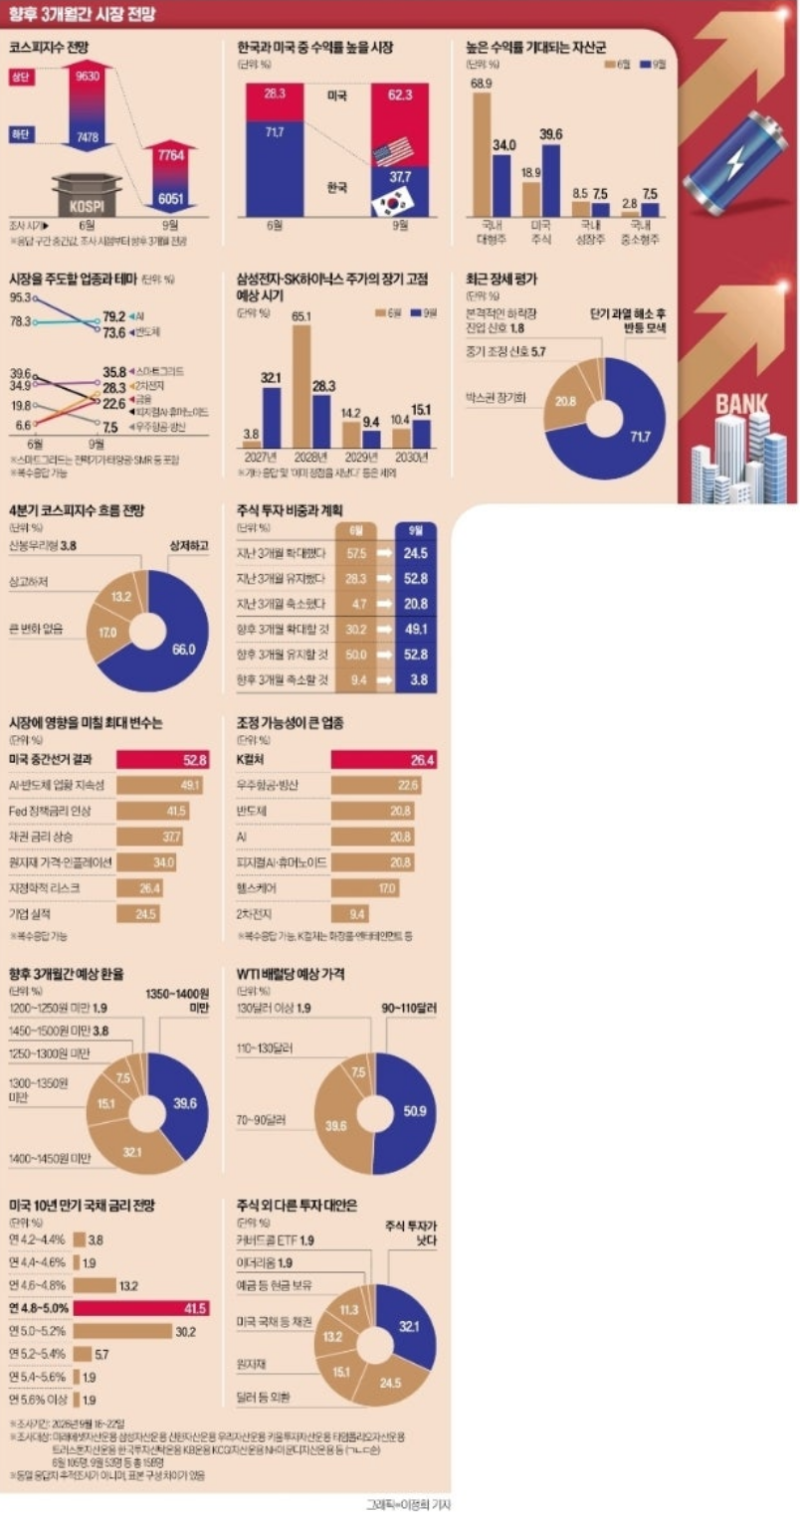
이러한 낙관론 속에서도 시장의 주도 업종에는 변화의 조짐이 보입니다. 국내 펀드매니저 서베이 결과, 상반기 반도체 중심의 쏠림 현상이 완화되고 2차전지, 금융, 전력기기 등으로 관심이 분산되는 추세입니다. 반도체 선호도가 하락한 주요 원인으로는 엔비디아 피크아웃 우려와 레버리지 쏠림 청산 등이 꼽히며, 이는 연말 증시의 새로운 변곡점이 될 수 있다는 분석이 나옵니다.
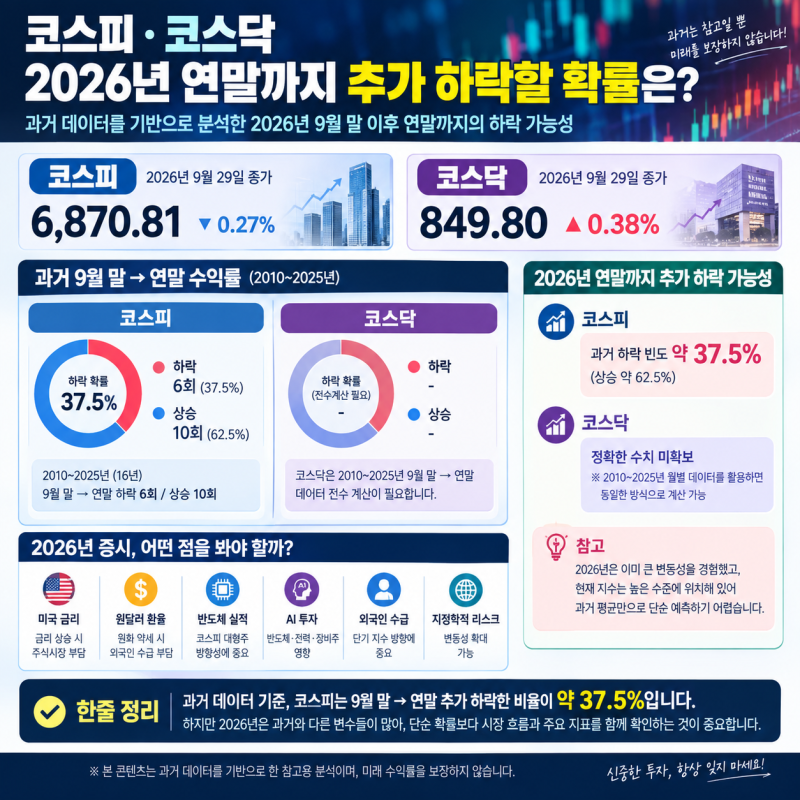
과거 통계 또한 연말 증시 낙관론에 힘을 싣고 있습니다. 역사적으로 미국 중간선거가 있었던 해의 S&P500 4분기 수익률은 약 84%의 확률로 플러스를 기록했으며, 평균 7%의 상승률을 보였습니다. 블로그 리뷰에서는 이러한 과거 데이터를 바탕으로 연말 증시의 추가 상승 가능성을 점치면서도, 기업 실적의 실제 성장 여부와 주도 업종 변화에 대한 지속적인 관심이 필요하다고 강조하고 있습니다.