운전자보험은 교통사고 발생 시 운전자의 형사적 책임과 상해를 보완하는 중요한 보험 상품입니다. 자동차보험이 상대방의 인적, 물적 피해 처리에 중점을 둔다면, 운전자보험은 벌금, 변호사 선임 비용, 교통사고처리지원금 등 운전자 본인을 위한 보장을 제공합니다. 특히 교통사고처리지원금은 사망, 중상해 또는 중대법규 위반 사고로 형사합의가 필요한 경우에 검토되며, 사고 유형과 피해자의 부상 정도에 따라 지급 기준이 달라집니다.
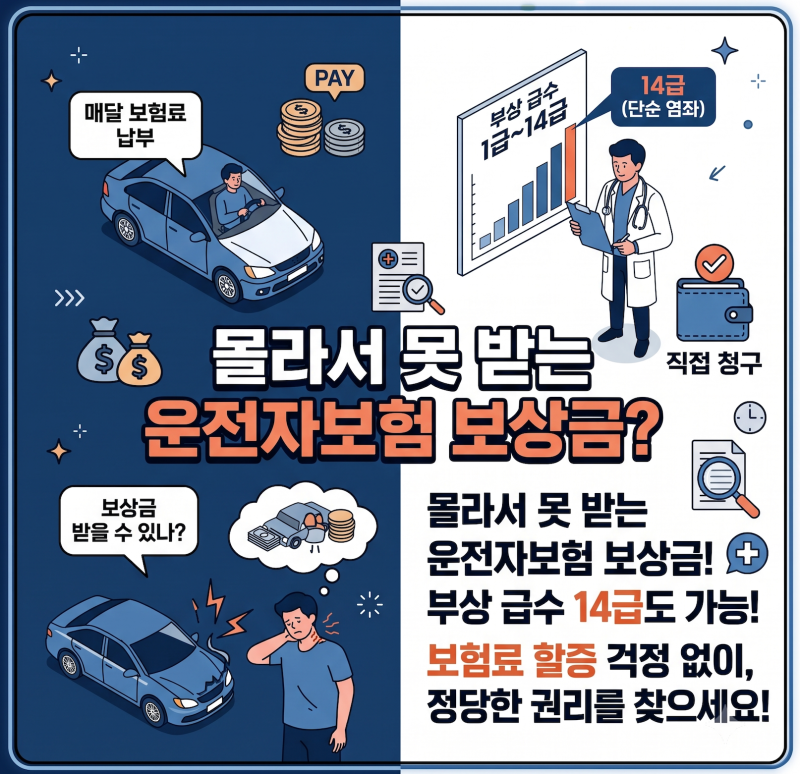
실제 블로그 후기들을 살펴보면, 많은 가입자가 운전자보험료를 꾸준히 납부하면서도 막상 사고 발생 시 보상금을 놓치는 경우가 많다고 지적합니다. 이는 운전자보험의 자동차부상치료비 특약이 실제 병원비를 돌려주는 실손 보상이 아닌, 부상 등급에 따라 정해진 금액을 지급하는 정액 보상 방식이기 때문입니다. 또한, 보험사는 개인정보 보호 원칙상 사고 사실을 공유하지 않으므로, 본인이 직접 청구하지 않으면 보상받기 어렵다는 점을 강조합니다.
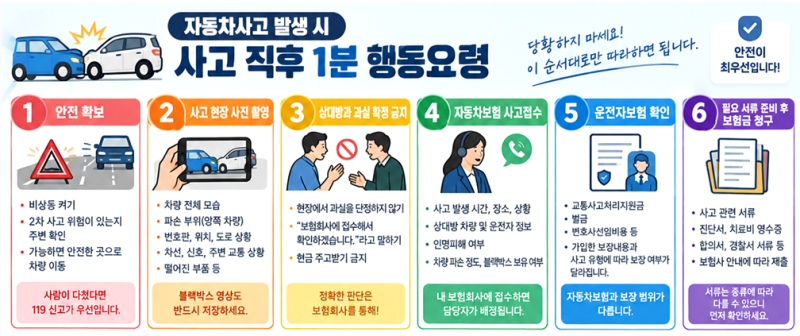
블로거들은 운전자보험 보상금을 받기 위해 사고 직후 안전 확보, 현장 기록, 보험회사 접수 등 초기 대응이 중요하다고 조언합니다. 특히, 보상금의 핵심은 병원비 액수가 아닌 의사 진단서에 따른 부상 급수(1급~14급)에 있으며, 14급 판정이 가장 흔하므로 가입한 보험 증권에서 14급 진단 시 받을 수 있는 금액을 미리 확인하는 것이 좋습니다. 자동차 보상담당자에게 지급결의서를 발급받아 운전자보험 회사에 직접 접수해야 정당한 보상금을 받을 수 있습니다.