

운전자보험은 자동차보험에서 보장하지 않는 형사적, 행정적 책임을 대비하기 위한 필수 금융 상품으로 주목받고 있습니다. 특히 교통사고 처리지원금, 변호사 선임비용, 운전자 벌금 등 핵심 3대 특약 위주로 구성하면 월 1만 원 내외의 저렴한 비용으로 강력한 법적 방어막을 구축할 수 있습니다. 불필요한 적립보험금이나 과도한 상해 특약을 제외하고 순수보장형 다이렉트로 가입하는 것이 합리적이라는 인식이 확산되고 있습니다.
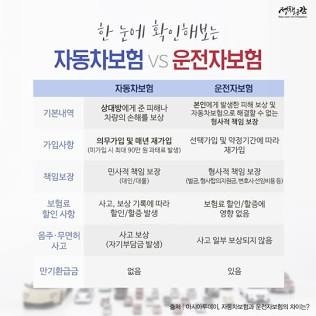
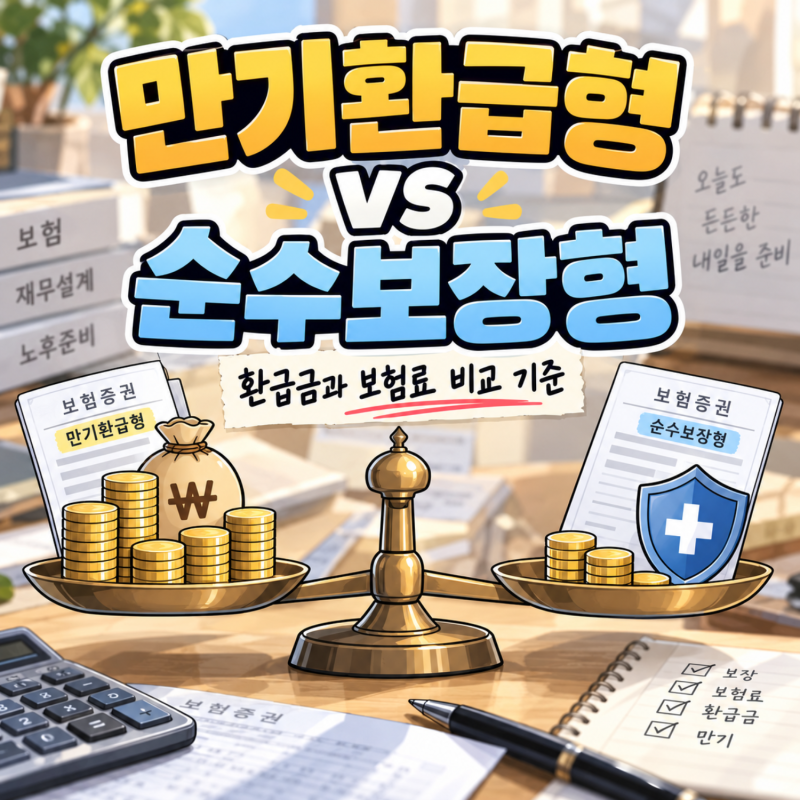
실제 블로그 후기들을 살펴보면, 운전자보험은 크게 순수보장형과 만기 환급형으로 나뉘며, 해지 시 환급금 유무가 결정적으로 달라진다는 점이 강조됩니다. 순수보장형은 사고 보장에 집중하여 보험료가 저렴한 대신 해지 시 환급금이 거의 없거나 매우 적습니다. 반면, 만기 환급형은 보장과 함께 적립 보험료가 포함된 형태로, 납입 기간에 따라 쌓인 적립금을 돌려받을 수 있어 해지 전 환급금 조회가 필수적입니다.
블로거들은 운전자보험 해지를 고민할 때, 가입한 상품이 어떤 유형인지 먼저 파악하고 환급금 유무를 확인하는 것이 중요하다고 조언합니다. 특히 적립 보험료가 포함된 만기 환급형의 경우 예상보다 쏠쏠한 금액이 쌓여있을 수 있으므로, 고객센터 전화, 모바일 앱, 공식 홈페이지 등 다양한 경로를 통해 해약환급금을 미리 조회해 보는 것이 현명한 선택에 도움이 됩니다.