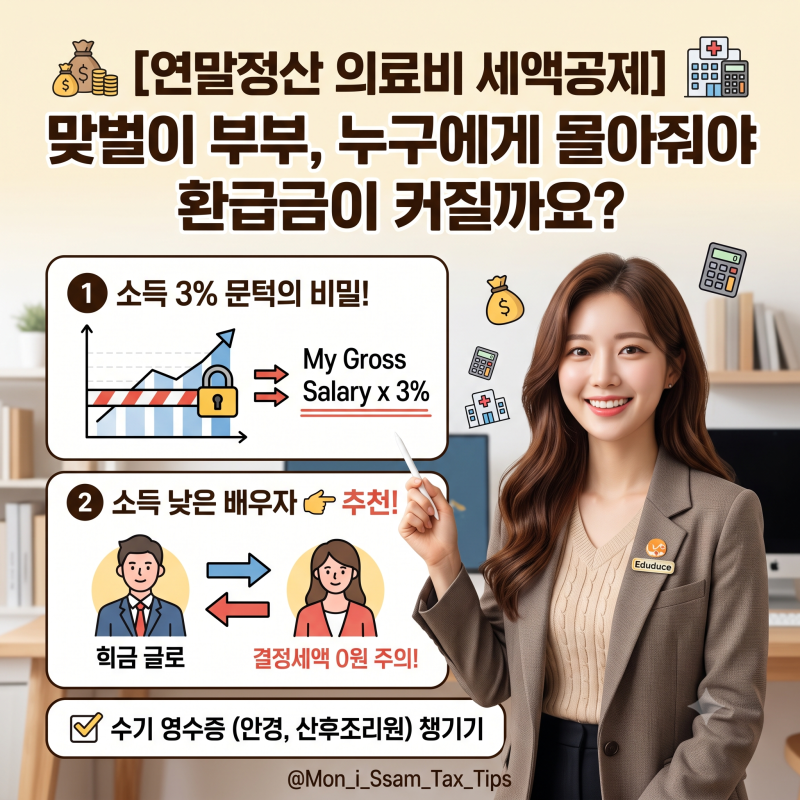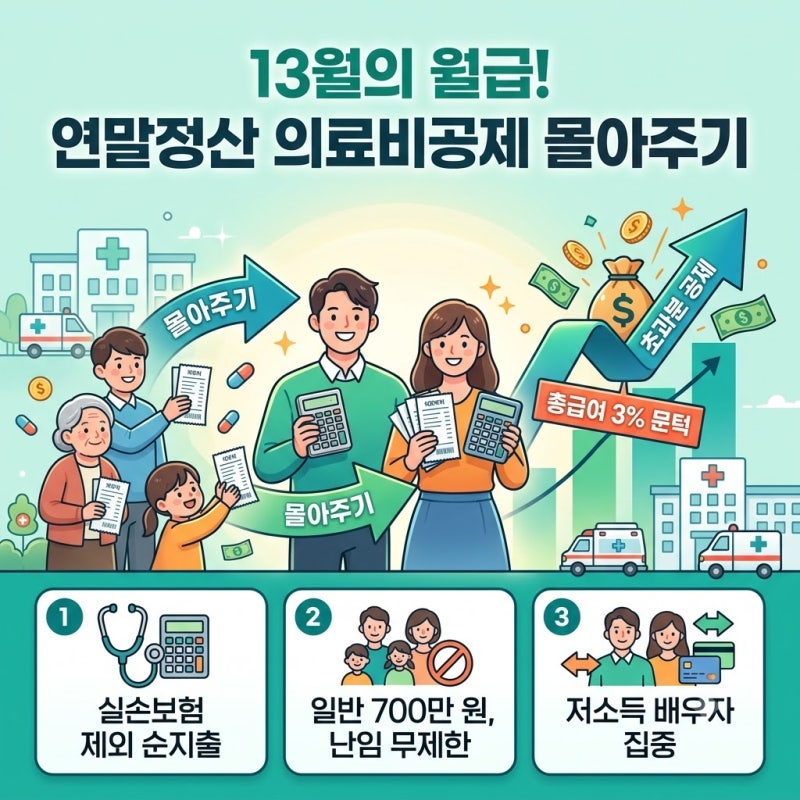

연말정산 의료비 공제는 근로자 본인과 기본공제 대상자를 위해 지출한 의료비에 대해 세금을 감면해 주는 중요한 절세 항목입니다. 특히 총급여액의 3%를 초과하는 금액부터 공제 혜택이 주어지며, 이 문턱을 넘기는 것이 절세의 핵심입니다. 난임시술비는 30%, 미숙아 및 선천성이상아 의료비는 20% 등 높은 공제율이 적용되어 큰 혜택을 받을 수 있습니다.
의료비 공제는 다른 공제 항목과 달리 부양가족의 나이 및 소득 요건을 따지지 않는 특별한 예외 조항이 있습니다. 따라서 소득이 많아 기본공제를 받지 못하는 배우자나 독립한 부모님, 성인 자녀의 의료비도 근로자가 직접 결제했다면 본인의 공제로 합산할 수 있습니다. 이러한 유연한 규정 덕분에 맞벌이 부부는 의료비 지출 내역을 한 사람에게 집중시키는 '몰아주기' 전략을 활용하여 환급액을 극대화할 수 있습니다.
의료비 몰아주기 시에는 총급여액의 3% 문턱을 넘기는 것이 중요하며, 일반적으로 소득이 높은 배우자에게 몰아주는 것이 유리할 수 있습니다. 하지만 실제 지출액과 총급여액을 고려하여 누가 공제 문턱을 넘기기 쉬운지, 그리고 누가 더 높은 공제율을 적용받을 수 있는지 면밀히 계산해 보는 것이 필요합니다. 미용·성형 수술비, 건강기능식품 구입비 등은 공제 대상에서 제외되므로 주의해야 합니다.