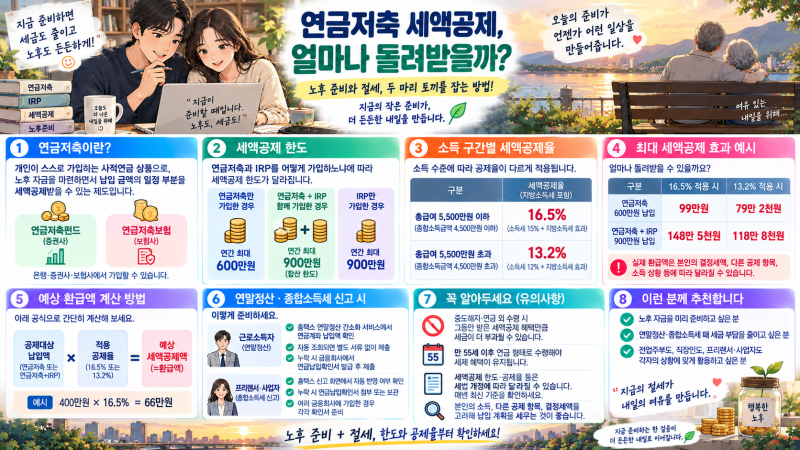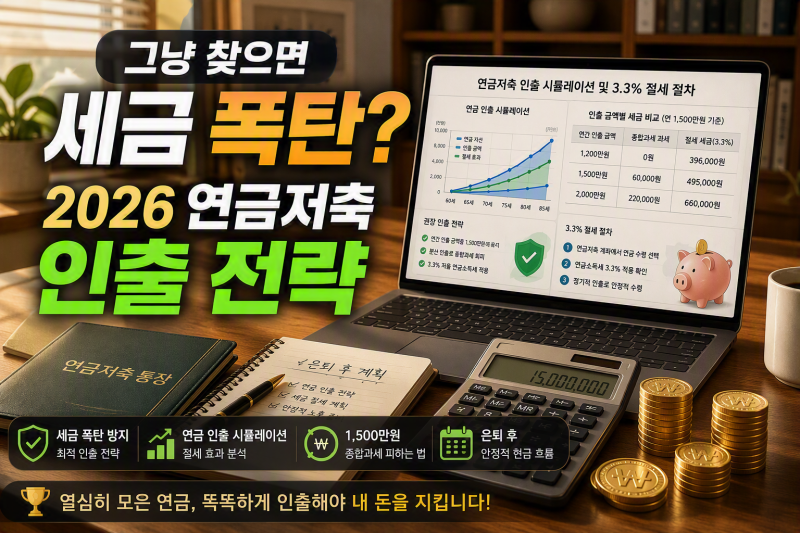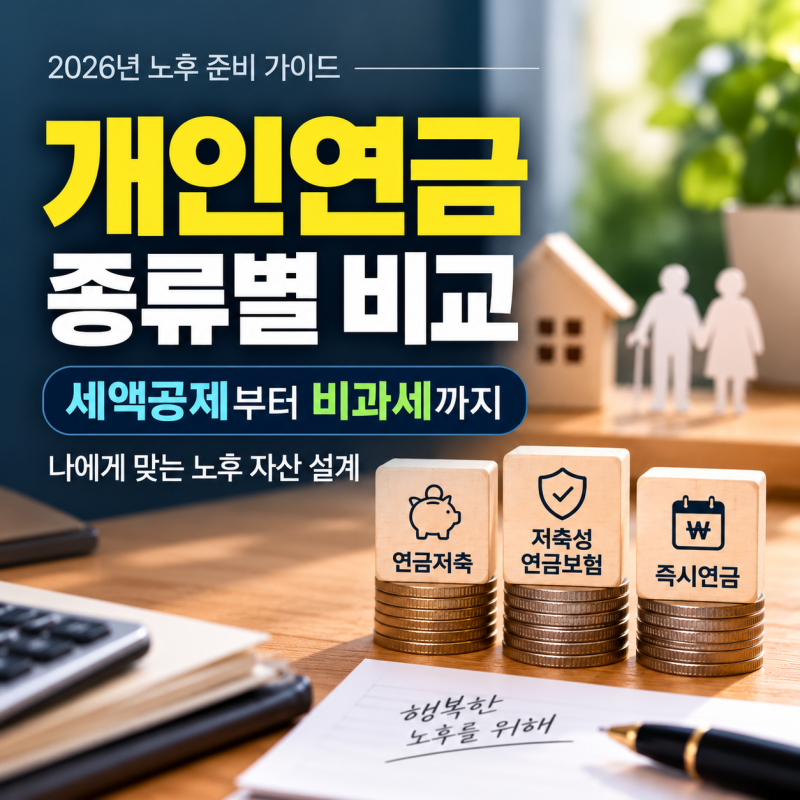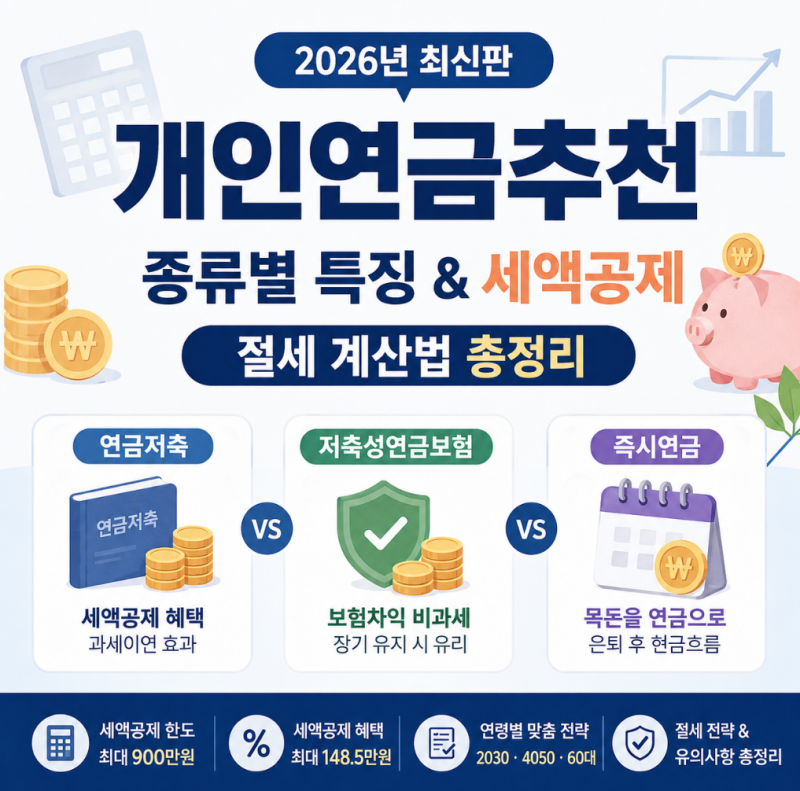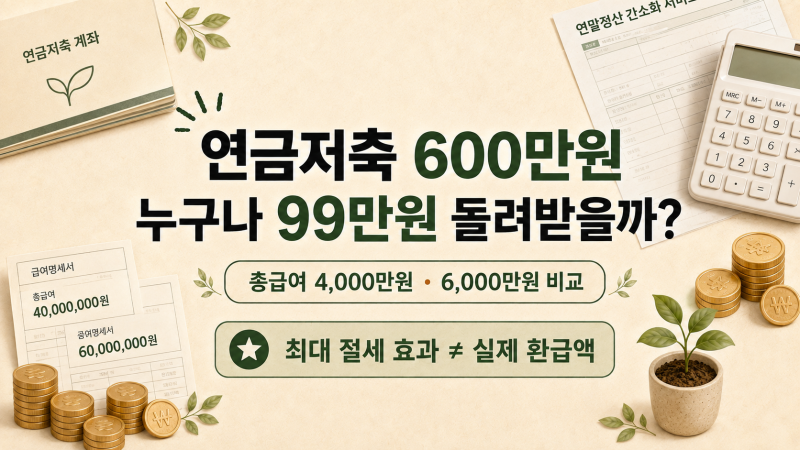

연금저축보험은 노후 자금 마련과 동시에 세액공제 혜택을 받을 수 있어 많은 분들이 관심을 갖는 금융 상품입니다. 특히 연말정산 시즌이 다가오면 세금 절감 효과를 극대화하기 위해 연금저축 납입 한도와 예상 환급액에 대한 문의가 증가합니다. 연금저축은 연간 600만원까지, IRP와 합산 시 최대 900만원까지 세액공제 대상이 되며, 소득 구간에 따라 공제율이 달라지는 것이 주요 특징입니다.
실제 블로그 후기들을 살펴보면, 연금저축보험과 연금저축펀드의 운용 방식 차이에 대한 궁금증이 많았습니다. 연금저축보험은 공시이율 기반으로 운용되는 반면, 연금저축펀드는 펀드나 ETF에 투자하여 원금 손실 가능성도 존재합니다. 또한, 총급여 5,500만원 이하인 경우 16.5%의 세액공제율이 적용되어 연금저축 600만원 납입 시 최대 99만원을 환급받을 수 있다는 점이 큰 장점으로 언급되었습니다.
연금저축을 활용할 때는 단순히 세액공제만 고려하기보다, 본인의 소득 수준과 투자 성향에 맞춰 연금저축보험과 펀드 중 어떤 상품이 더 적합한지 신중하게 비교하는 것이 중요합니다. 특히 IRP와 합산하여 세액공제 한도를 최대로 활용하는 전략과 함께, 국세청 홈택스에서 최신 세법 개정 내용을 확인하여 정확한 예상 환급액을 계산해보는 것이 현명한 노후 준비의 첫걸음이 될 것입니다.