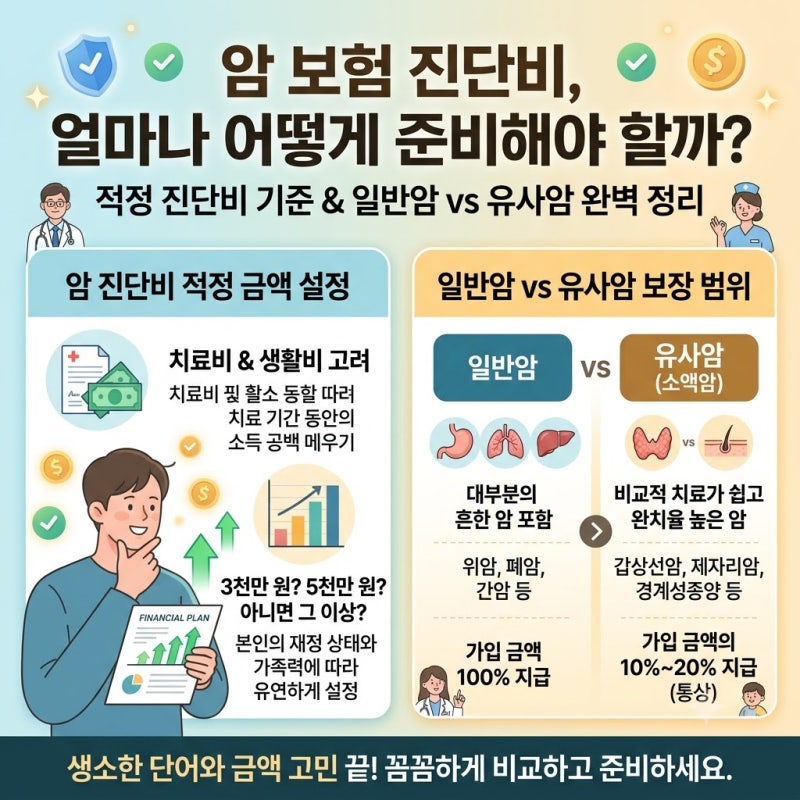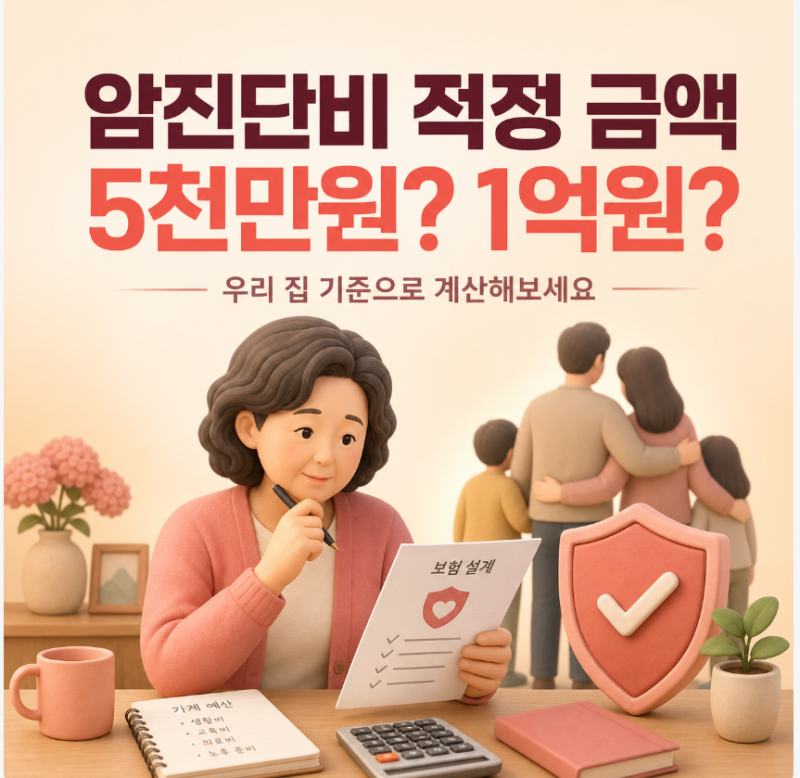

암진단비는 암 진단 후 치료비뿐만 아니라 치료 기간 동안 발생할 수 있는 소득 공백과 생활비까지 고려하여 적정 금액을 산정해야 합니다. 많은 분들이 암진단비가 얼마가 적당한지 고민하지만, 이는 개인의 월 소득, 고정 지출, 가족 구성, 기존 보험 가입 여부 등을 종합적으로 계산해야 합니다. 특히 암 치료로 인해 일을 쉬게 될 경우 발생하는 생활비, 대출금, 교육비 등 고정 지출을 감당할 수 있는 수준으로 준비하는 것이 중요합니다.
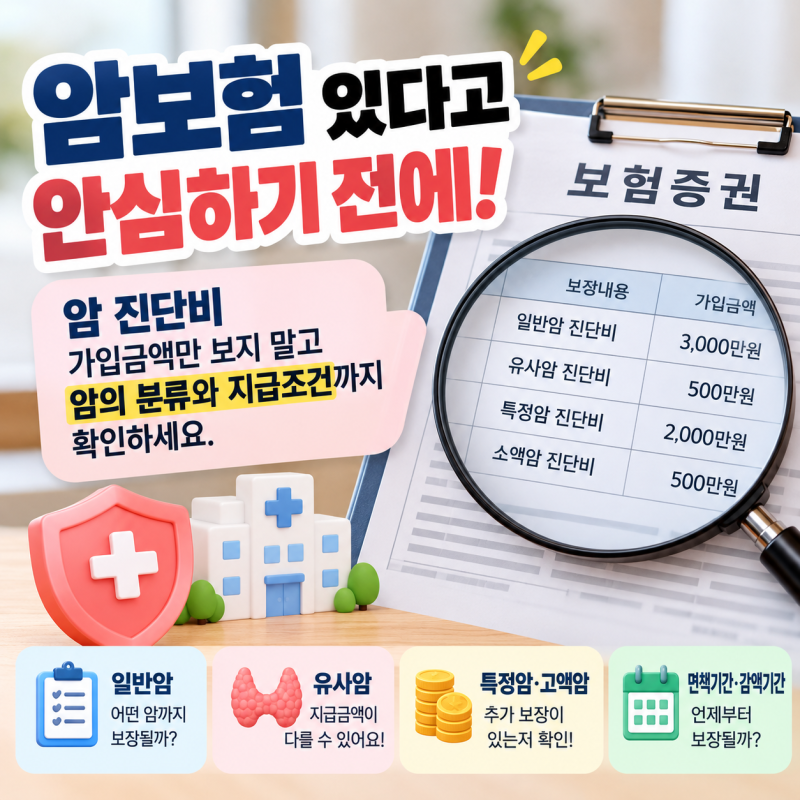
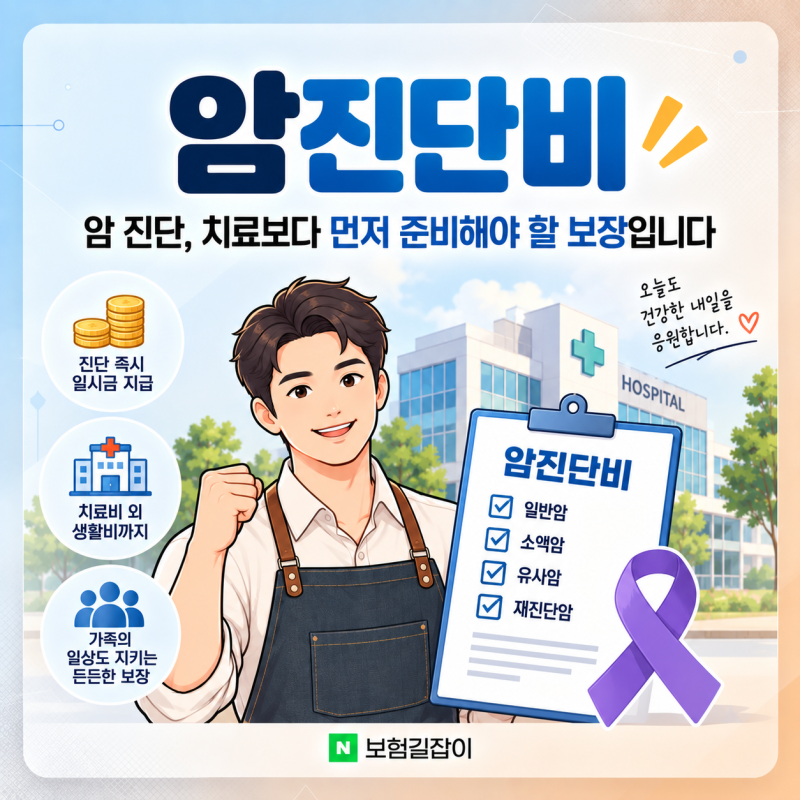
실제 블로그 후기들을 살펴보면, 암진단비는 단순히 병원비만을 위한 돈이 아니라는 점을 강조합니다. 암 진단 시 약관에 따라 정액으로 지급되는 보장으로, 실손보험과는 지급 방식이 다릅니다. 따라서 진단비는 치료 과정에서 필요한 비용 외에도 휴직으로 인한 소득 감소, 대출 상환금, 자녀 교육비 등 가계 지출에 대비하는 비상 자금으로 활용될 수 있습니다. 또한, 가입 금액이 같더라도 어떤 암을 보장하는지, 언제 보험금이 지급되는지 등 세부적인 보장 내용을 확인하는 것이 중요하다고 언급됩니다.
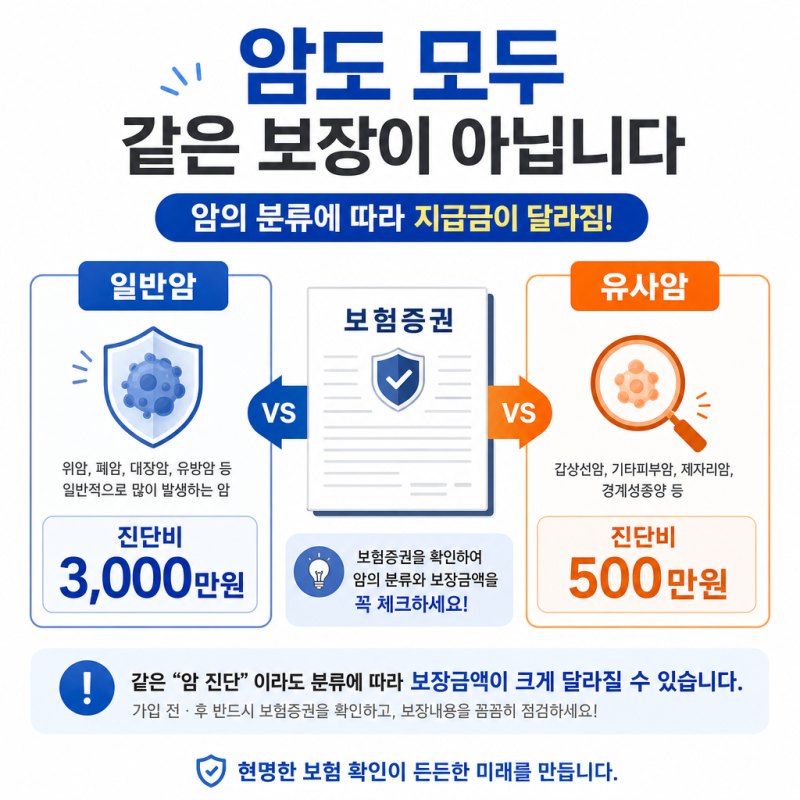
암진단비를 결정하기 전에는 현재 가입된 암 관련 보장이 총 얼마인지, 갑상선암이나 제자리암 등은 어떻게 보장되는지, 그리고 각 계약의 암 정의와 납입면제 조건 등을 꼼꼼히 확인해야 합니다. 무조건 높은 금액을 설정하기보다는 자신의 경제적 상황과 감당 가능한 보험료 수준을 고려하여, 예상 지출과 보유 자산을 함께 살펴보고 필요한 보장 범위를 정하는 것이 현명합니다. 오래된 보험의 약관과 최근 보험의 약관이 다를 수 있으므로 기존 계약의 약관을 함께 확인하는 것이 안전합니다.