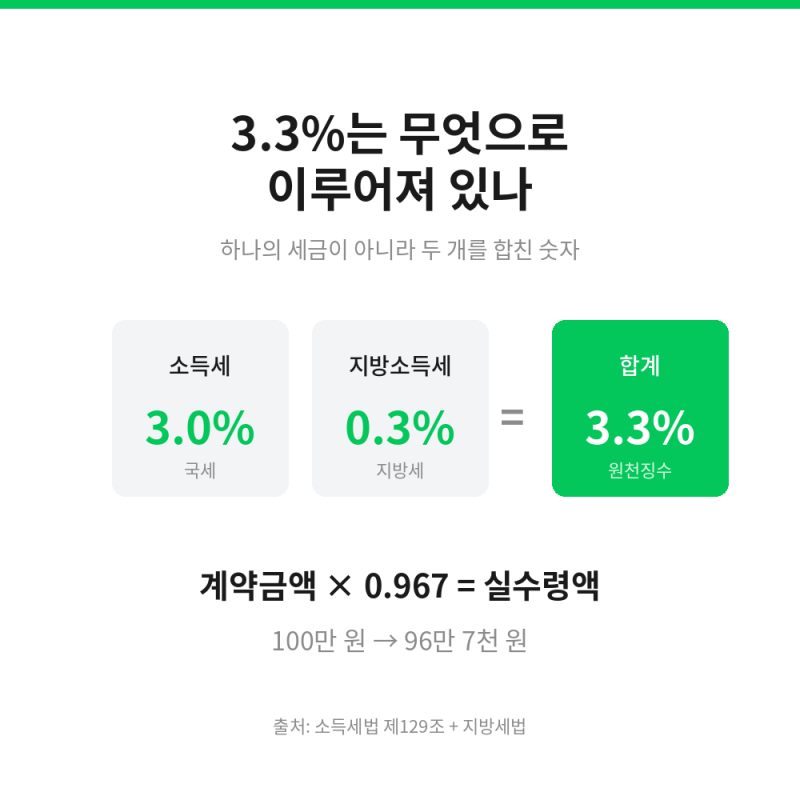
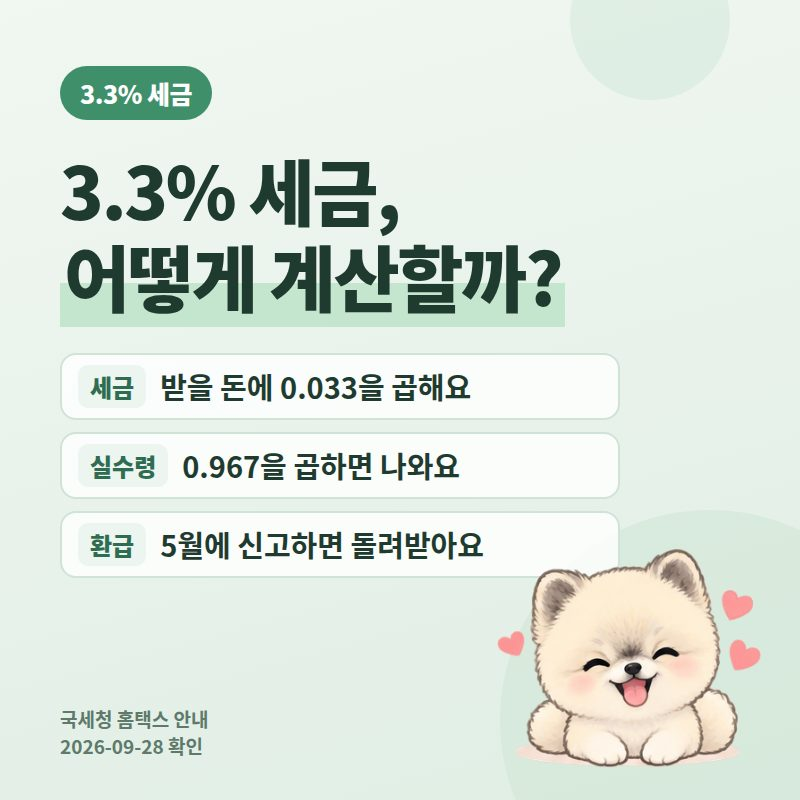
프리랜서 및 아르바이트 소득에 적용되는 3.3% 원천징수 세금은 최종 납부액이 아닌 선납 세금으로, 종합소득세 신고를 통해 환급받을 수 있습니다. 특히 2026년 8월 발표된 세제개편안에 따라 2027년 1월 1일부터는 인적용역에 대한 원천세율이 3.3%에서 2.2%로 인하될 예정입니다. 이는 미리 떼는 세금 부담을 줄여 실수령액을 높이는 변화로, 많은 프리랜서와 아르바이트 종사자들의 관심을 받고 있습니다.
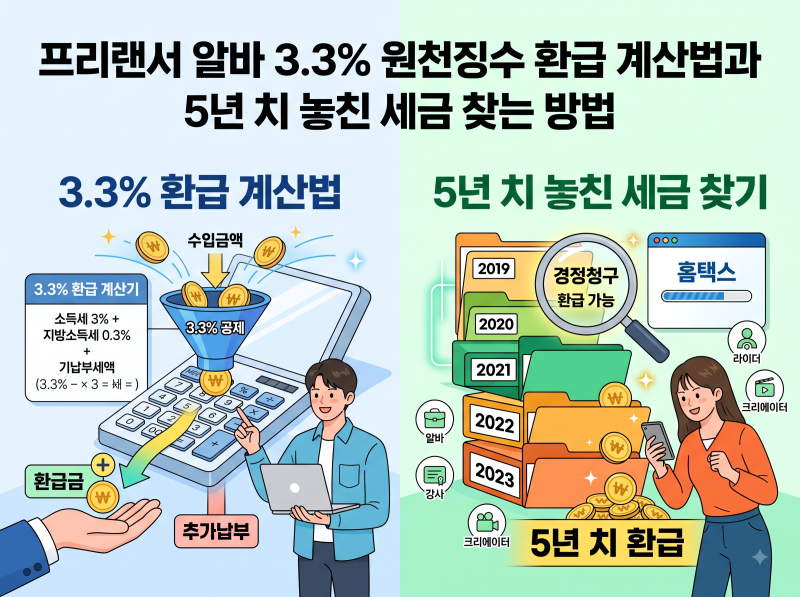
블로거들은 3.3% 세금의 환급 원리와 실수령액 계산법에 대해 상세히 설명하고 있습니다. 일부 블로그에서는 연간 수입 규모에 따른 경비율 적용 방식과 환급 가능성을 시뮬레이션하여 보여주며, 2,400만 원 이상 수입 구간에서는 필요경비 증빙의 중요성을 강조합니다. 반면, 세제개편으로 인한 2.2% 변경 시 장점과 다음 연도 종합소득세 신고 시 환급액 감소 또는 추가 납부 가능성 등 달라지는 점을 구체적인 예시로 들어 설명하는 블로그도 있습니다.
또한, 5월 정기신고를 놓쳤더라도 국세기본법에 따라 지난 5년 치 세금을 경정청구를 통해 환급받을 수 있는 실전 방법이 제시되고 있습니다. 홈택스를 통한 경정청구 절차와 함께, 연말정산 대상 사업소득자는 현행 3.3%를 유지한다는 점 등 세부적인 주의사항을 확인하는 것이 중요합니다. 이러한 정보들을 통해 자신의 소득 상황에 맞는 최적의 세금 관리 전략을 세울 수 있습니다.