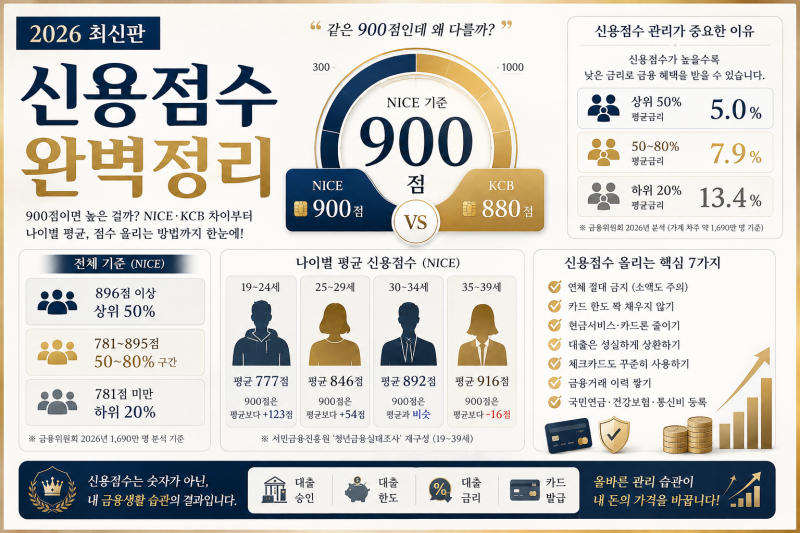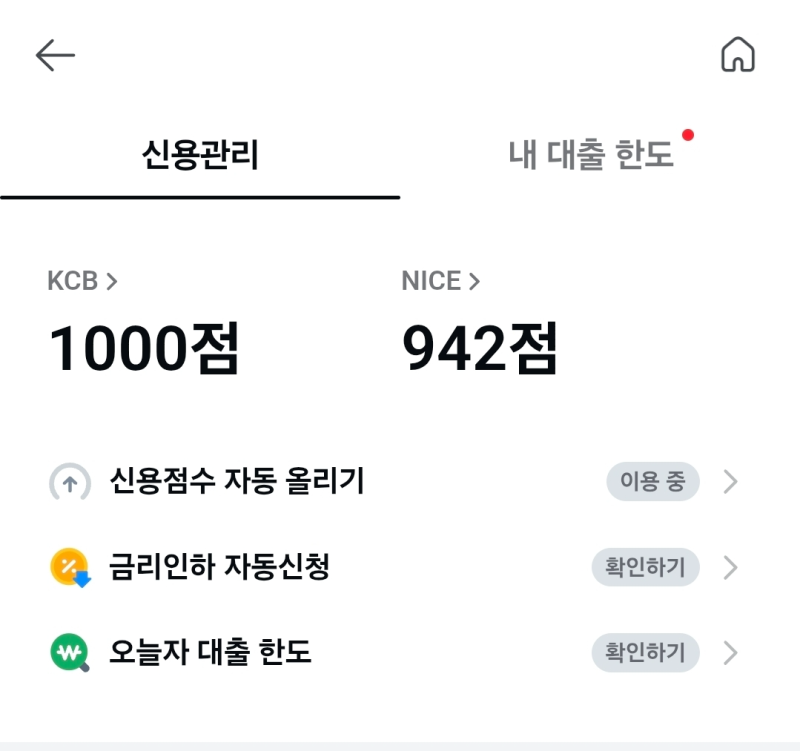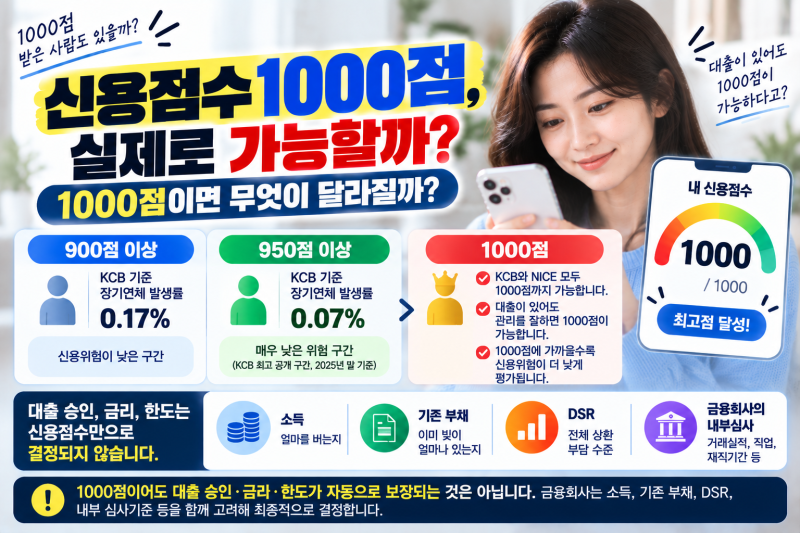
신용점수 1000점은 KCB와 NICE 두 신용평가사에서 부여하는 최고점입니다. 많은 사람들이 1000점이 현실적으로 가능한 점수인지, 그리고 950점과 비교했을 때 실제 금융 혜택에 어떤 차이가 있는지 궁금해합니다. 신용점수는 단순히 부채 유무가 아닌, 연체 없는 상환 이력, 안정적인 금융거래, 과도하지 않은 부채 수준 등 다양한 요소를 종합적으로 평가하여 산출됩니다.
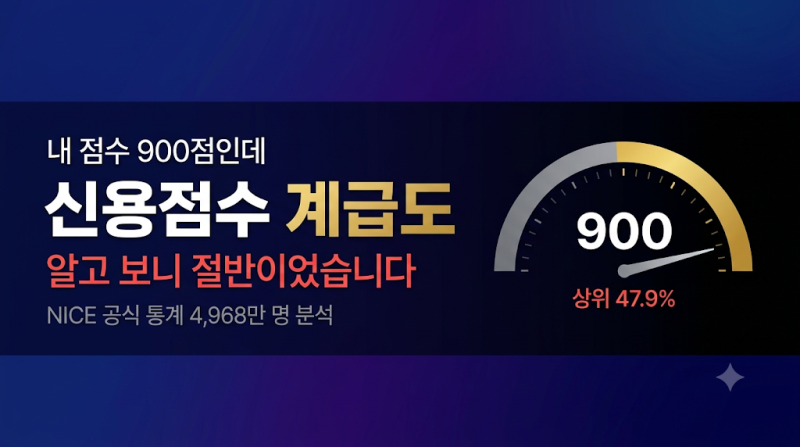
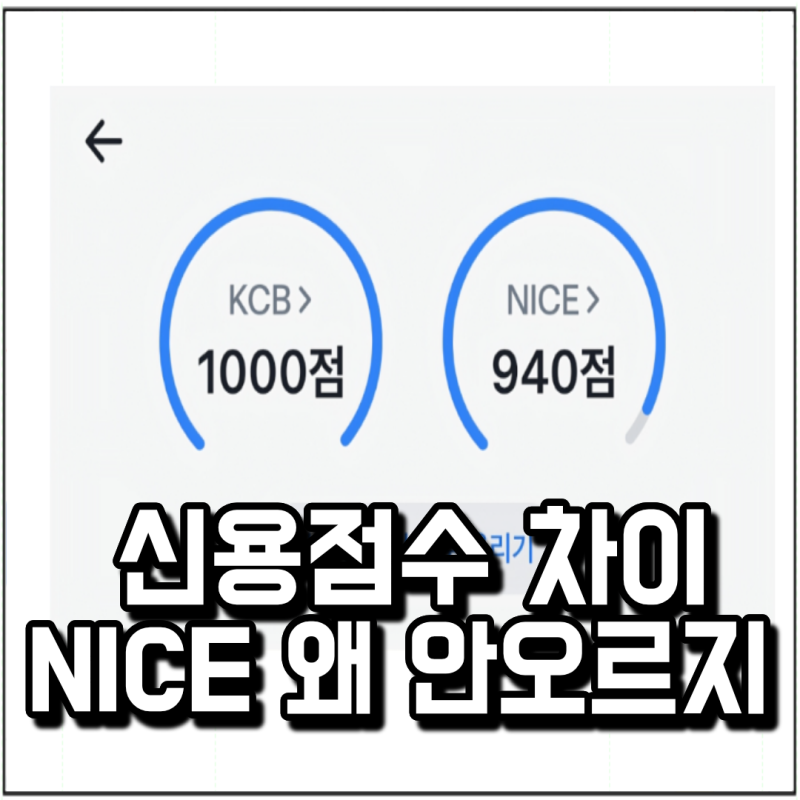
블로거들은 신용점수 1000점이 실제로 가능하며, KCB와 NICE 모두 1000점을 최고점으로 안내한다고 설명합니다. 다만, 두 회사는 서로 다른 평가 모형을 사용하므로 같은 1000점이라도 동일한 평가 결과로 볼 수 없다는 점을 강조합니다. 또한, 900점 이상 고신용자가 인구의 절반에 달하기 때문에 1000점 만점이라도 950점과 극적인 차이를 기대하기는 어렵다고 분석합니다.
신용점수 1000점의 실익은 낮은 대출 금리, 높은 한도, 빠른 대출 승인 등 '선택권'의 확대에 있습니다. 신용점수 관리에 있어 가장 중요한 것은 연체 없이 꾸준히 상환하는 것이며, 자동이체 설정이나 알림 서비스 활용으로 연체를 방지하는 것이 효과적입니다. 이미 연체가 있다면 오래된 연체부터 해결하는 것이 신용점수 회복에 도움이 됩니다.