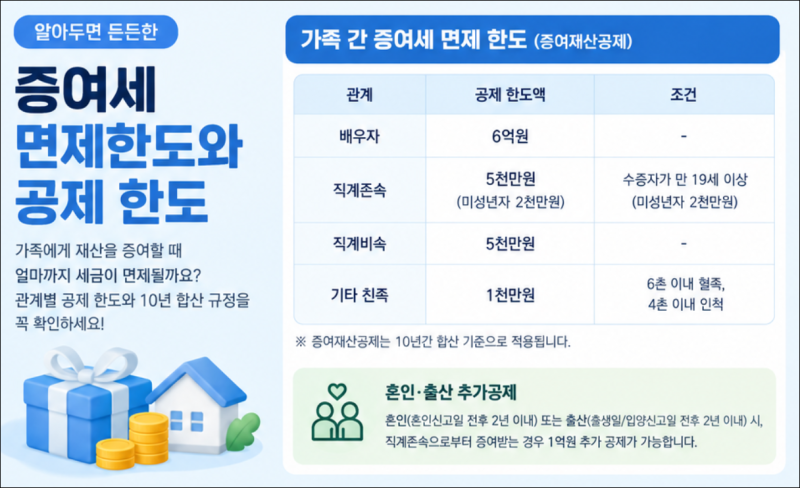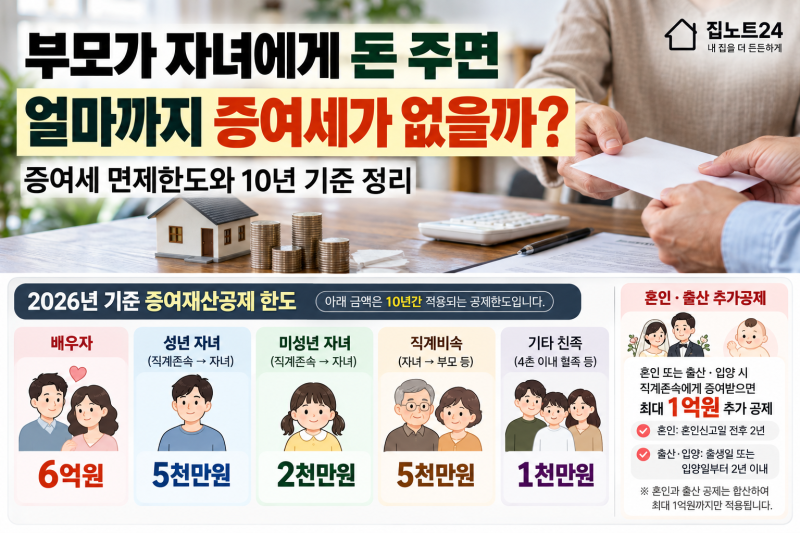
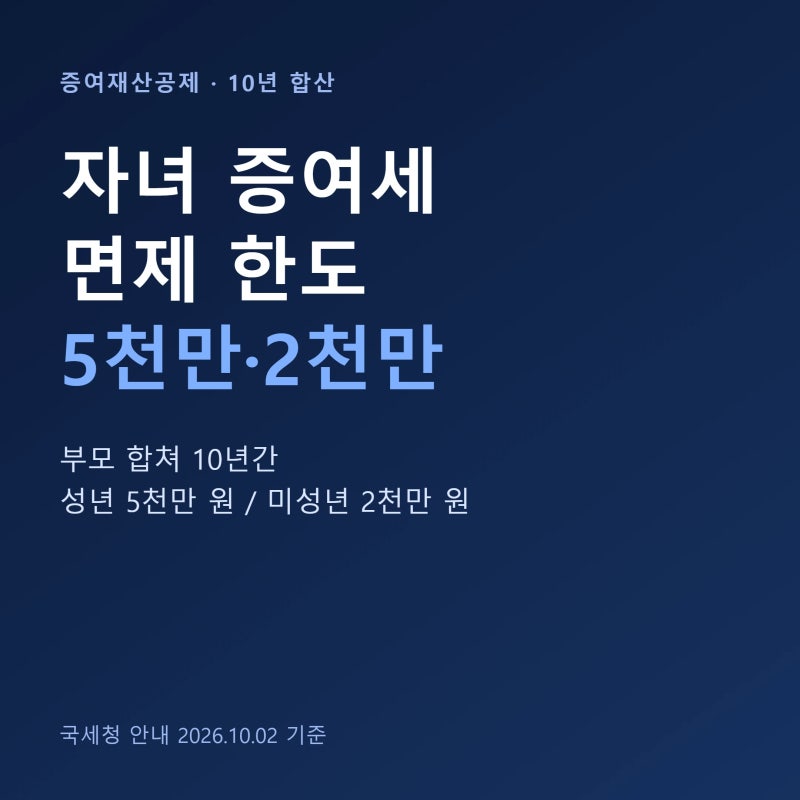
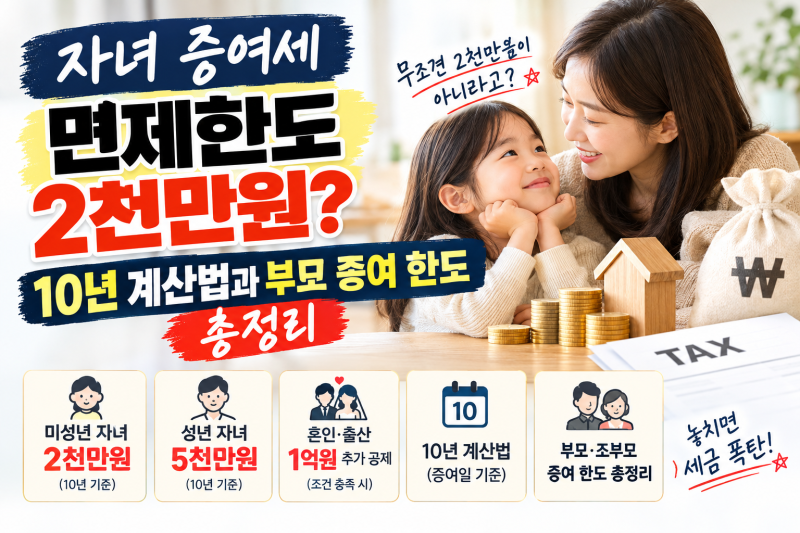
손주 증여세 면제한도는 조부모가 손주에게 직접 증여할 경우 성인 손주는 10년간 5천만원, 미성년 손주는 2천만원까지 공제받을 수 있습니다. 이는 부모가 자녀에게 증여하는 것과 동일한 공제 한도이지만, 세대생략 증여로 분류되어 산출세액에 30% 할증이 붙을 수 있어 주의가 필요합니다. 친가와 외가의 증여 한도는 별개로 계산되므로, 양가에서 각각 공제 한도만큼 증여하는 것도 가능합니다.
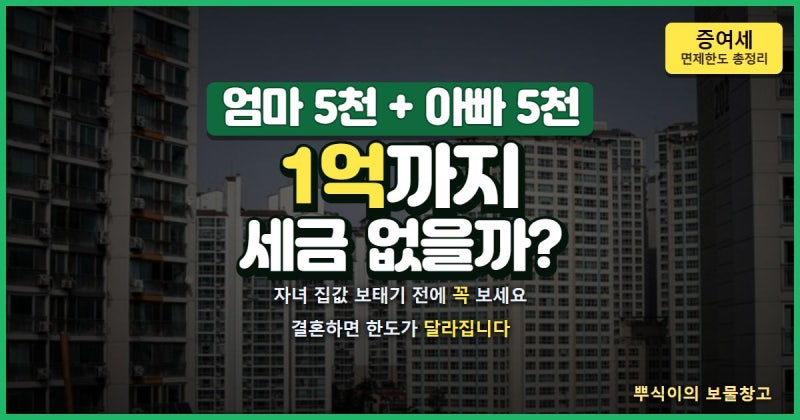
블로거들은 증여세 면제한도가 10년 합산 기준이라는 점을 강조하며, 부모와 조부모로부터 받은 금액을 직계존속 전체 합산으로 계산해야 한다고 설명합니다. 특히 할머니가 손주에게 1천만원을 증여했음에도 63만원의 세금이 부과된 사례를 통해, 공제 한도 초과 시 발생하는 세금 문제를 경고하고 있습니다. 또한, 혼인 및 출산 특별공제와 같은 추가 공제 혜택도 함께 고려해야 한다고 조언합니다.
손주에게 증여 시 세대생략 할증이 적용될 수 있으므로, 실제 증여 금액에 따른 증여세와 할증률을 반드시 함께 확인해야 합니다. 미성년 손주가 일정 기준을 초과하는 금액을 증여받을 경우 더 높은 할증률이 적용될 수 있으며, 부모가 사망한 경우와 같은 예외 상황도 존재합니다. 따라서 증여 전 전문가와 상담하여 정확한 세액을 파악하고 절세 전략을 수립하는 것이 중요합니다.