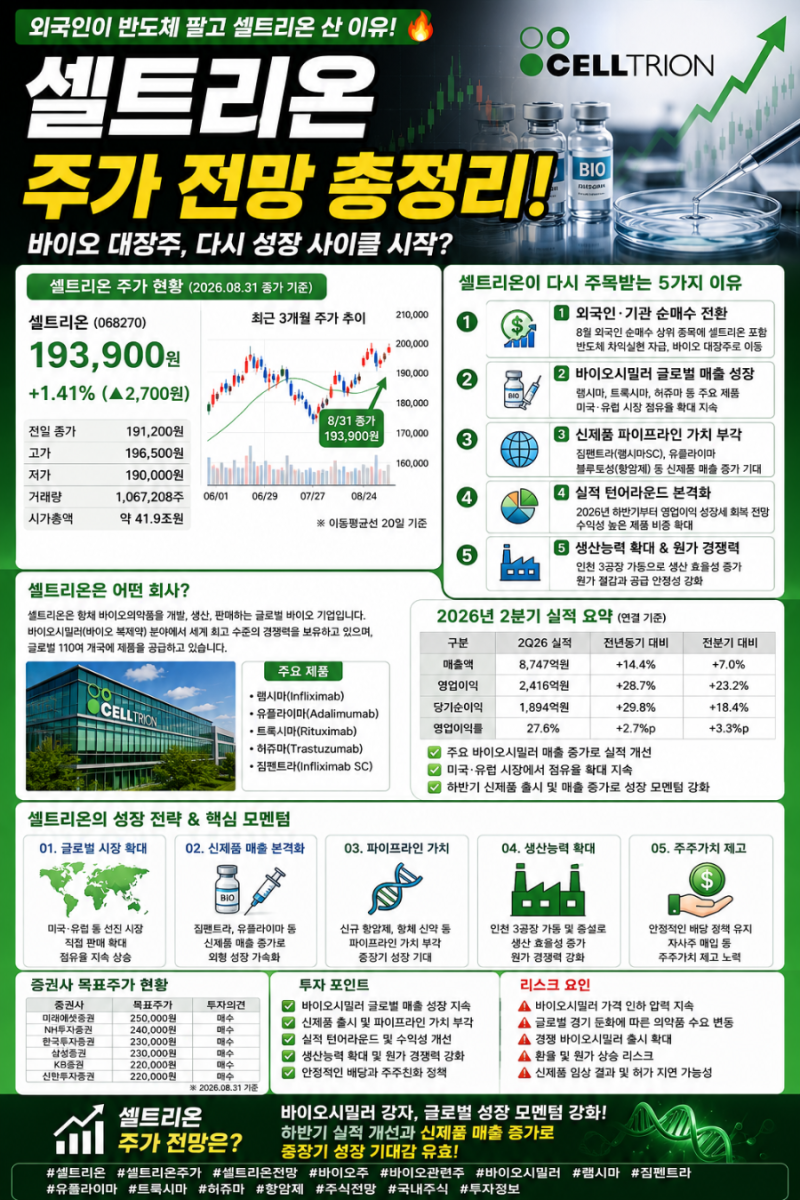
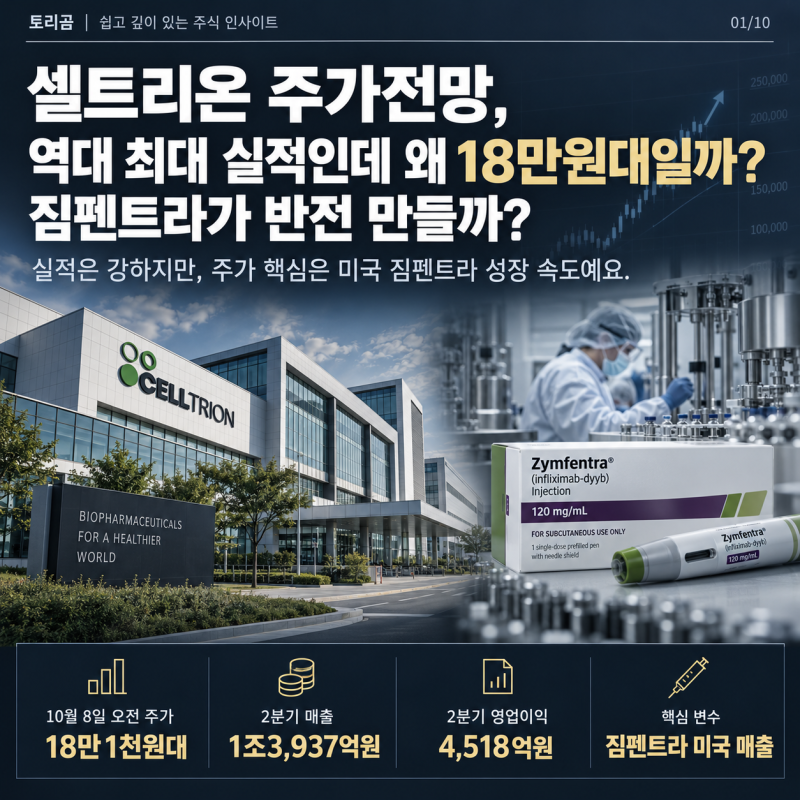
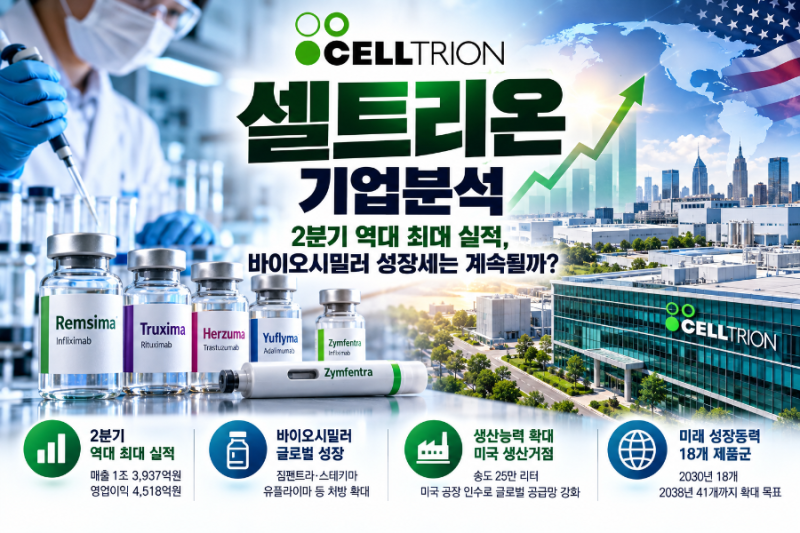
셀트리온은 2026년 2분기 역대 최대 매출 1조3,937억 원과 영업이익 4,518억 원을 기록하며 전년 대비 각각 45%, 86.3% 증가한 실적을 발표했습니다. 이는 셀트리온헬스케어와의 합병 이후 고원가 재고 소진과 고수익 신제품 및 미국 직접판매 매출 증가에 기인한 것으로 분석됩니다. 영업이익률 또한 32.4%까지 상승하며 수익성 개선이 뚜렷하게 나타나고 있습니다.
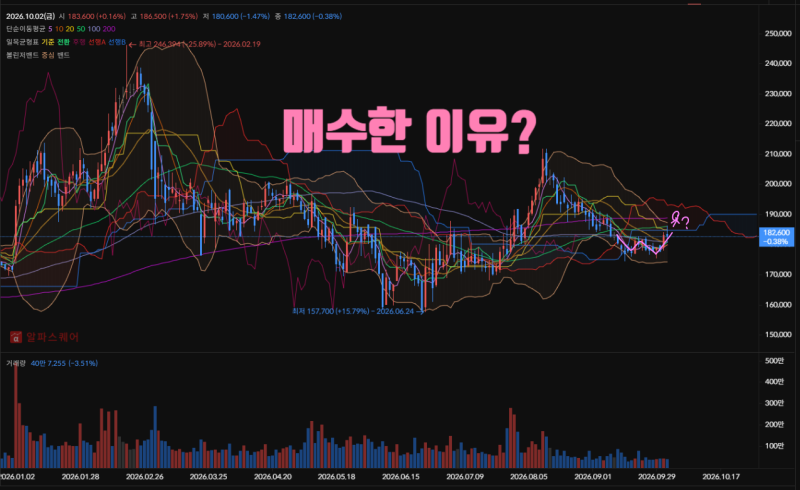
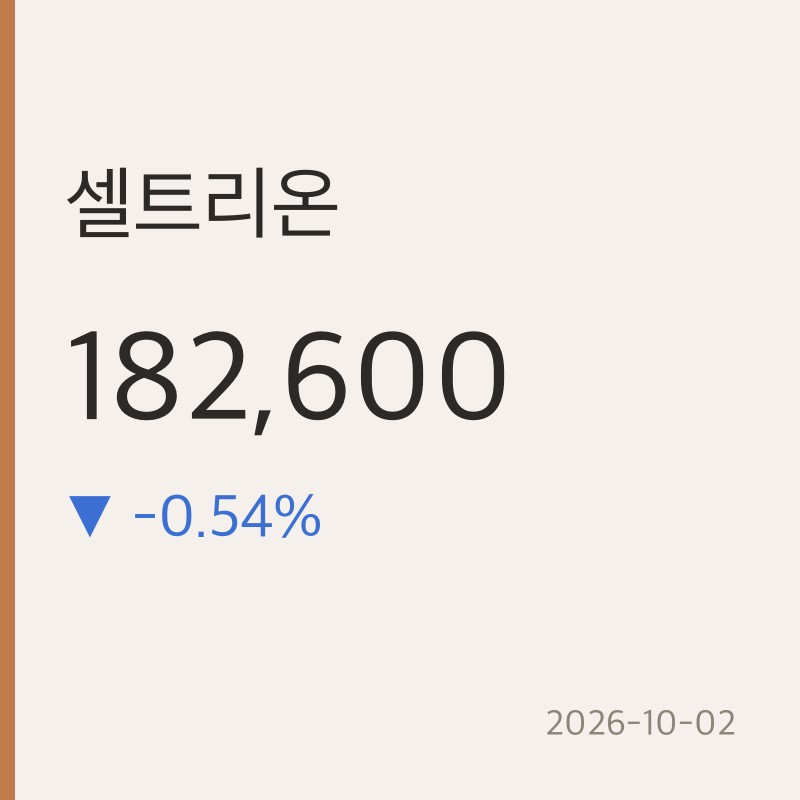
다수의 블로거들은 셀트리온의 실적 개선에도 불구하고 주가가 18만원대에 머무는 것에 의문을 제기하고 있습니다. 시장은 단순한 바이오시밀러 성장을 넘어 미국 시장 내 짐펜트라의 빠른 안착과 처방집 등재 확대 여부를 주가 상승의 핵심 동력으로 보고 있습니다. 짐펜트라의 상반기 매출이 995억 원을 기록하며 전년 대비 176.4% 증가하는 등 긍정적인 신호가 나타나고 있으나, 글로벌 바이오시밀러 경쟁 심화와 가격 인하 압박은 여전히 리스크 요인으로 작용하고 있습니다.
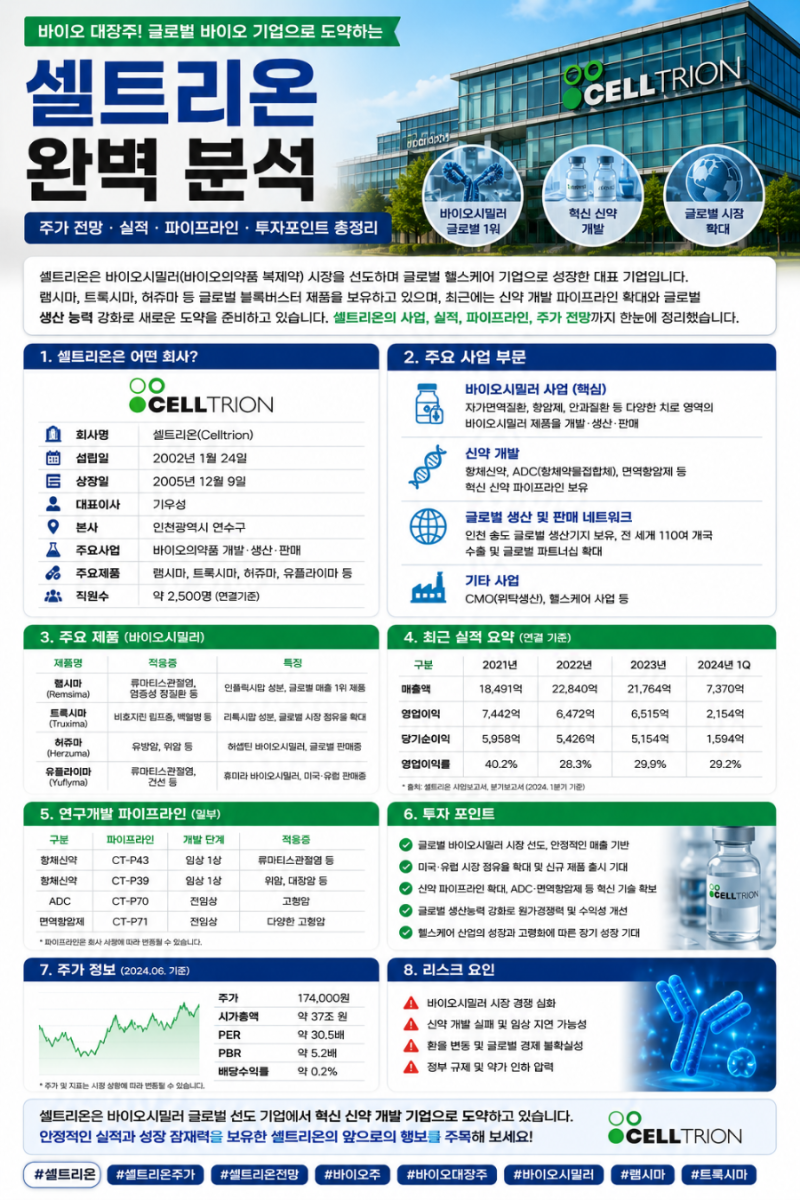
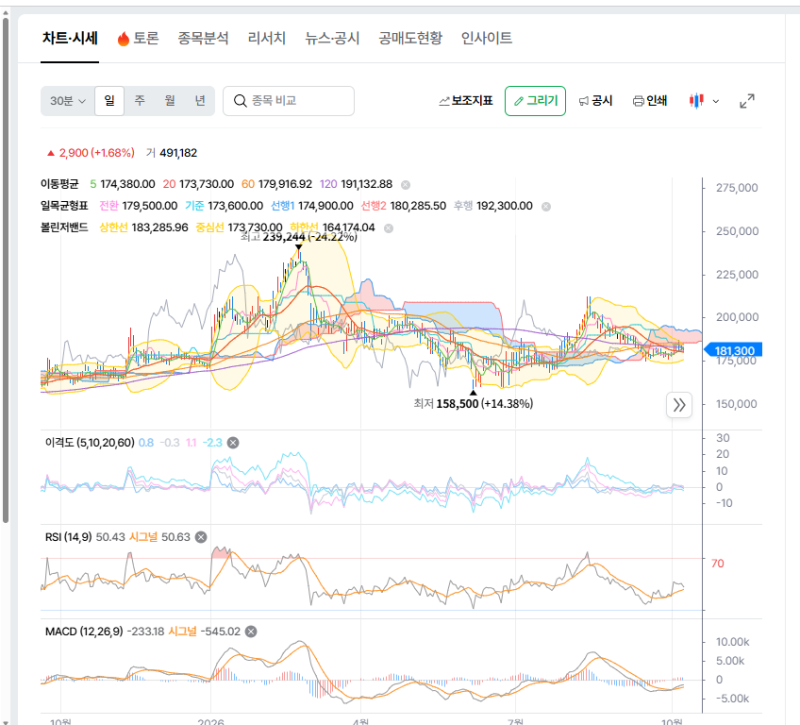
셀트리온의 향후 주가 흐름은 짐펜트라의 미국 시장 성과와 합병 시너지로 인한 원가율 개선이 얼마나 빠르게 가시화되는지에 달려 있습니다. 또한, 기존 램시마와 트룩시마 외에 신규 바이오시밀러 제품군 확대와 같은 포트폴리오 다변화 전략도 중요한 투자 포인트로 작용할 수 있습니다. 투자자들은 이러한 펀더멘탈 변화와 기술적 지지선 형성 여부를 면밀히 관찰할 필요가 있습니다.