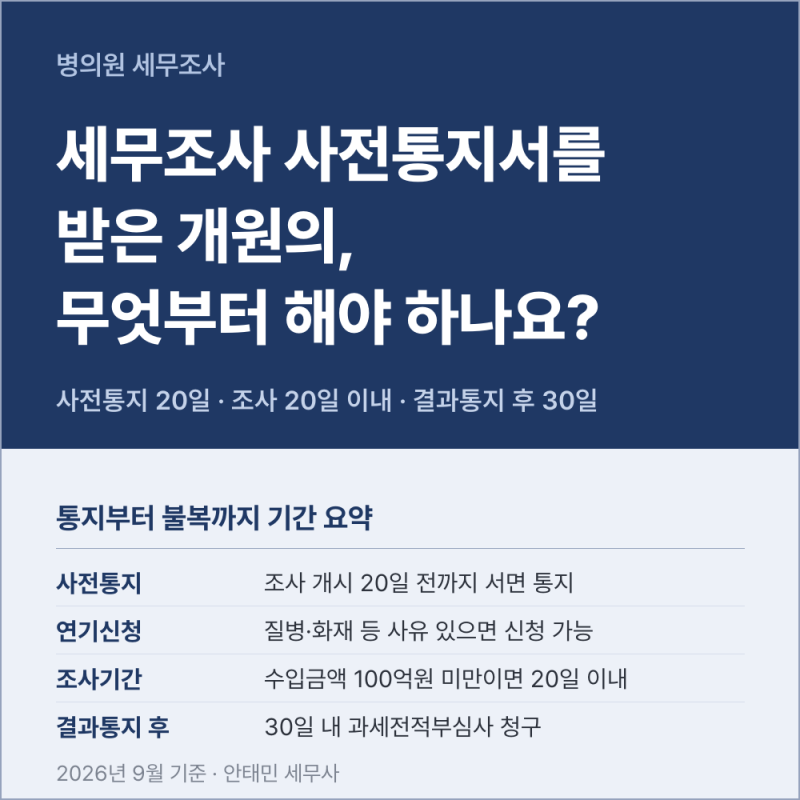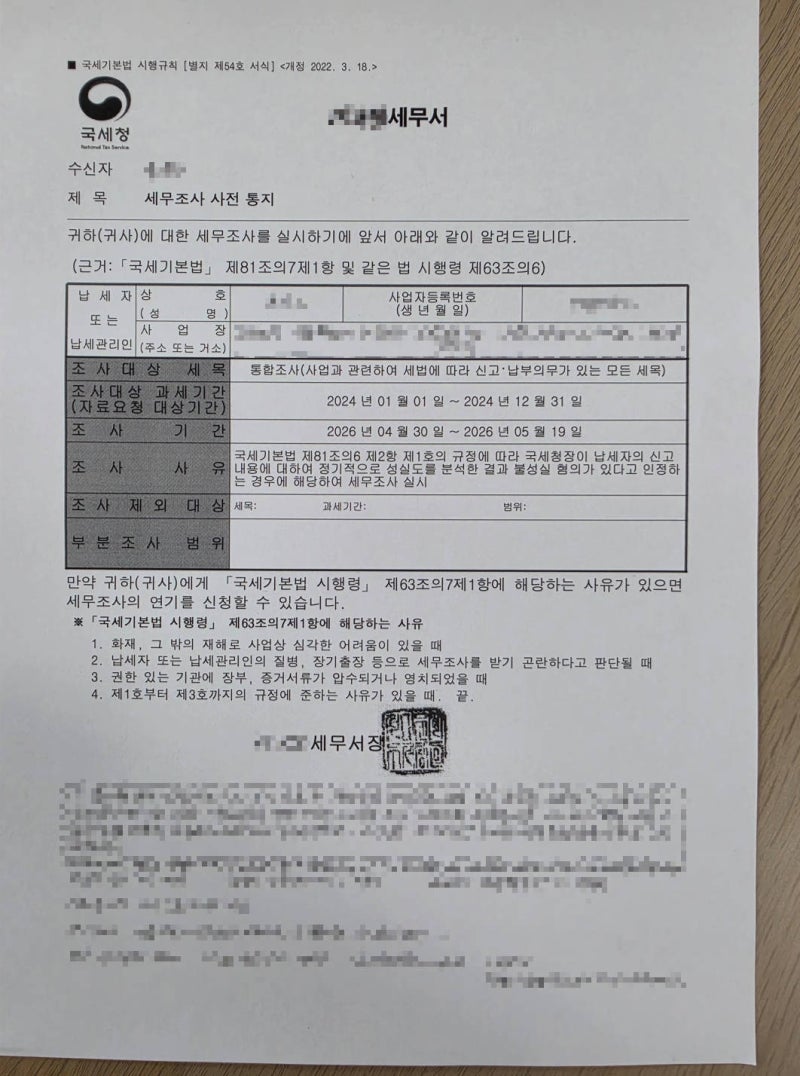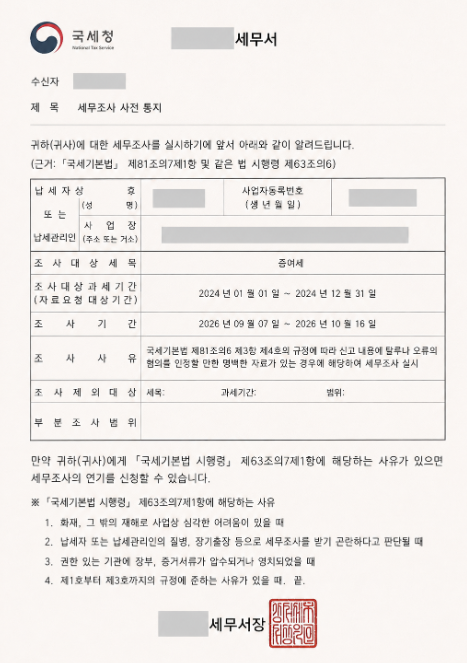
세무조사 사전통지는 국세기본법 제81조의7에 따라 조사 착수 20일 전까지 납세자에게 발송되는 것이 원칙입니다. 이는 납세자가 조사 대상 세목, 과세기간, 조사 사유 등을 미리 확인하고 대비할 수 있도록 하는 중요한 절차입니다. 최근 국세청은 내부 전산망을 통한 정밀 분석 후 이상 혐의가 있는 경우에만 통지서를 발송하므로, 이를 가볍게 여겨서는 안 됩니다.
일부 블로거들은 사전통지 후 20일이라는 시간을 어떻게 활용하느냐가 조사 결과에 결정적인 영향을 미친다고 강조합니다. 반면, 증거인멸 우려 등 특별한 사유가 있는 경우에는 사전통지 없이 세무조사가 개시될 수 있으며, 이 경우에도 조사 절차의 적법성을 확인하고 사실관계 파악에 집중해야 한다고 조언합니다. 통지서 수령 후 며칠간 상황을 지켜보다 조사 직전에 세무대리인을 선임하는 것은 적절한 대응 준비를 어렵게 할 수 있다는 공통된 의견이 있습니다.
세무조사 사전통지서를 받았다면, 통지서의 세목, 과세기간, 조사 사유를 면밀히 확인하고, 장부와 증빙, 통장 거래내역을 대조하는 것이 필수적입니다. 또한, 화재나 질병 등으로 조사를 연기할 수 있는 사유에 해당하는지 판단하고, 자료를 없애거나 고치는 행위, 통지 후 수정신고로 가산세 감면을 기대하는 행위는 절대 피해야 합니다. 이처럼 철저한 준비와 신중한 대응이 세무조사 결과에 긍정적인 영향을 미칠 수 있습니다.