성조숙증은 여아 만 8세, 남아 만 9세 이전에 2차 성징이 나타나는 질환으로, 최근 부모님들의 관심이 높아지고 있습니다. 특히 성조숙증 치료에 필요한 주사 비용이 만만치 않아 건강보험 급여 적용 여부와 실비보험 보상 범위에 대한 문의가 많습니다. 국내 보험사들은 한국표준질병·사인분류 E30.1(조발사춘기) 코드를 기준으로 성조숙증 진단을 확정하며, 약제 치료비 특약 등 다양한 보장 내용을 제공하고 있습니다.
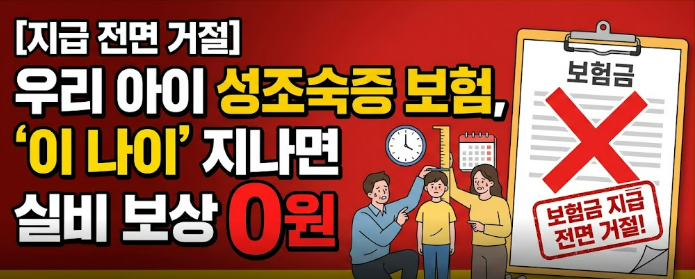
실제 블로그 후기들을 살펴보면, 성조숙증 치료의 핵심은 '치료 시작 나이'에 있습니다. 여아는 만 9세 생일 전날까지, 남아는 만 10세 생일 전날까지 치료를 시작해야 건강보험 급여 적용을 받을 수 있습니다. 이 시기를 단 하루라도 넘기면 비급여로 전환되어 주사 비용이 300~500만 원까지 발생할 수 있습니다. 또한, 실비보험은 가입 시기에 따라 보상 범위가 크게 달라지는데, 2016년 1월 이후 가입한 실비보험은 건강보험 급여 항목만 보상하여 비급여 치료는 사실상 보상받기 어렵습니다.
따라서 성조숙증이 의심된다면 방학 때 미루지 말고 아이의 나이를 정확히 계산하여 급여 적용이 가능한 시기에 맞춰 진단 및 치료를 시작하는 것이 중요합니다. 건강보험심사평가원의 요양급여 인정 기준(Tanner stage 2 이상, 골연령 증가, GnRH 자극검사 LH 수치 5IU/L 이상)을 충족하는지 확인하고, 자녀의 실비보험 가입 시기를 미리 파악하여 보상 가능 여부를 점검하는 것이 현명한 대처 방법입니다.