
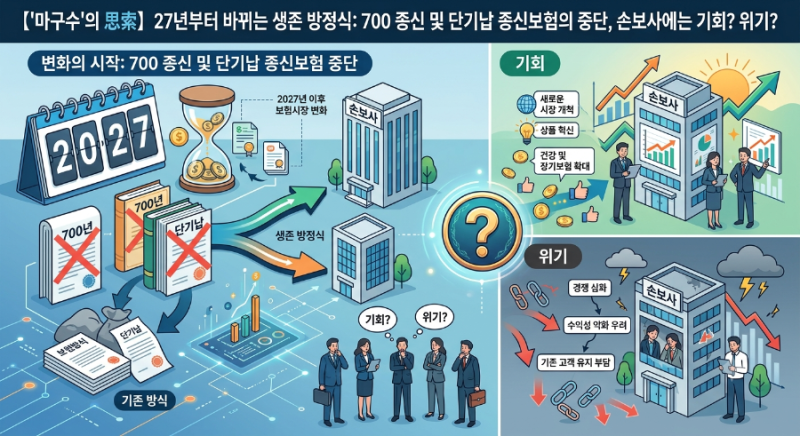
금융감독원이 7년 시점에 해약환급률이 100%에 도달하도록 설계된 이른바 '700 종신보험'에 제동을 걸었습니다. 이는 종신보험이 사망 보장이라는 본래 목적과 달리 저축성 상품으로 오인될 소지가 크다는 판단에 따른 것입니다. 2026년 9월 21일 금융감독원은 생명보험사에 환급형 종신보험의 상품 개정 방향을 안내하며, 특정 시점에 환급률이 급격히 상승하거나 높은 환급률이 일정하게 유지되는 상품 설계를 제한하도록 조치했습니다.
블로거들은 이번 조치의 핵심이 모든 종신보험의 판매 금지가 아닌, 7년 시점 환급률 100% 구조에 있음을 강조합니다. 일부 블로거는 7년 시점에 대량 해지를 유도하는 비정상적인 환급 구조와 사망보험금을 과도하게 부풀리는 체증형 설계가 문제점으로 지적되었다고 분석했습니다. 반면, 다른 블로거는 이미 가입한 계약자들의 혼란을 줄이기 위해 금융당국이 기존 계약에는 영향을 미치지 않도록 조치했음을 언급하며, 소비자들이 종신보험의 본질적 목적을 이해하는 것이 중요하다고 강조했습니다.
이번 조치로 인해 기존과 같은 형태의 7년 환급형 종신보험은 판매가 어려워졌습니다. 블로거들은 종신보험 가입을 고려하는 소비자들에게 사망 보장이라는 본래의 목적을 명확히 인지하고, 환급률에만 집중하기보다는 장기적인 관점에서 자신에게 필요한 보장 내용을 꼼꼼히 확인해야 한다고 조언합니다. 또한, 금융당국의 감독 강화로 인해 보험 상품 설계 시 소비자 보호가 더욱 강화될 것으로 전망했습니다.