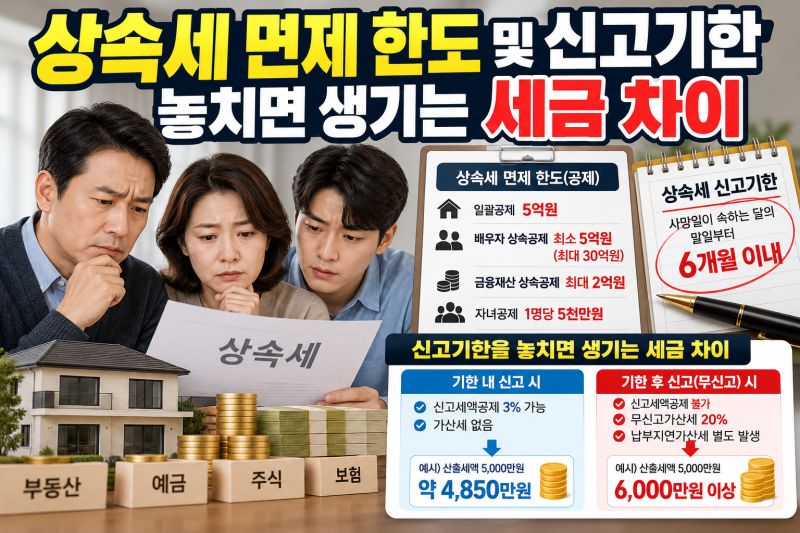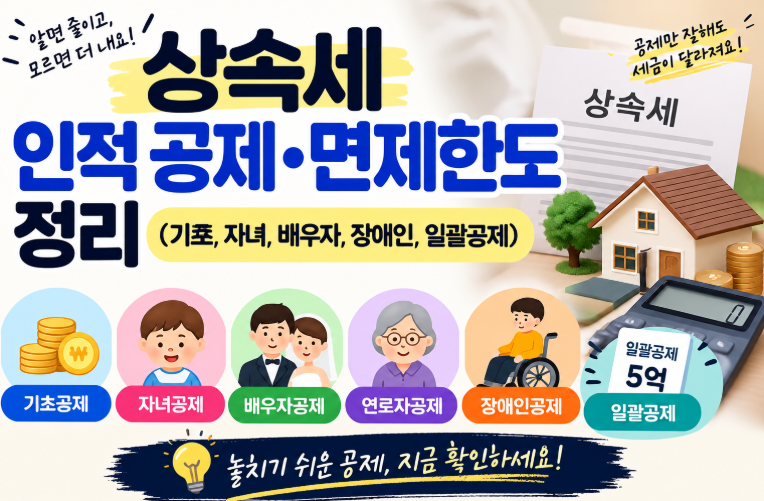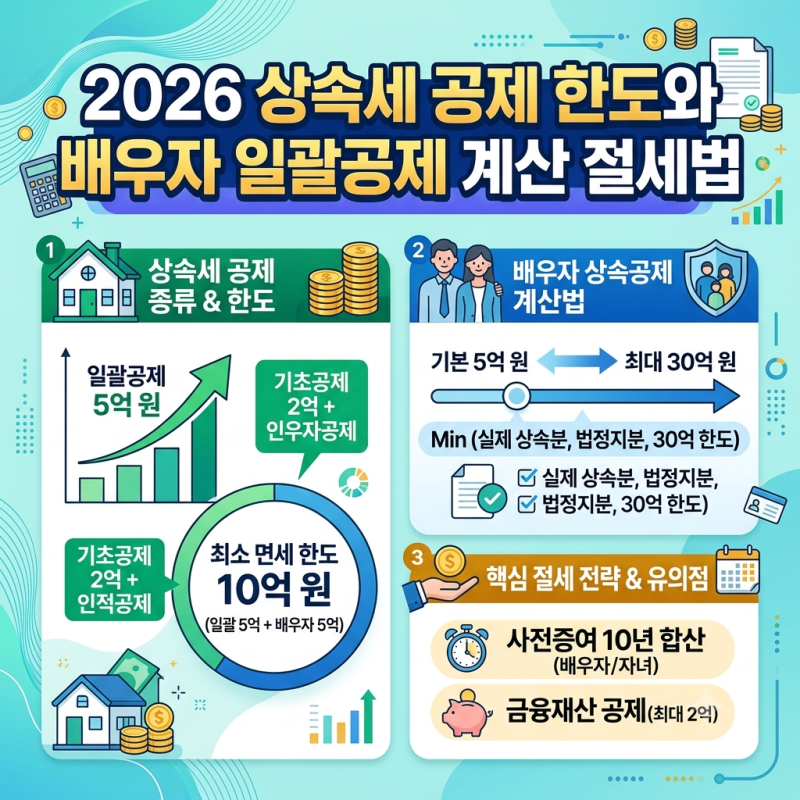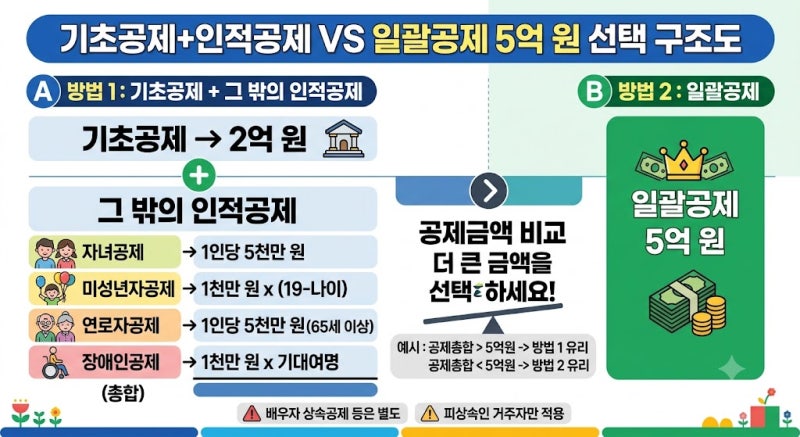

상속세 인적공제는 피상속인의 부양가족 관계, 상속인의 연령, 건강 상태 등을 고려하여 세 부담을 낮춰주는 중요한 제도입니다. 많은 상속인이 일괄공제 5억 원만을 고려하지만, 자녀공제, 미성년자공제, 연로자공제, 장애인공제 등 '그 밖의 인적공제'를 꼼꼼히 따져보면 수천만 원에서 억 단위까지 세액 차이가 발생할 수 있습니다. 특히 1997년 이후 인적공제 한도가 거의 변동 없이 유지되어 왔다는 점에서, 현재 논의되는 세제 개편안에 대한 관심이 높습니다.
블로거들은 상속세 인적공제 계산 시 기초공제 2억 원과 그 밖의 인적공제를 합산한 금액이 5억 원 미만일 경우 일괄공제 5억 원을 선택하는 것이 유리하다고 설명합니다. 그러나 자녀공제와 연로자공제는 동일인에 대해 중복 적용되지 않으며, 미성년자공제는 자녀공제와 중복 적용이 가능하다고 강조합니다. 또한, 장애인공제는 다른 인적공제와 중복 적용이 가능하여 절세 효과가 가장 강력한 히든카드로 언급됩니다. 비거주자의 경우 기초공제만 적용되고 다른 인적공제나 일괄공제는 적용되지 않는다는 점도 중요한 주의사항입니다.
상속세 신고를 앞두고 있다면, 피상속인의 가족 구성과 각 상속인의 특성을 면밀히 분석하여 가장 유리한 인적공제 방식을 선택하는 것이 중요합니다. 특히 미성년 자녀나 장애인 상속인이 있는 경우 추가 공제 혜택을 놓치지 않도록 전문가와 상담하여 체계적인 절세 전략을 수립하는 것이 현명합니다. 배우자 단독 상속 시 일괄공제가 적용되지 않는다는 점도 반드시 확인해야 할 체크포인트입니다.