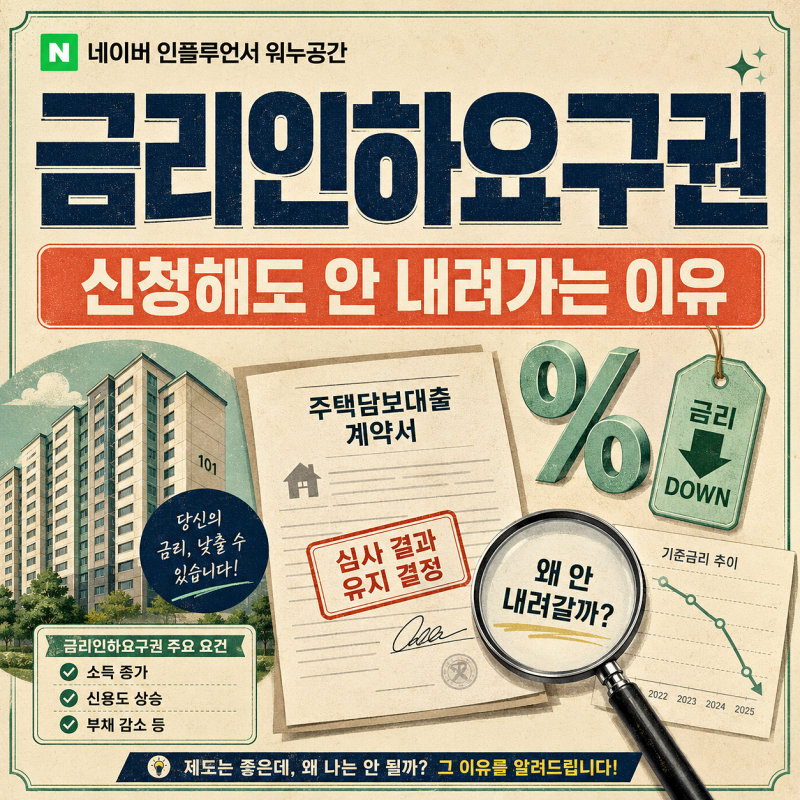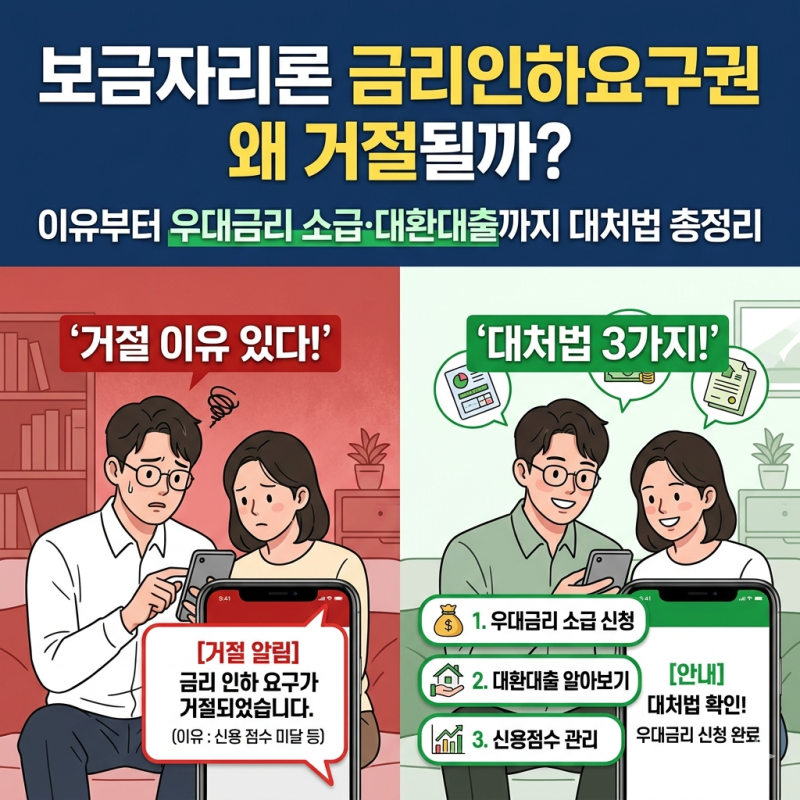
보금자리론 금리인하요구권은 많은 대출자들이 관심을 가지는 주제입니다. 그러나 보금자리론은 정부 정책에 따라 운영되는 고정금리 정책모기지 상품으로, 개인의 신용도 개선이 금리 인하로 직접 이어지지 않는 구조적 특성을 가지고 있습니다.
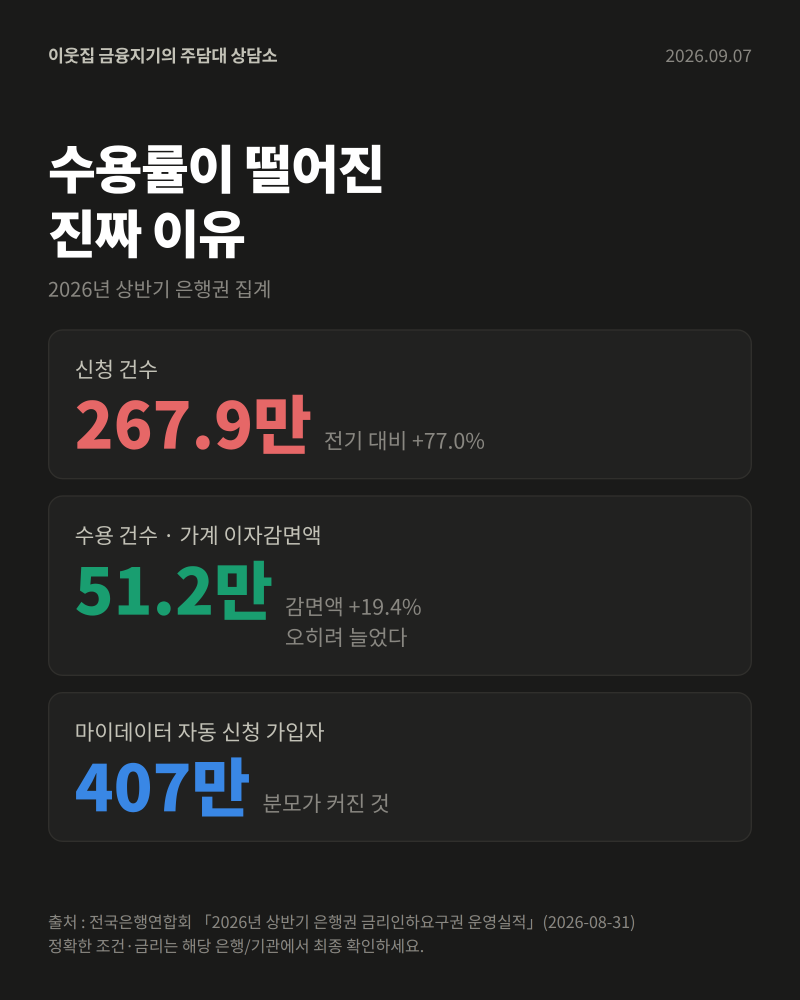
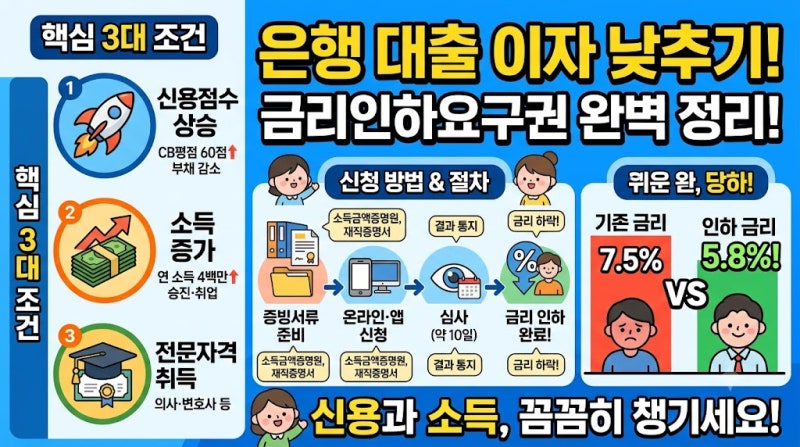
따라서 일반적인 금융 상품과 달리 금리인하요구권 신청 시 거절되는 경우가 많아 대출자들의 혼란을 야기하고 있습니다. 실제 블로그 후기들을 살펴보면, 신용점수가 오르거나 소득이 증가했음에도 불구하고 보금자리론 금리인하요구권이 반려되어 당황했다는 경험담이 많습니다.
이는 대출자의 신용 상태가 나빠서가 아니라, 보금자리론의 금리 산정 방식이 개인 신용 리스크가 아닌 국가 기준에 따른 일괄 고정금리이기 때문입니다. 반면, 일반 시중은행의 주택담보대출은 신용도 개선 시 금리인하요구권 신청이 가능합니다.
보금자리론 대출자는 중도상환수수료 면제 혜택을 활용하여 시중은행의 더 낮은 금리 상품으로 대환대출을 고려할 수 있습니다. 다만, 이 과정에서 DSR(총부채원리금상환비율) 규제가 적용될 수 있으므로 주의해야 합니다.
또한, 대출 실행 이후 다자녀, 한부모 등 사회적 배려층 요건을 충족했다면 우대금리 추가 적용 여부를 확인하여 이자 부담을 줄이는 현실적인 대처법을 모색할 수 있습니다.