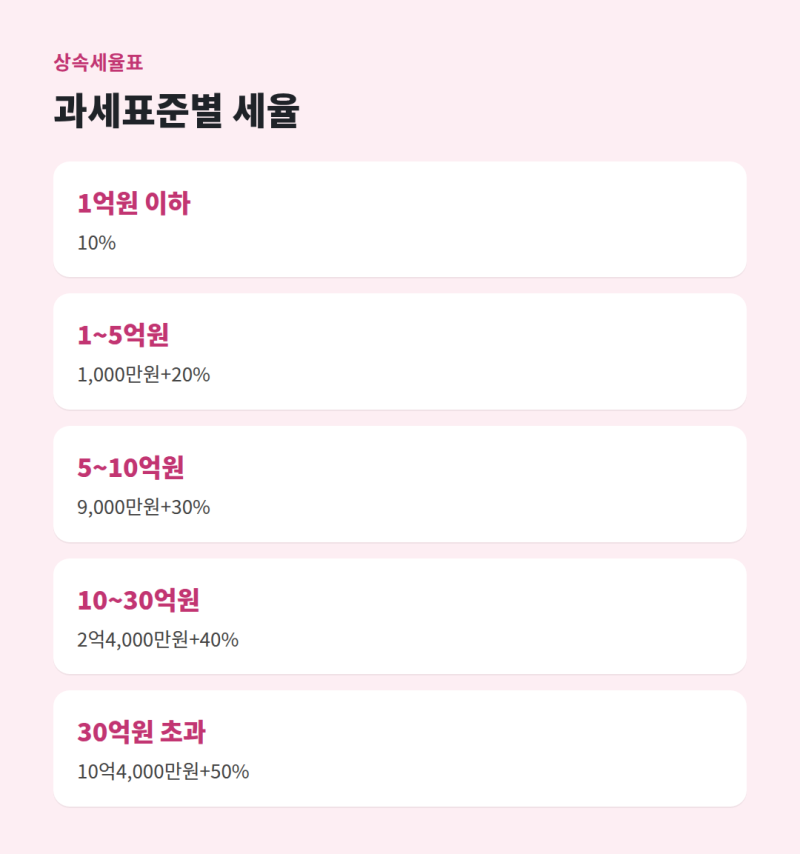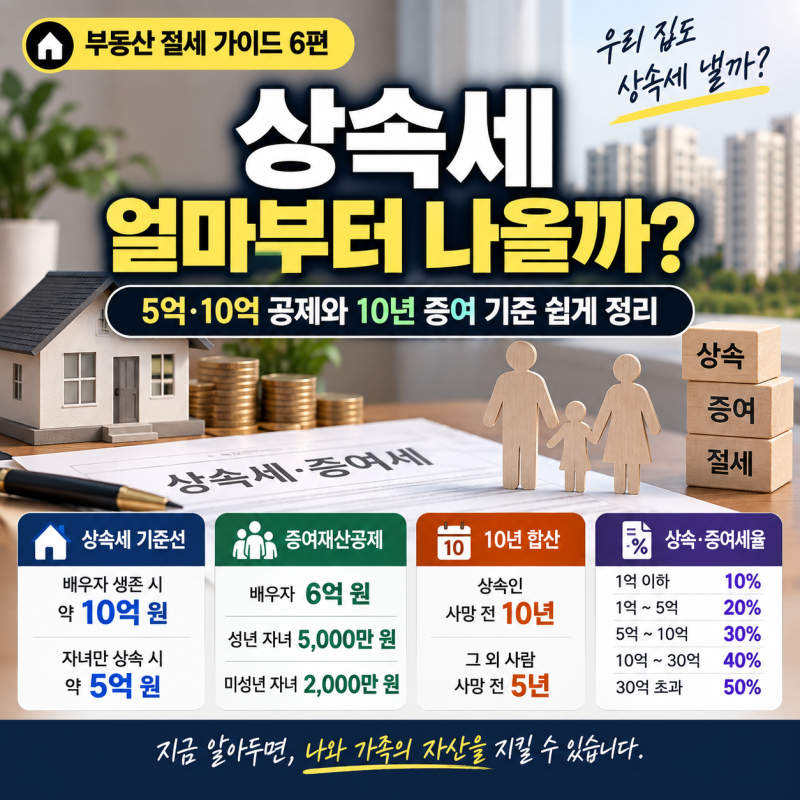

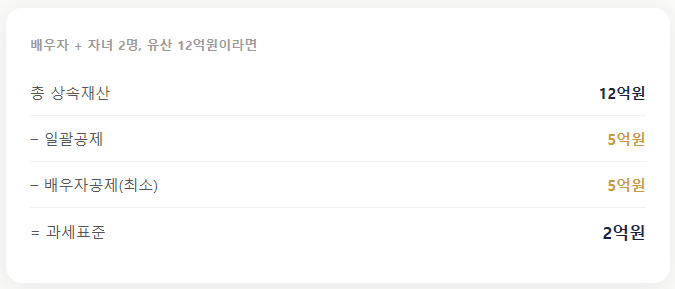
상속세는 피상속인의 재산이 상속인에게 이전될 때 부과되는 세금으로, 높은 세율에도 불구하고 다양한 공제 제도를 통해 일정 금액까지는 세금이 면제됩니다. 특히 배우자의 유무에 따라 상속세가 나오지 않는 실질적인 면제 한도가 크게 달라지는데, 배우자가 있고 자녀도 있다면 최소 10억 원까지, 배우자가 없고 자녀만 있다면 최소 5억 원까지 상속세가 면제될 수 있습니다.
실제 블로그 후기들을 살펴보면, 상속세 계산 시 인적공제와 물적공제를 활용하여 세금 부담을 줄이는 것이 중요하다고 강조합니다. 인적공제에는 기초공제(2억 원), 일괄공제(5억 원), 배우자공제(최소 5억 원~최대 30억 원) 등이 있으며, 물적공제로는 금융재산 상속공제(최대 2억 원)와 동거주택 상속공제(최대 6억 원) 등이 있습니다. 대부분의 경우 인적공제 합계보다 일괄공제 5억 원이 더 크기 때문에 자녀가 있는 경우 기본 5억 원 공제를 받게 됩니다.
상속세 절세를 위해서는 상속재산의 종류별 평가 방법과 공제 항목들을 미리 파악하는 것이 중요합니다. 부동산은 시가를 기준으로 평가하며, 금융자산은 상속개시일 현재의 잔액이나 시세 평균액을 기준으로 합니다. 또한, 생전에 증여했던 재산 중 일부도 상속재산에 합산될 수 있으므로, 국세청 홈페이지나 세무서에서 본인 조건에 맞는 정확한 공제 한도와 세율을 확인하여 미리 대비하는 것이 현명합니다.